手取りが目減りし、インフレが進む時代において、現金をただ普通預金に眠らせておくだけでは資産の実質的価値は目減りし続けます。同世代との間で確実に差をつけるためには、攻めと守りのバランスを取った資産配分が不可欠です。
まず押さえるべき指針は、社会人2年目における理想の貯金割合(2026年最新基準)です。一人暮らしの場合、手取り収入の「15%〜20%」を確実に資産へ回すのが健全な財務基盤の黄金比率とされています(手取り18万円であれば月2万7,000円〜3万6,000円)。実家暮らしであれば家賃負担がない分、手取りの「30%〜40%以上」の貯蓄・投資を目標に設定するのが妥当です。
その配分戦略において、2024年の制度刷新から定着した社会人2年目の新NISAにおけるつみたて投資枠の活用は強力な選択肢となります。ただし、手元資金がゼロの状態で全額を投資に回すのは極めて危険です。家計防衛の大原則は、まず「生活防衛資金」の確保にあります。
具体的には、病気や失業、冠婚葬祭などの有事に備え、単身者であれば生活費の3ヶ月〜6ヶ月分(約50万〜80万円程度)の現金を普通預金に確保することを最優先とします。この防衛資金が貯まるまでは「先取り貯金」で安全資産を積み上げ、手元のクッションが整った段階、あるいは並行して月5,000円〜1万円程度の無理のない少額から新NISAの全世界株式(オール・カントリー)や全米株式インデックスファンドへの自動積立を開始するのが、最も手堅く失敗しにくい資産形成のステップです。
【プロの結論】行動経済学から紐解く「貯蓄格差」と向いている人・慎重になるべき人の判断基準
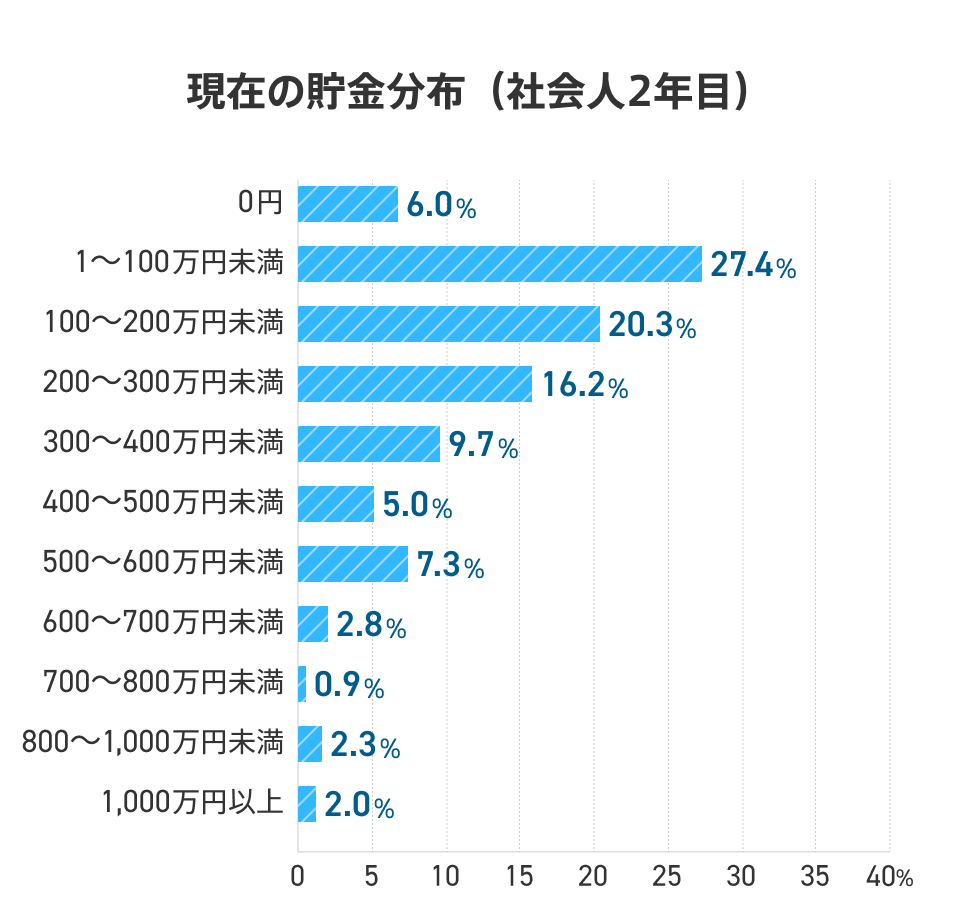
なぜ同じ初任給でスタートした同期の間で、わずか2年で100万円以上の資産格差が生まれるのでしょうか。行動経済学における「現在バイアス(将来の大きな利益よりも目先の小さな快楽を優先してしまう人間の心理傾向)」の観点から分析すると、貯蓄が成功するか否かは個人の意志の強さではなく、「意志決定を不要にするシステムの構築」に依存しています。
「お金が余ったら貯金しよう」と考える人は、例外なく貯蓄に失敗します。人間の脳は手元にある可処分所得を使い切るようにバイアスが働くためです。資産形成に成功する層は、給与受取口座から給料日に自動で別口座や投資信託へ資金が移動する「先取り貯蓄のオートメーション化」を初期段階で完成させています。
自身の現在の状況を踏まえ、これからの資産戦略において積極的な投資へ踏み切るべきか、家計の立て直しを最優先すべきかの判断基準を以下に示します。
【新NISA・積極的蓄財へ進むべき人の条件】
・手元に生活費3ヶ月分以上の流動性現金(普通預金)が既に確保されている
・毎月の固定費(住居費・通信費・サブスク)の最適化が完了している
・リボ払い、消費者金融、カードローンなどの高金利負債が一切ない
・株価の短期的な下落局面でも、焦って売却せず長期保有を継続できる冷静さがある
【投資より先に生活基盤の防衛を最優先すべき人の条件】
・貯蓄総額が30万円未満で、冠婚葬祭や病気などの突発的な出費に対応できない
・住民税の天引き開始後、毎月の家計が赤字またはボーナス頼みになっている
・クレジットカードの分割払いや後払い決済の残債を日常的に抱えている
・「周囲がやっているから」と流行に流され、投資の仕組みや元本割れリスクを理解していない

