住宅ローン控除1年目における税務処理は、国税庁のウェブサイトにある確定申告書等作成コーナー入力手順に正しく従うことで、計算ミスを防ぎつつ最短で完結させることが可能です。
マイナンバーカードとスマートフォンを用意し、マイナポータル連携を活用すれば、源泉徴収票情報やふるさと納税の寄附金受領証明情報、さらには住宅ローン残高証明書データの一部を自動反映できます。手入力を行う場合は、以下の順序を厳守してください。
- 収入・所得の入力:勤務先から交付された給与所得の源泉徴収票を見ながら、支払金額および所得控除の額の合計額を入力します。
- 所得控除(ふるさと納税)の入力:「寄附金控除」の項目を選択し、自治体から届いた受領証明書に記載された寄附日、寄附先自治体名、寄附金額を入力します。
- 税額控除(住宅借入金等特別控除)の入力:「(特定増改築等)住宅借入金等特別控除」を選択し、登記事項証明書に記載された床面積、住宅取得対価、金融機関が発行した年末残高証明書の借入金額を入力します。
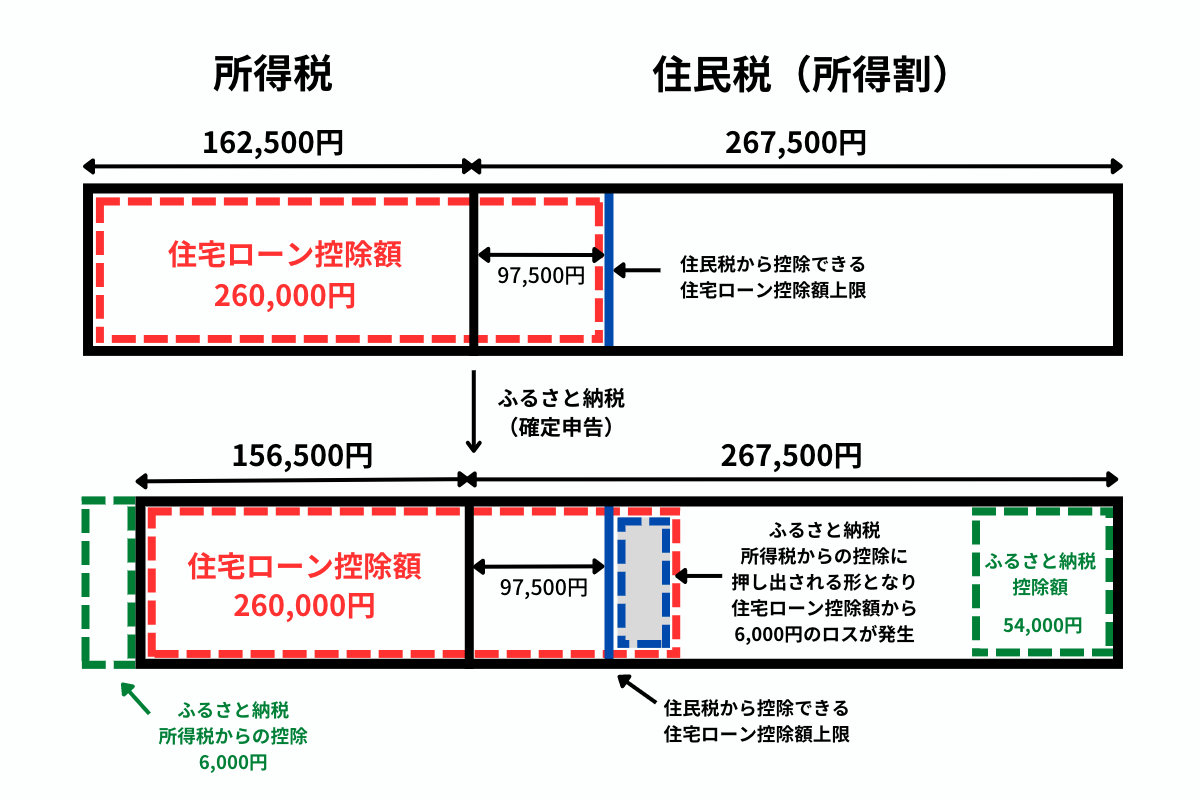
この順序で入力を進めることで、システム内部で自動的に所得税還付金計算手順が処理されます。具体的には、ふるさと納税適用後の課税所得に応じた所得税額が算出され、そこから住宅ローン控除額が差し引かれます。納め過ぎとなっていた所得税が「還付される税金」として画面に表示される仕組みです。
民間のポータルサイトが提供する一般的なふるさと納税上限額シミュレーターの多くは、住宅ローン控除を考慮していない簡易版です。初年度の寄附金額を算出する際は、住宅ローン控除との併用計算に対応した詳細シミュレーターを用い、自身の課税所得金額と控除上限のバランスを把握した上で数値を割り出さなければなりません。
なお、2年目以降は勤務先への書類提出のみで済む住宅ローン控除2年目年末調整に移行します。2年目以降であれば、年間寄附先が5自治体以内ならワンストップ特例制度を利用できるようになるため、初年度のような確定申告の手間とリスクは大幅に軽減されます。

