国保と社保の違いを完全解説!保険料・扶養の損得と2026年最新基準

国保と社保の違いを完全解説!保険料・扶養の損得と2026年最新基準

国保と社保の違いを完全解説!保険料・扶養の損得と2026年最新基準に関する最新のニュースをまとめてご紹介します。最新情報を求める方は必見です。

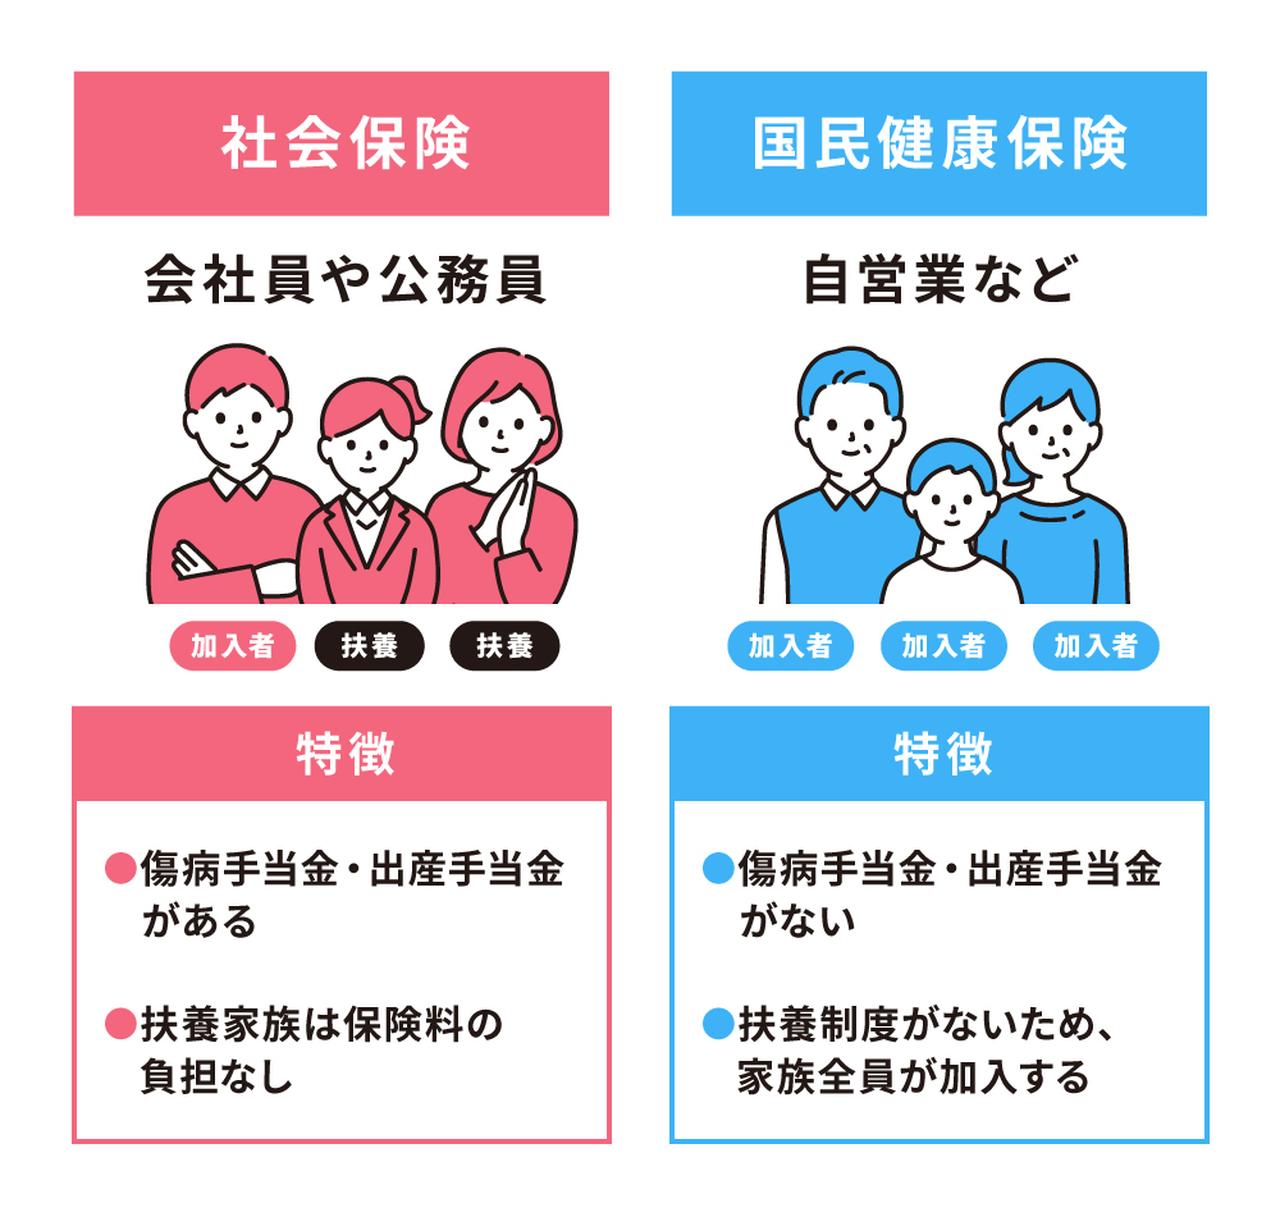
両者の相違点を整理するため、主要項目における制度比較を一覧表にまとめました。2026年時点の現行ルールに基づき、負担と保障のバランスを確認してください。

項目社会保険(健康保険+厚生年金)国民健康保険(国保+国民年金)編集部の見解・評価保険料負担労使折半(会社が50%負担)全額自己負担(100%自己負担)会社折半による社保のコスト優位性が極めて高い。扶養家族の追加保険料0円(何人追加しても増額なし)1人ごとに均等割+平等割が加算扶養家族が多い子育て世帯ほど国保の負担が重くなる。傷病手当金・出産手当金標準報酬日額の約3分の2を支給原則として支給なし(制度自体がない)休業時の所得補償面で社保が圧倒的に優位。将来の年金制度国民年金+厚生年金の「2階建て」国民年金(基礎年金)のみの「1階建て」受給開始後の老齢年金額に数百万円単位の開きが生じる。保険料の決定方法当月の標準報酬月額(4〜6月給与等)前年所得+世帯人数+自治体料率国保は住んでいる自治体によって保険料率が大きく異なる。
加藤 愛美
著者

加藤 愛美

マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。