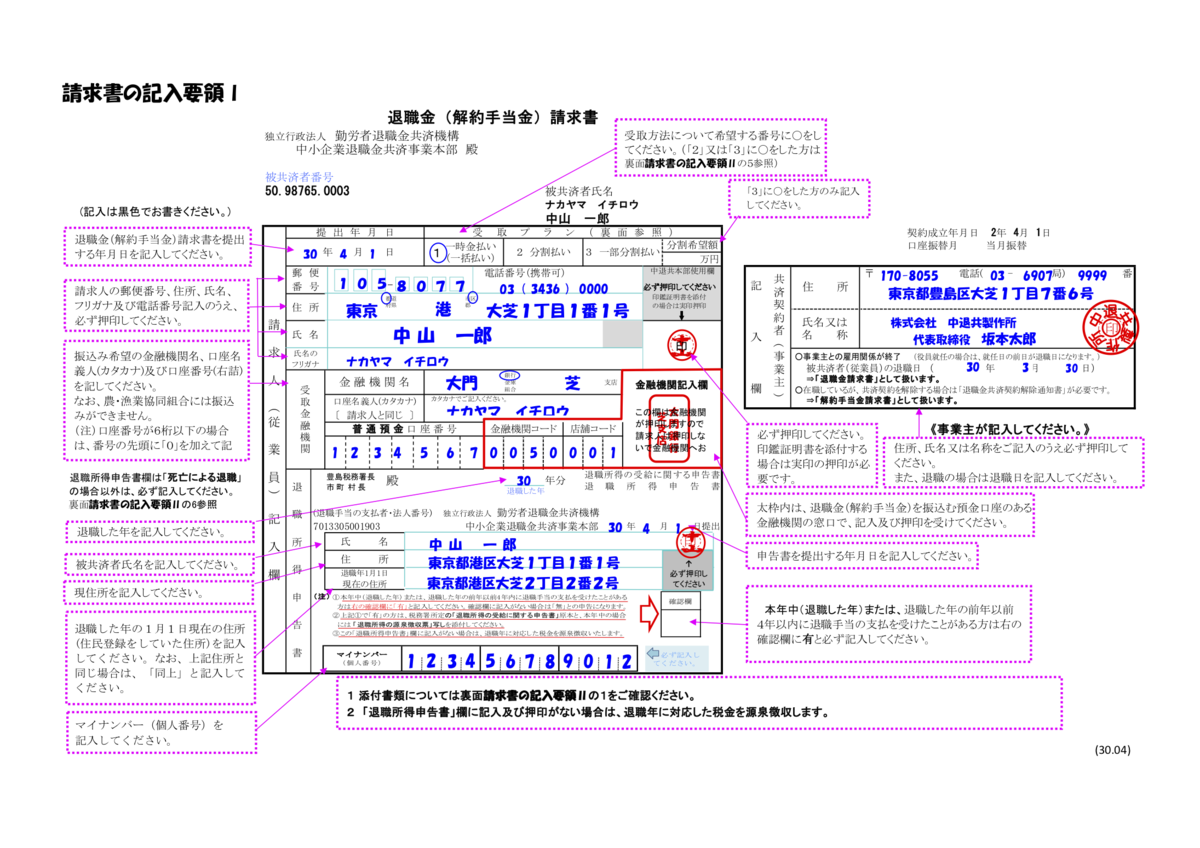
退職手続きの現場で最も多い混乱が、「退職金請求書」と国税庁が定める「退職所得の受給に関する申告書」の混同です。一般企業において、退職金請求書は「会社へ退職金の支払いを正式に依頼する社内書類」であるのに対し、退職所得の受給に関する申告書は「税務署長へ提出する(会社経由)公的書類」という明確な役割の違いがあります。
特に重要なのが、国税庁の法定様式である「退職所得の受給に関する申告書 退職手当等受給者別支払調書」です。この書類を会社に提出することで、極めて優遇された税制枠である「退職所得控除」が適用されます。
退職金請求書記入例における主要な記入項目とポイントは以下の通りです。
- 氏名・住所・生年月日:退職日時点の住民票に記載された正しい情報を記載。
- 個人番号(マイナンバー):本人確認書類とともに記載が求められる必須事項。
- 勤続期間・退職年月日:入社年月日と退職年月日を正確に記入。
- 退職手当の種類:通常の退職金の場合は「一般退職手当等」にチェック。
- 他の退職手当の受取有無:同一年内に他の退職金を受け取っていないか申告。

