日本の免税制度に関しては、ネット上や旅行者の間で多くの誤解が蔓延しています。トラブルを未然に防ぐため、特に知っておくべき3つの盲点を解説します。
誤解1:「海外に住んでいる日本人なら、一時帰国時に誰でも免税で買い物できる」
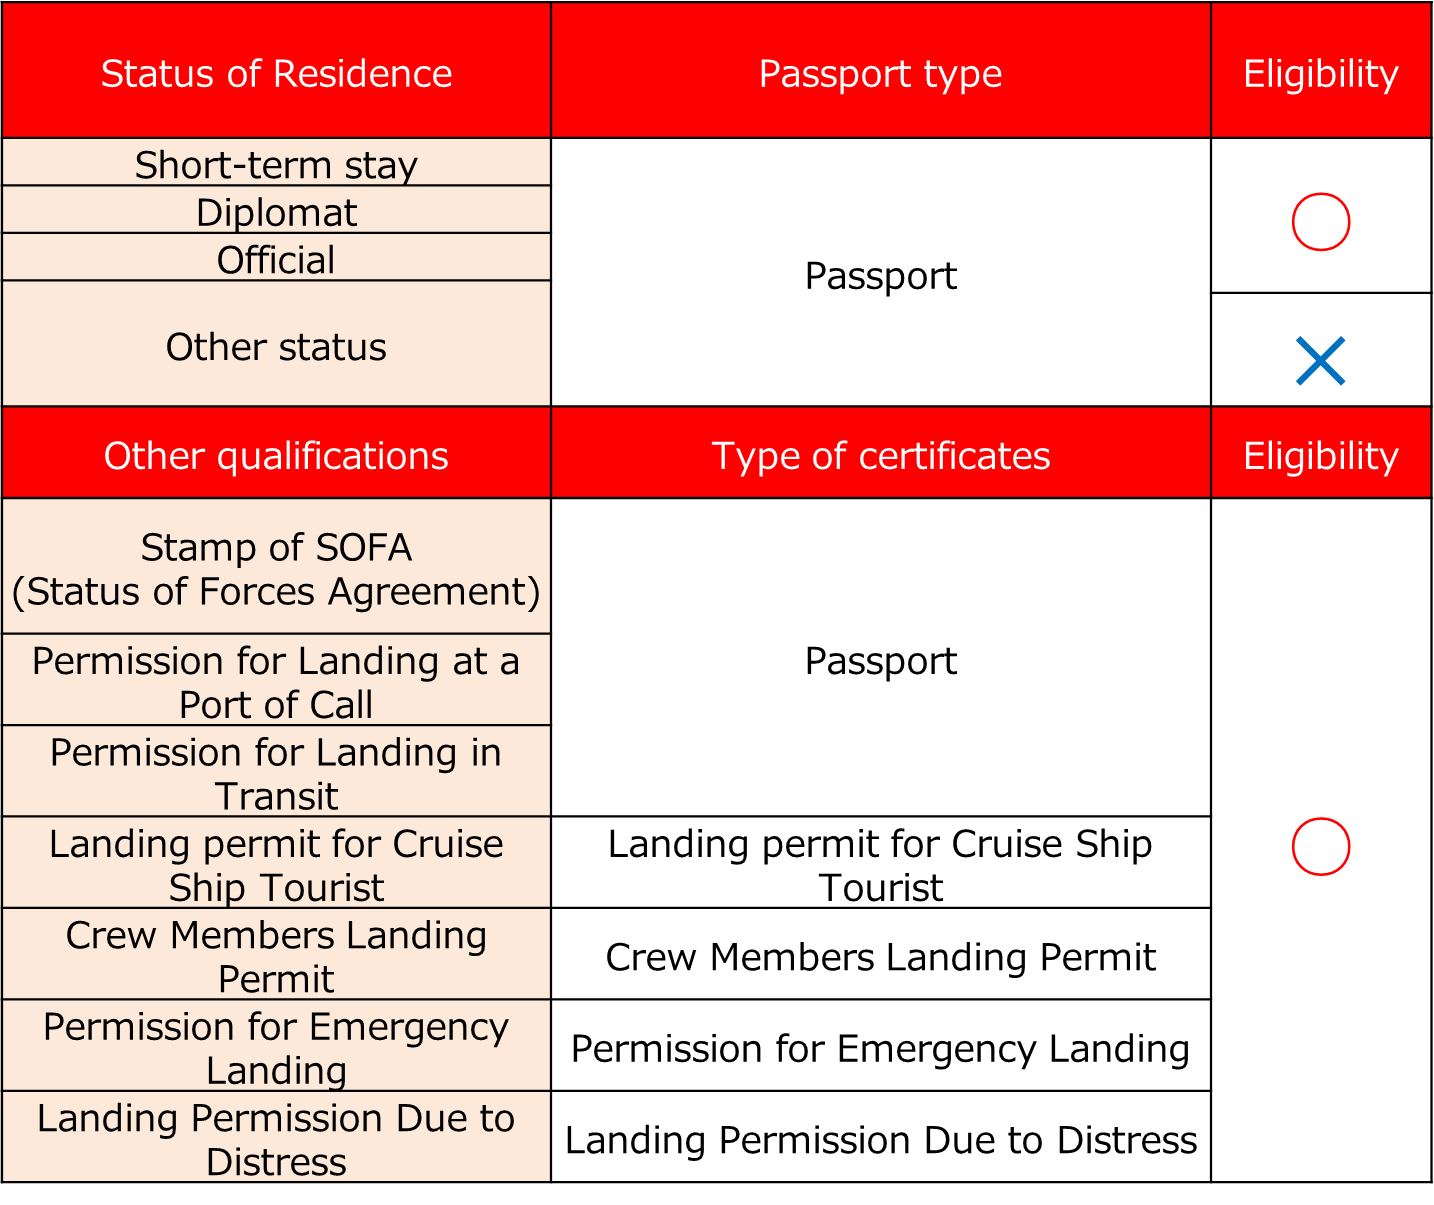
これは大きな間違いです。2023年4月の法改正以降、海外在住の日本人が免税を受ける条件は「外国に2年以上継続して居住していること」を公的に証明できる場合に限定されました。具体的には、入国前6か月以内に取得した「在留証明」または「戸籍の附票の写し」の原本提示が必須であり、海外拠点の社員証やビザの提示だけでは一切免税を受けられません。
誤解2:「免税で買った消耗品は、日本国内で少しなら使ってもバレない」
医薬品や化粧品、菓子類などの消耗品は、出国まで開封が禁じられている特殊包装袋に封入されます。万が一、国内滞在中に開封・消費した場合、出国時の税関検査で開封が確認された時点で消費税が即座に徴収されます。お土産として配る目的であっても、日本国内で袋を破る行為は明確な規程違反です。
誤解3:「免税手続きはレシートさえあれば後日別店舗でも合算できる」
外国人観光客 免税手続きは、原則として「購入した当日」「購入した同一店舗(または同一ショッピングモールの免税一括カウンター)」で行わなければ無効となります。翌日以降にレシートを持参してもシステム上遡って免税処理を行うことはできません。

