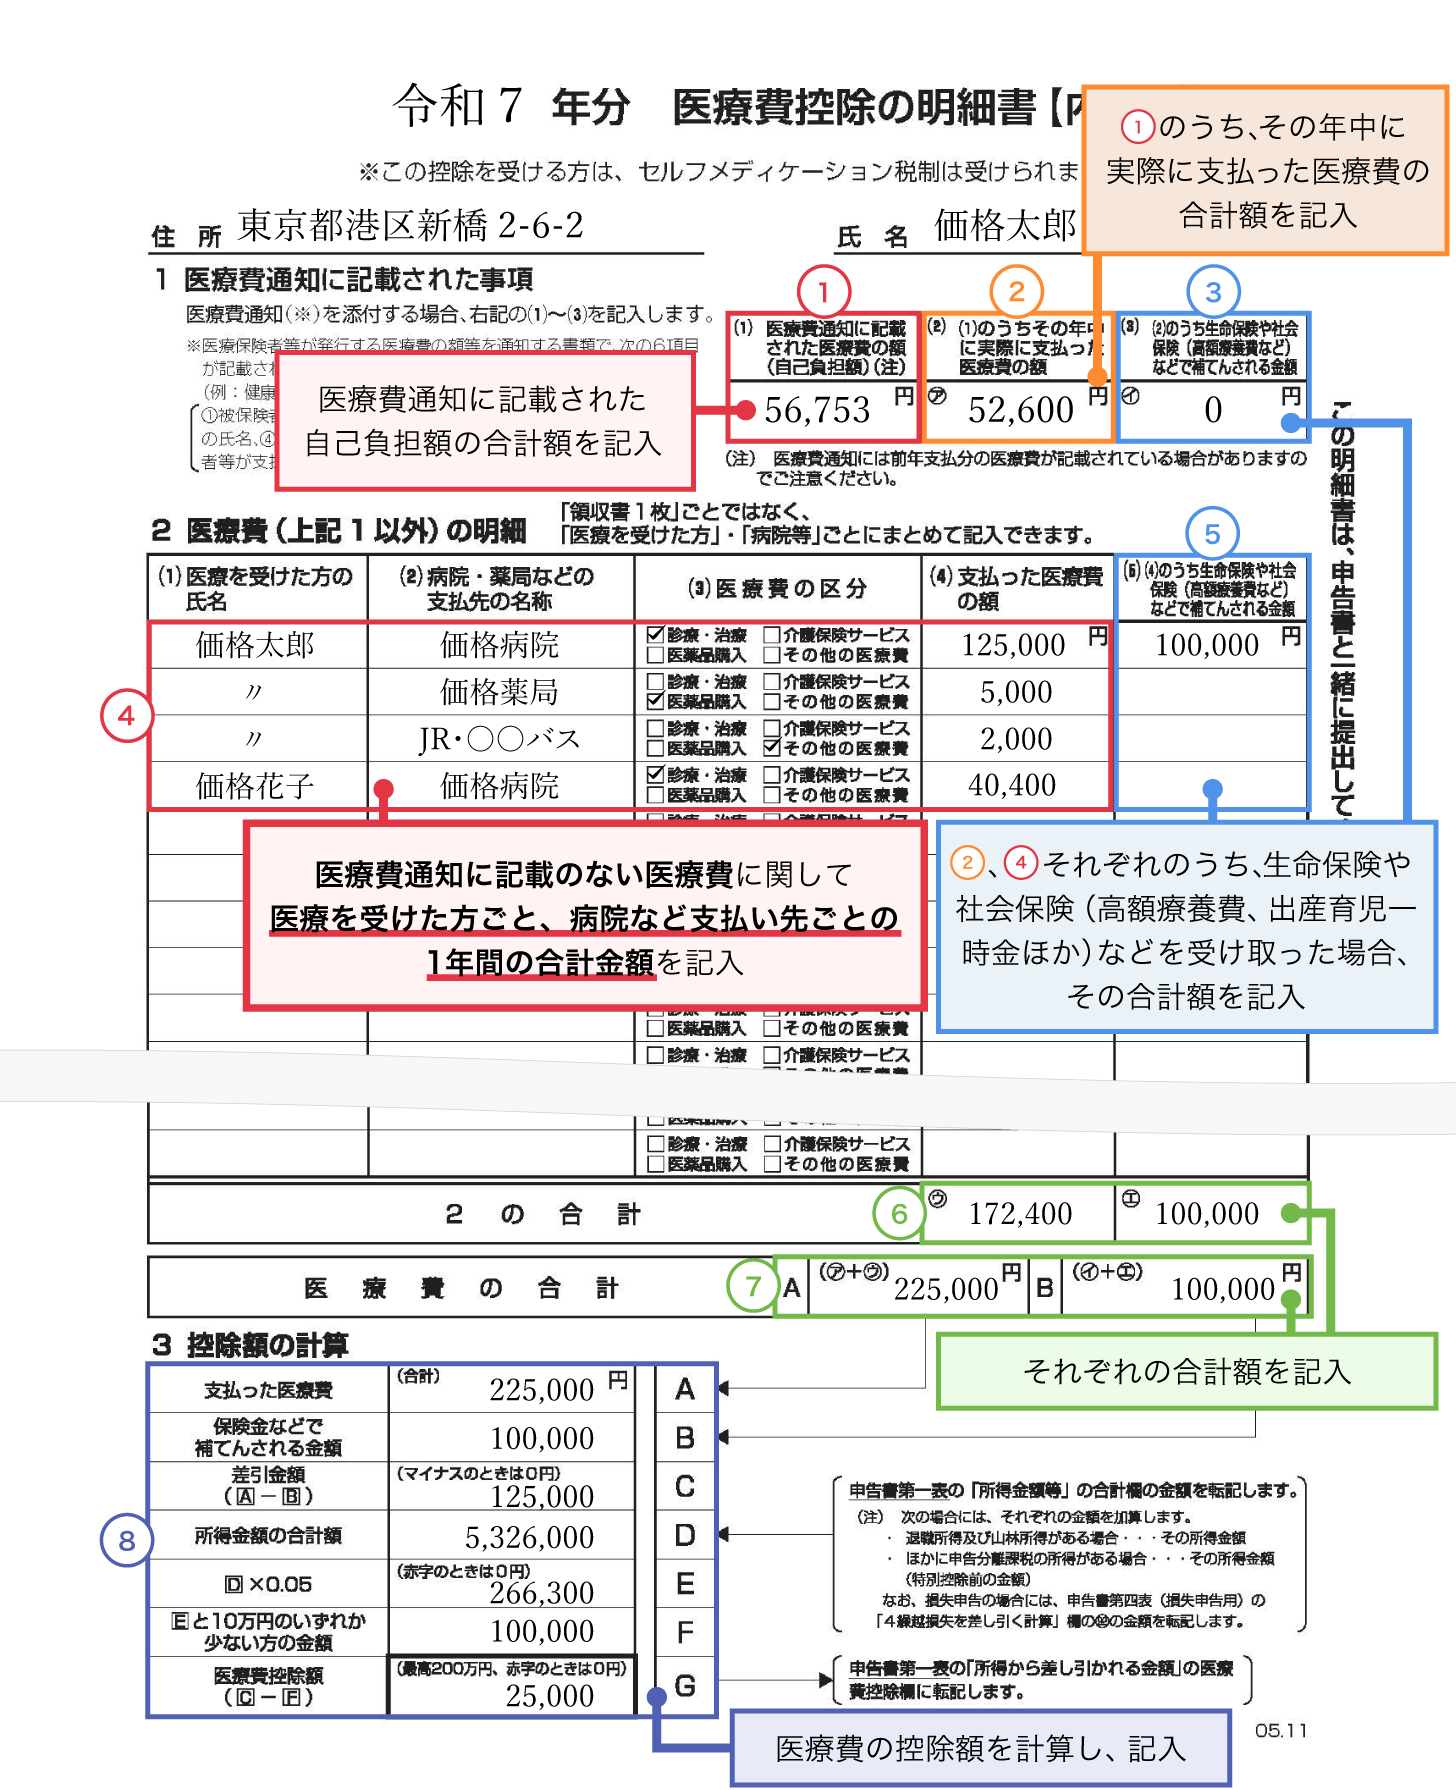
ネット上やSNSの確定申告コミュニティで頻繁に交わされる「医療費控除は領収書なしで通る」という噂。この言説には重大な事実誤認が含まれています。正確には「確定申告書を提出する際の領収書の添付または提示が不要になった」のであり、領収書そのものを保管しなくてよい、あるいは領収書が手元になくても申請してよいという意味では決してありません。
国税庁の発表資料によると、平成29年(2017年)分の確定申告から税制改正が施行され、従来の領収書原本の全量提出に代わり、「医療費控除の明細書」を添付する方式へと完全移行しました。この変更の主目的は、行政側における膨大な紙資料の保管・仕分けコストの削減と、納税者側の郵送・持参負担の軽減にあります。
しかし、その引き換えとして納税者に課されたのが「確定申告期限の翌日から起算して5年間の領収書保管義務」です。税務署は提出された医療費控除の明細書の記載内容を確認するため、申告後5年以内であればいつでも領収書(医療費通知に係るものを除く)の提示や提出を求める権限を有しています。仮に税務署から「お尋ね」や是正確認の連絡が届いた際、領収書を提示できなければ、架空計上や証拠不十分と見なされ、控除の否認および過少申告加算税や延滞税が課される恐れがあります。
例外として、健康保険組合などから年明けに届く「医療費のお知らせ」(医療費通知)の原本を添付する場合、またはマイナポータル連携で医療費通知情報を取り込んだ場合は、該当する受診分の領収書保管は法律上免除されます。しかし、医療費通知には前年11月や12月受診分がタイムラグで反映されていないケースが多いため、通知に載っていない年末受診分の領収書は、依然として5年間手元に保管しておく必要があります。

