社会構造の変化に伴い、従来の「夫の収入に依存し、妻は非課税枠のギリギリで働く」という昭和・平成型の家庭モデルは転換期を迎えています。家族社会学の観点からも、世帯主一人の収入に過度に依存する構造は、配偶者の病気・失業・離婚・死別といったライフイベントにおいて致命的なリスクを孕んでいます。
雇用保険は、世帯ではなく「個人」に紐づく最小単位の防衛線です。月数百円の投資で個人の社会的信用と所得保障を確立する行為は、極めて健全なリスクマネジメントと言えます。
雇用保険の恩恵を最大限に受ける人(積極的に入るべき層)
- 将来的に労働時間を増やしたい、または正社員を目指している人:教育訓練給付や失業時のセーフティネットがキャリア形成を強力に後押しします。
- 今後、出産や育児、家族の介護を控えている人:休業中の所得補償(育休・介護休業給付金)が生活の生命線になります。
- シフトカットや突然の雇い止めのリスクに備えたい人:会社都合退職になれば、通算6か月の加入で迅速に失業手当を受給可能です。
慎重に契約条件を確認すべき人(例外的なケース)
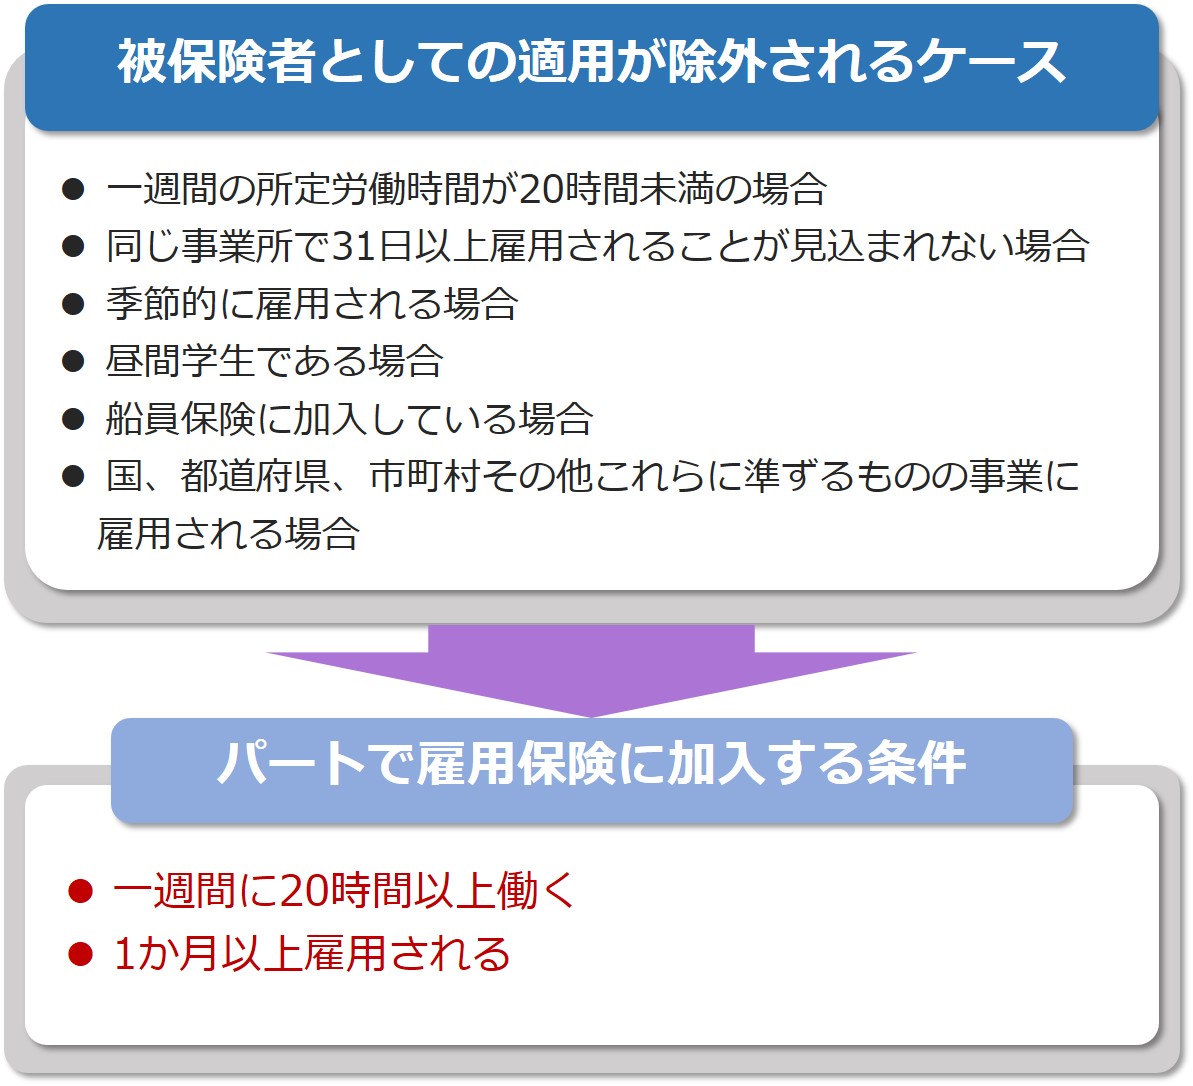
- 昼間学生のアルバイト:雇用保険の適用除外(卒業見込みで就職内定先で働く場合などを除く)。
- 完全にスポット・短期(30日以内)でのみ単発就労を希望する人:31日以上の雇用見込みがない場合は対象外。

