ネット上の情報空間には、公的保険制度に関する誤った認識やステレオタイプが散見されます。代表的な誤解を是正します。
誤解1:「国民健康保険料は全国一律で決まっている」
これは完全な誤りです。国保料の算定基準や料率は各市区町村が独自に決定しており、居住する自治体によって年間数万円から十数万円単位の格差が存在します。財政状況が厳しい自治体や高齢化比率が高い自治体では保険料率が高く設定される傾向にあり、「引っ越しをしただけで保険料が跳ね上がった」という事態が日常的に発生しています。対して社保(協会けんぽ)は都道府県単位の設定であり、大企業の健康保険組合では独自の積立金によって極めて低い保険料率が維持されているケースもあります。
誤解2:「前年所得がゼロなら国保料はかからない」
無職や独立初年度で前年所得が非常に低い場合でも、国保には「均等割」と「平等割」が存在するため、基礎的な定額保険料の請求は必ず発生します(低所得者向けの法定軽減制度はありますが、ゼロにはなりません)。「収入がないから払わなくていい」と放置することは、延滞金の発生や財産差し押さえのリスクを招きます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的医療保険制度の損得は、個人のライフステージと事業環境に直結しています。以下の基準をもとに、自身の立ち位置を明確に判定することが推奨されます。
▼ 社会保険(社保・厚生年金)が絶対的に向いている人
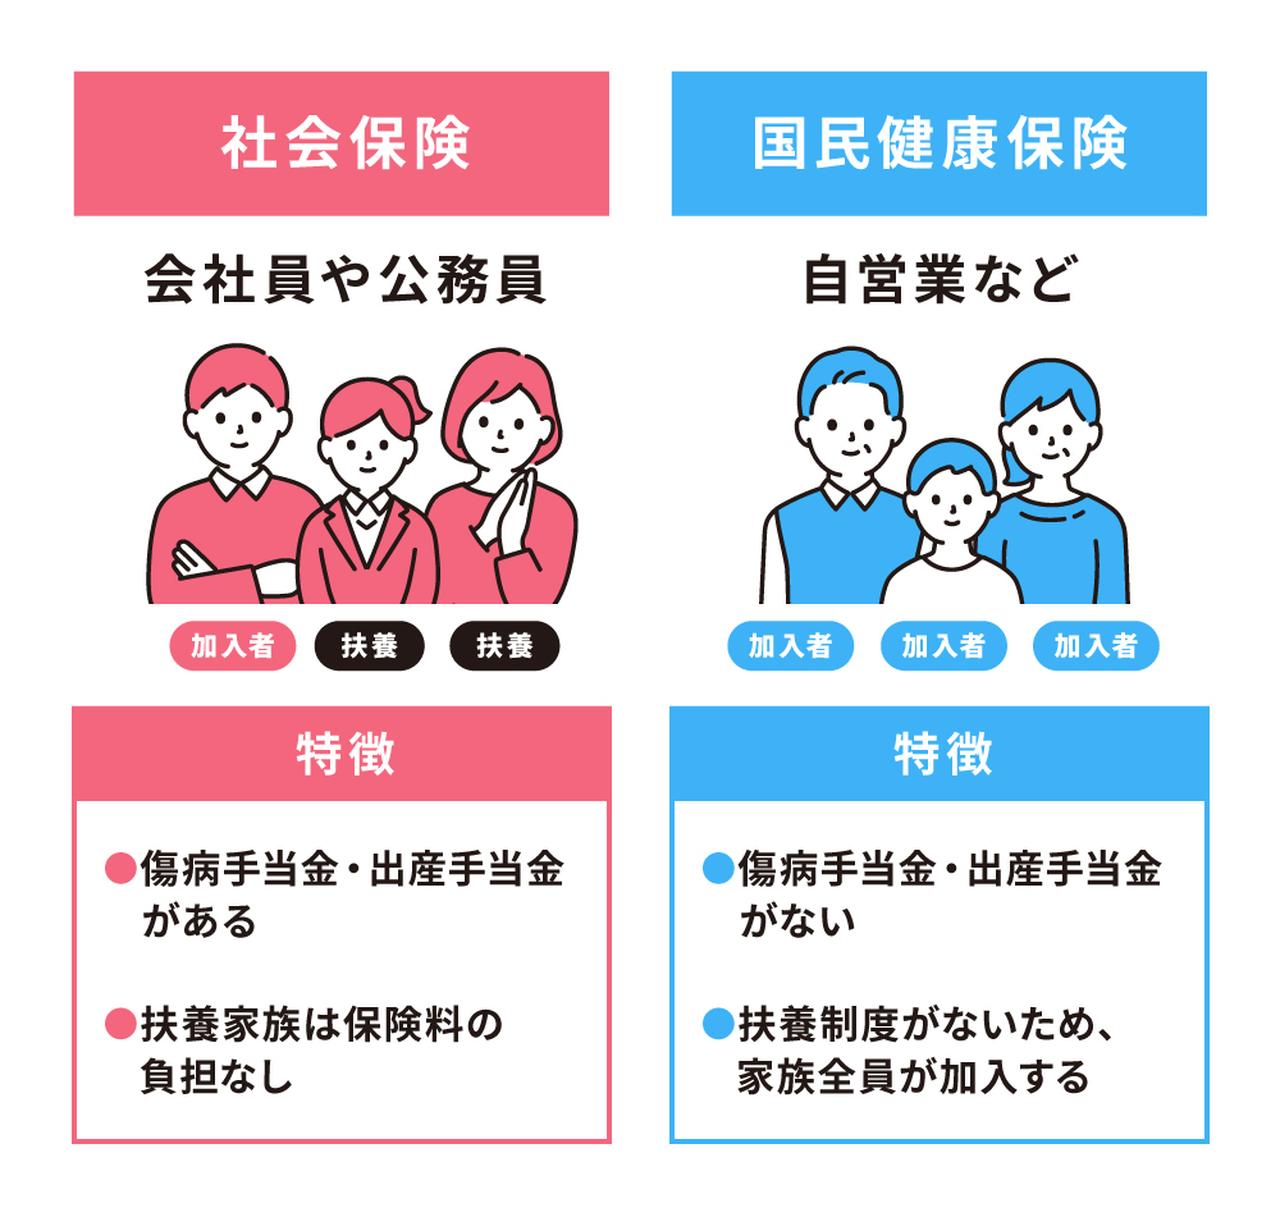
- 扶養すべき家族(配偶者・子どもなど)がいる人:何人追加しても健康保険料が増加せず、世帯全体の固定費を劇的に削減できます。
- 病気・怪我・出産による収入途絶リスクを回避したい人:傷病手当金・出産手当金による手厚い所得補填が不可欠な層です。
- 老後の年金受給額を少しでも底上げしたい人:基礎年金に加えて報酬比例の厚生年金が上乗せされるため、将来の公的年金受給額が強固になります。
▼ 国民健康保険(国保)または任意継続の慎重な選択が必要な人
- 退職直後で前年年収が高い人:退職後すぐに国保へ切り替えると前年年収に応じた高額請求が発生するため、任意継続の上限保険料と比較して安いほうを選択すべきです。
- 高所得の個人事業主・フリーランス:国保の最高限度額(賦課限度額)に達している場合は、法人化やマイクロ法人の組成による社保切り替えを検討する余地があります。
- 単身で経費が多く実質所得を低くコントロールできる人:経費計上によって課税所得を圧縮できる場合、国保の所得割が抑えられ、社保よりも割安になるケースが存在します。

