ブラックリスト確認方法とスマホ開示手順|審査落ちの真相と保有期間に関心がある方へ、役立つ 手順書をお届けします。
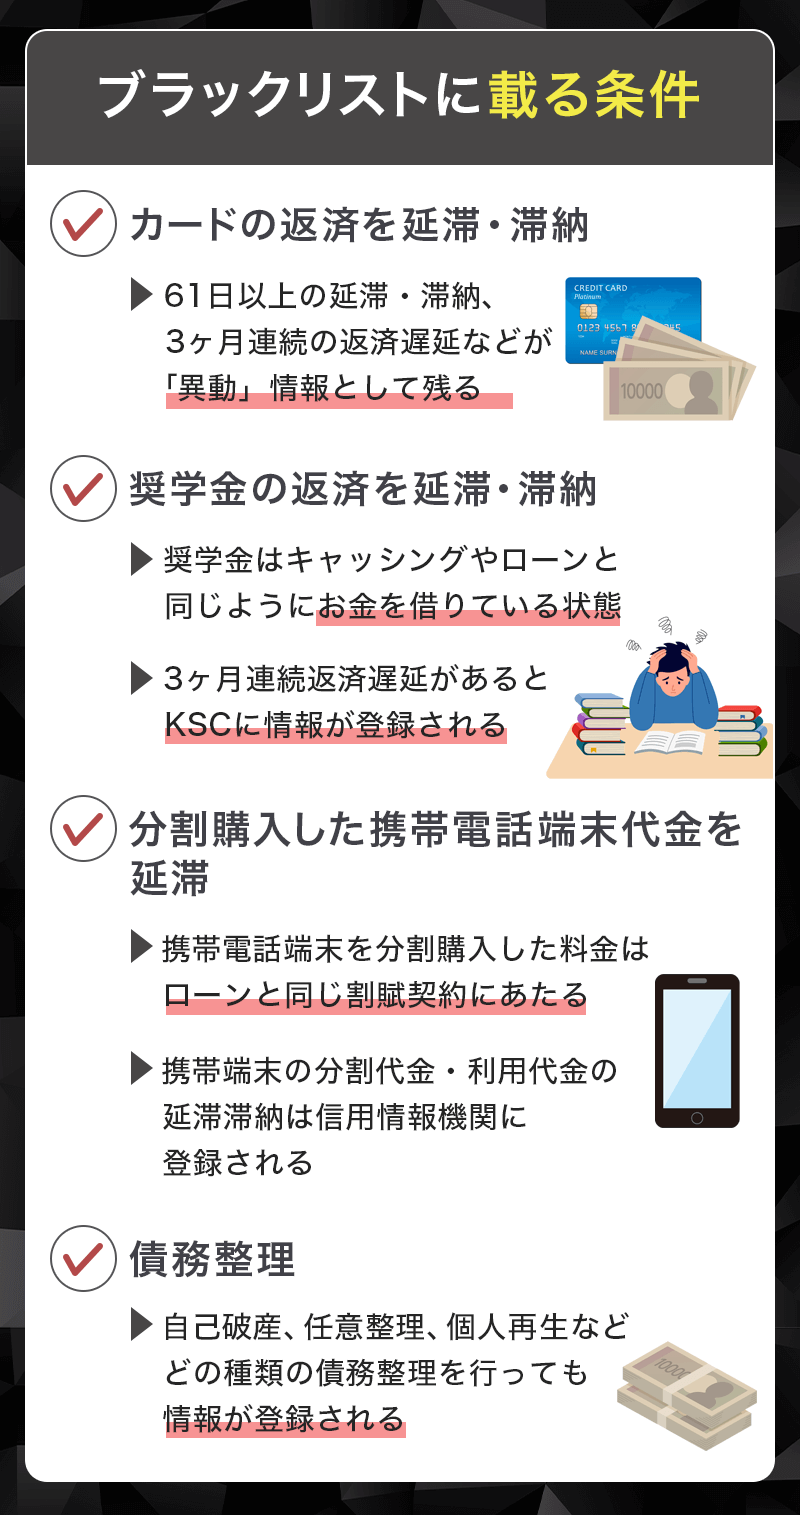
日本国内で個人の信用情報を一元管理している3大信用情報機関は、それぞれ加盟している金融業態が異なります。自身が申し込んだ金融商品の種類に合わせて、適切な機関へ開示請求を行う必要があります。
信用情報機関主な加盟企業・業態スマホ・ネット開示手数料と決済手段保有期間と特徴CIC(シー・アイ・シー)クレジットカード会社、信販会社、携帯キャリア、大手消費者金融500円(税込)
クレカ決済、キャリア決済契約中および完済から最長5年。クレジットカードやスマホ割賦の確認には最優先で照会すべき機関。JICC(日本信用情報機構)消費者金融、信販会社、流通系カード会社、一部銀行1,000円(税込)
クレカ決済、スマホ決済、コンビニ払い契約継続中および完済から最長5年。消費者金融の借入やキャッシング枠の利用状況を精緻に網羅。全国銀行個人信用情報センター(KSC)都市銀行、地方銀行、信託銀行、信用金庫、農協など1,000円(税込)
クレカ決済、キャリア決済、PayPay延滞・代位弁済は最長5年、官報情報(自己破産等)は最長7年。銀行住宅ローン審査の要。
なお、これら3機関は「CRIN(クリン:Credit Information Network)」と呼ばれるネットワークで相互に接続されており、延滞情報などのネガティブデータは機関の垣根を越えて共有されています。「消費者金融で延滞している情報を、銀行には内緒にして住宅ローンを組む」といった裏道は構造上通用しません。