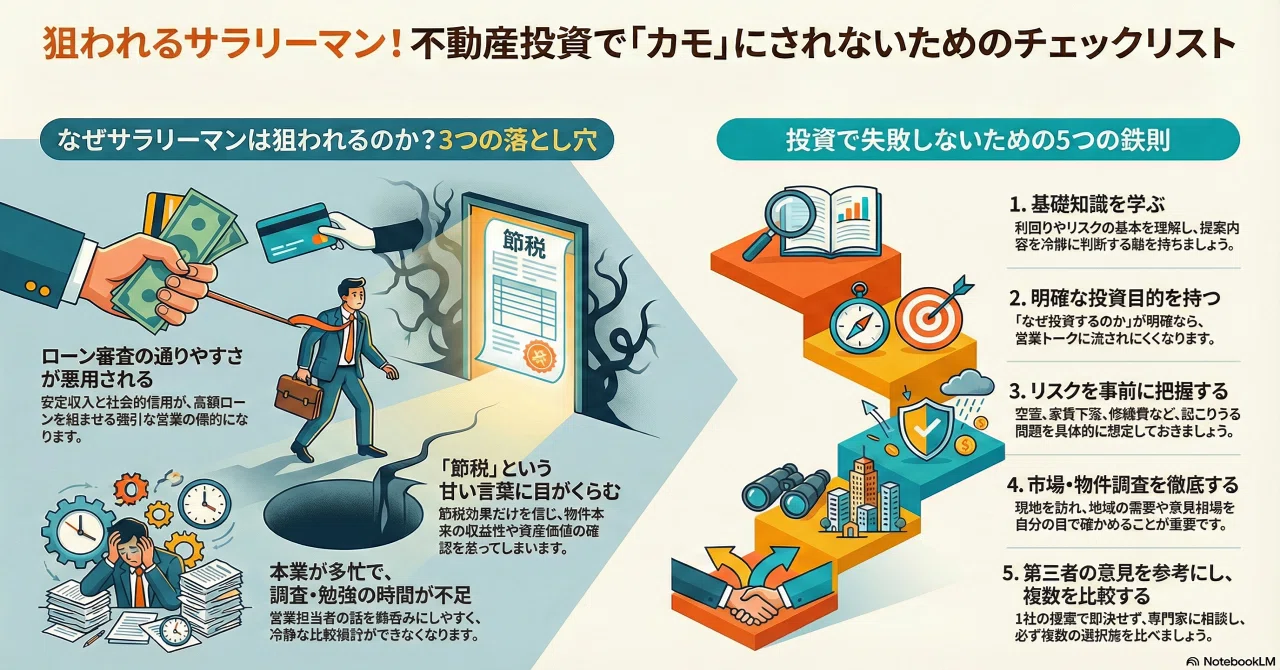
市場価格を大幅に上回る価格設定で販売される新築ワンルーム嵌め込み手口は、長年にわたり業界の暗部として批判を浴び続けています。新築プレミアムと呼ばれるデベロッパーの巨額の利益や広告費、営業マンのインセンティブが上乗せされた価格は、引き渡された瞬間に2割から3割下落するのが通例です。購入した瞬間に、物件価値よりもローン残高が遥かに大きい債務超過状態に陥ります。
この相場乖離を覆い隠すための煙幕として悪用されるのが、サブリース契約の落とし穴です。「30年一括借上・家賃保証」を謳い文句に安心感を与えますが、契約書を精査すると数年ごとの賃料減額条項が明記されています。法的にはサブリース会社が借地借家法上の「借主」として手厚く保護されるため、オーナー側からの一方的な契約解除は正当事由がない限り認められず、逆にサブリース会社からの家賃減額請求には対抗できない非対称な構造が定着しています。
かつて社会問題となったかぼちゃの馬車事件とシェアハウス破綻は、まさにこのビジネスモデルの極限形態でした。相場の倍近い価格でシェアハウスを建てさせ、破綻必至の家賃保証を謳ってスルガ銀行等の不正融資と結託した事件は、数多くの会社員を破滅の淵に追い込みました。看板や商品名が変わっても、この「法外な価格で買わせ、後から保証を打ち切る」という手口の本質は何一つ変わっていません。
大手ネット掲示板やSNSでは、被害に苦しむオーナーたちの生々しい告白が絶えません。
「『毎月1万円で手に入る年金』と信じて3戸契約したが、5年目にサブリース賃料を30%引き下げられた。修繕積立金も倍増し、現在毎月の持ち出しは計8万円。家族に打ち明けられず夜も眠れない」(40代・IT企業勤務の手記より)
「売却して整理しようとしたら、残債が2800万円あるのに買取査定は1900万円。差額の900万円を一括返済できなければ抵当権を抹消できず、売るに売れない『塩漬け』状態になった」(30代・メーカー勤務の投稿より)

