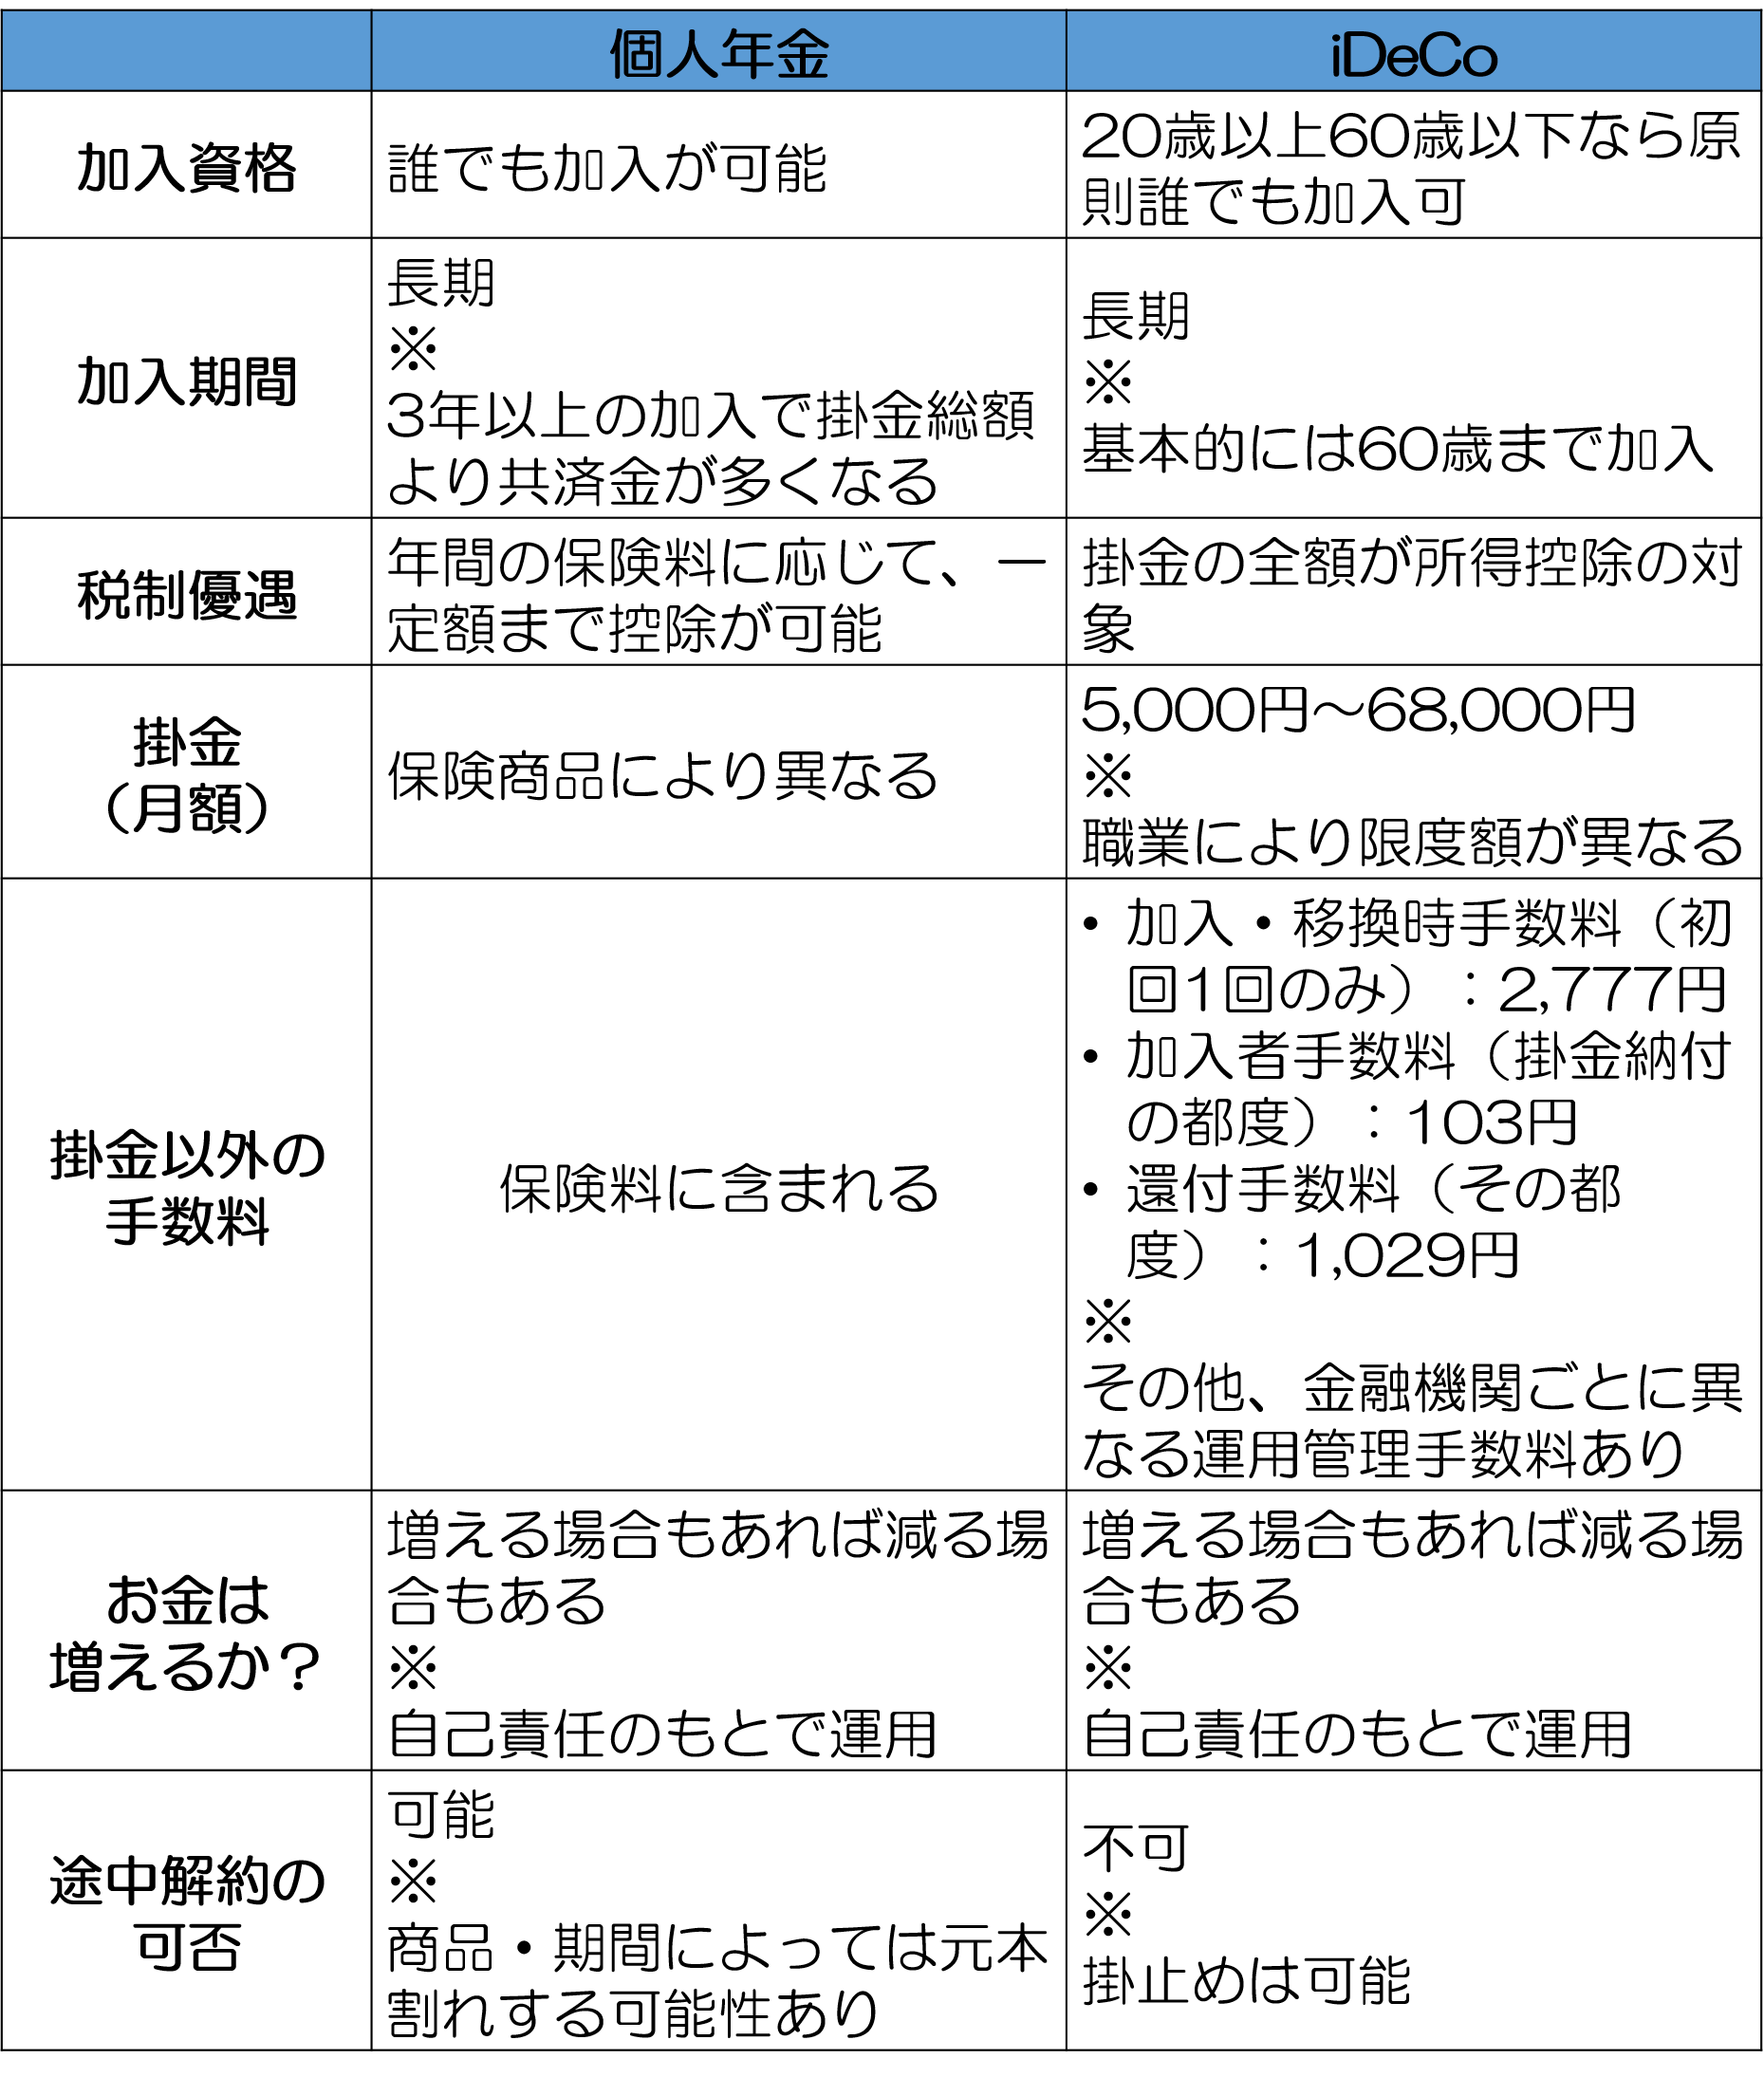
老後資金形成の現場で最も頻出する疑問が、「新NISAやiDeCoがあるのに、なぜ今あえて個人年金保険に入る必要があるのか」という点です。金融庁の推進する非課税投資制度と個人年金保険には、明確な役割の棲み分けが存在します。
新NISAは売却益・配当金が無期限非課税であり、いつでも引き出せる圧倒的な流動性が特徴です。一方のiDeCoは、掛金全額が所得控除になるという極めて強力な税制メリットを持つ反面、原則60歳まで資金を引き出せない厳格なロックがかかります。
これに対し、個人年金保険の優位性は「個人年金保険料控除」という独自の税制枠にあります。生命保険料控除の枠組みは「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の3つに独立しており、他の保険で一般枠を使い切っていても、年金用として別枠で所得控除を受けることが可能です。
例えば、課税所得300万円(所得税率10%・住民税率10%)の会社員が、年間8万円(月々約6,700円)以上の個人年金保険料を支払った場合、所得税4,000円+住民税2,800円=年間6,800円の税金が確実に還付・軽減されます。年間8万円の拠出に対して6,800円の確実なリターンが得られる計算となり、これ単体で初年度から年8.5%相当の確定利回りが生み出される計算になります。投資信託のような価格変動に晒されず、安全資産の置き場としてこの税制メリットを最大活用することが賢い選び方です。

