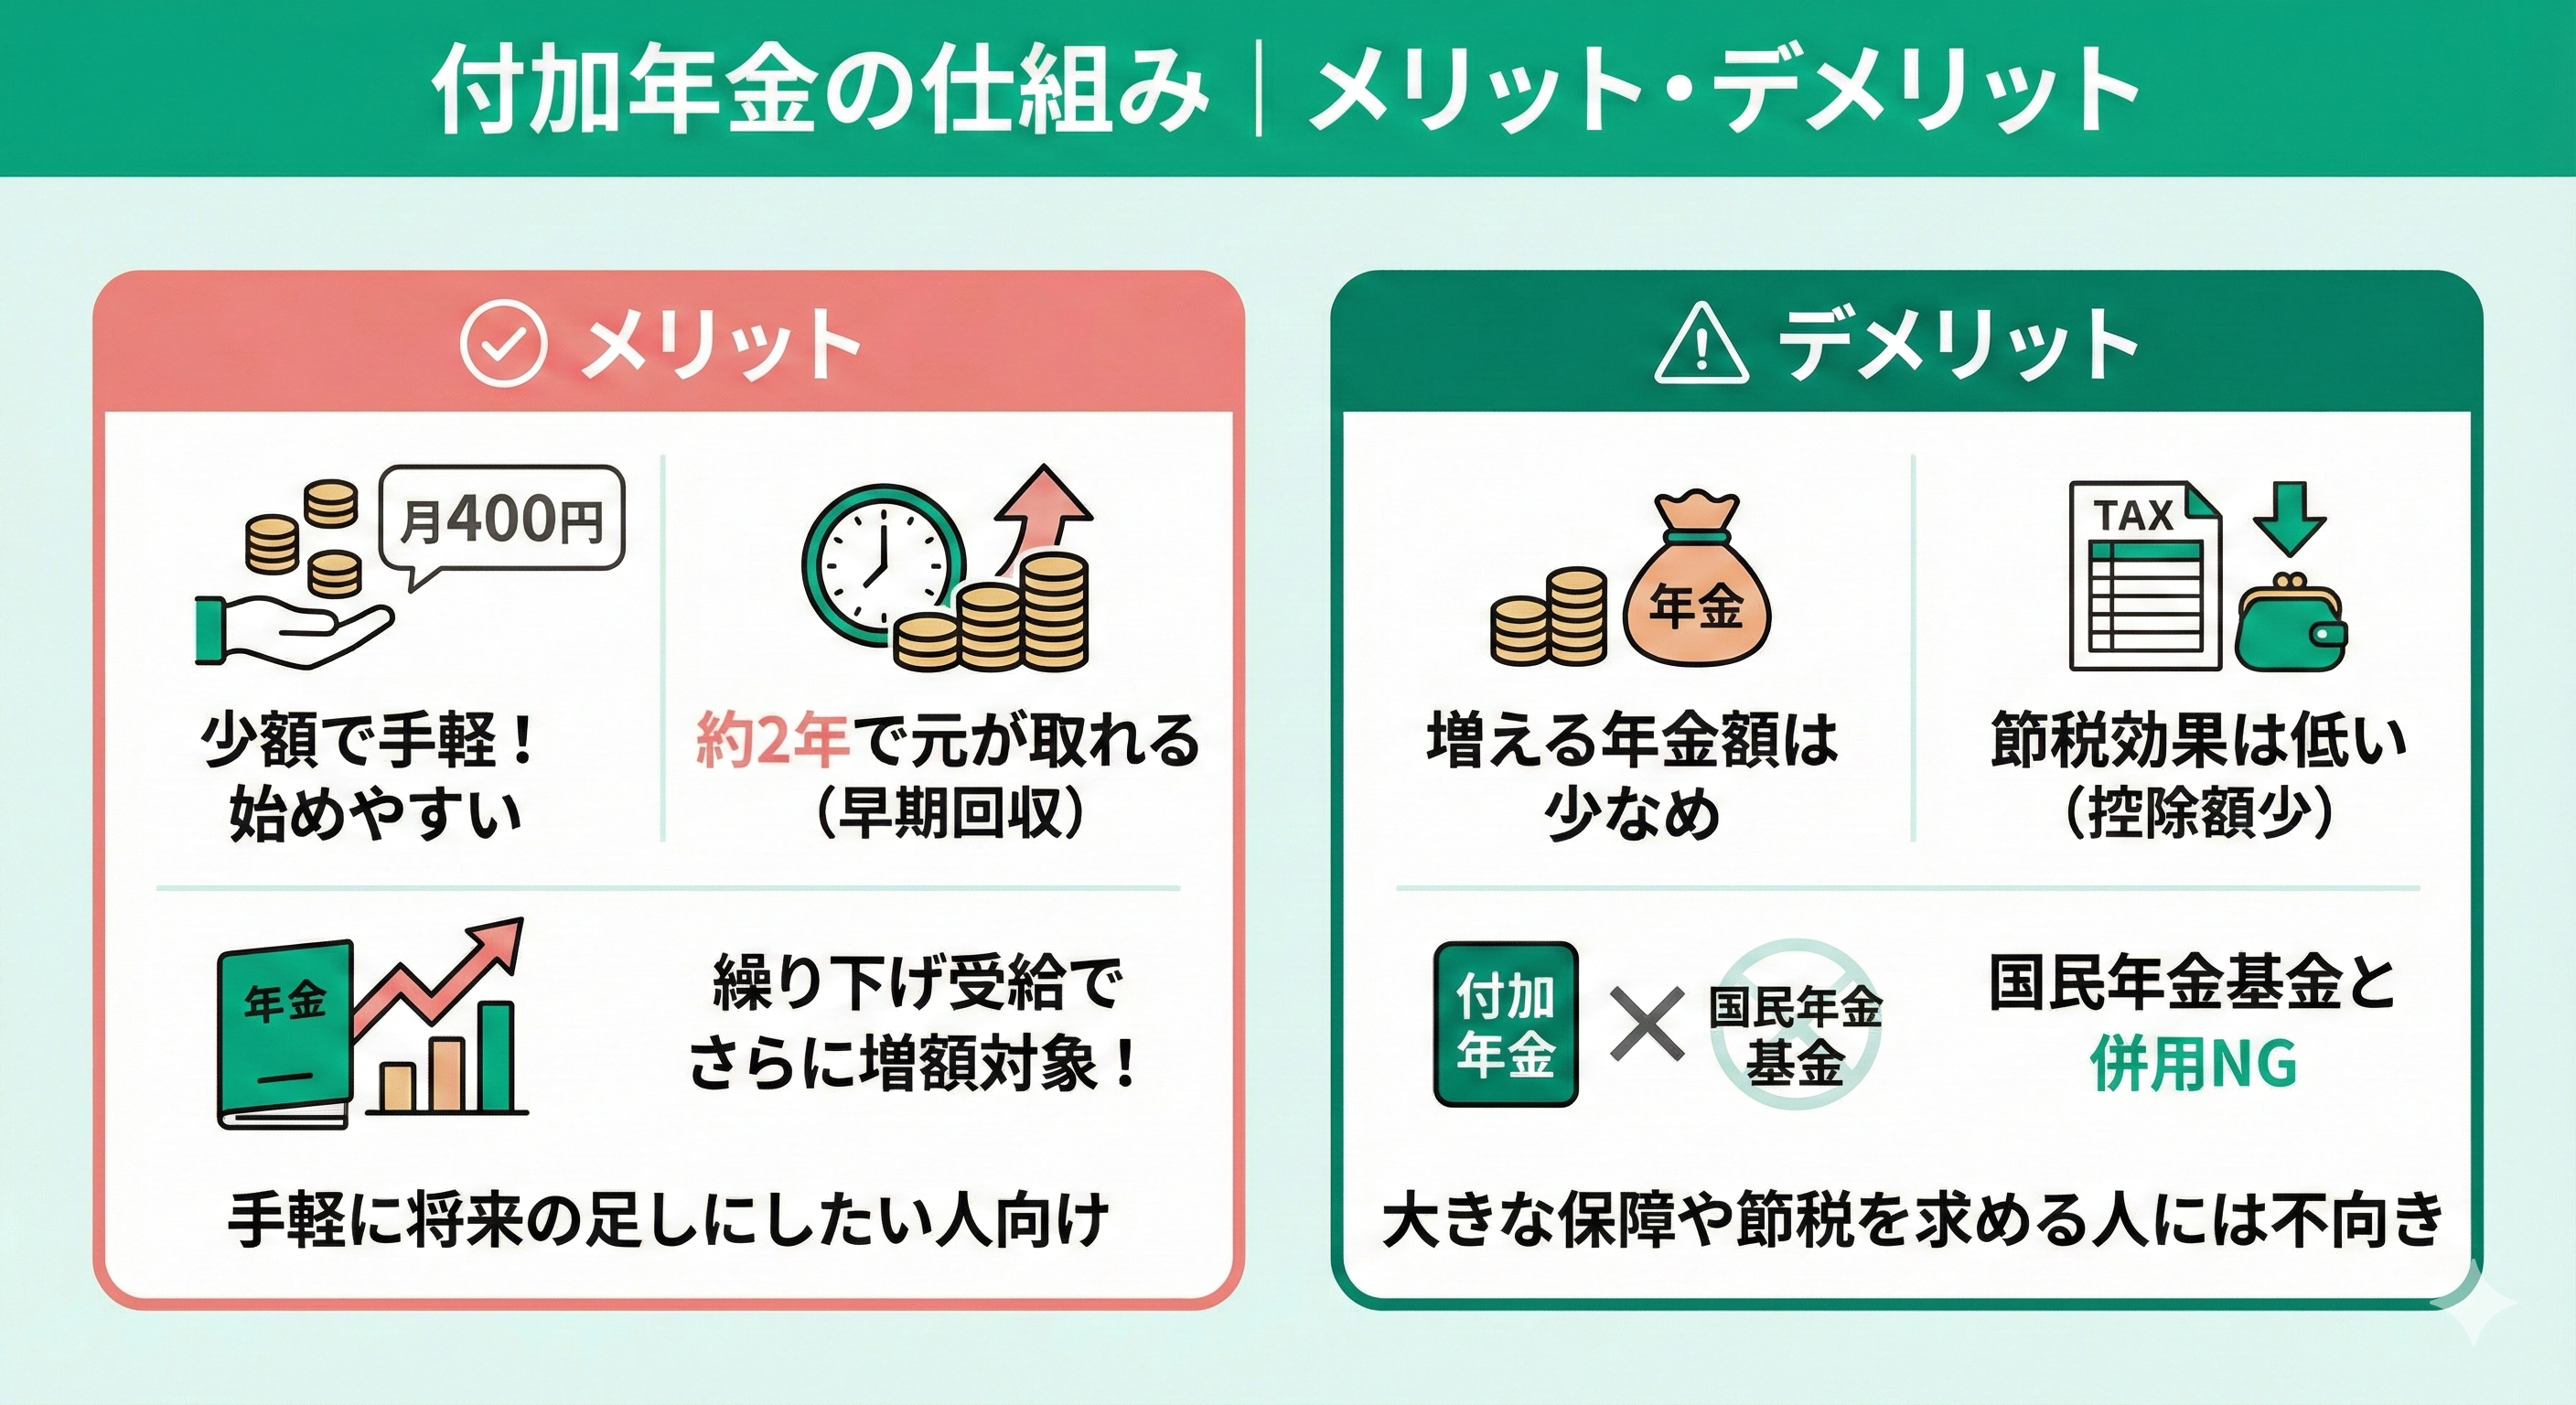
「付加年金は本当に得なのか?」という疑問に対して、数字上の明確な答えが存在します。付加年金が投資や資産形成の観点から極めて有利とされる最大の理由は、年金受給開始からわずか2年で元が取れるという驚異的な回収効率にあります。
納付額と受取額の関係を年単位で整理すると、その仕組みが直感的に分かります。
・1年間(12カ月)納付した場合:支払額は4,800円(400円×12)
・受け取る年金額:生涯にわたり年額2,400円(200円×12)
2,400円を2年間受け取ると合計4,800円となり、納付した保険料と同額に達します。つまり、何年間保険料を納付した場合であっても、「年金の年間受取額=支払った保険料総額のちょうど半分(50%)」になるよう設計されています。そのため、65歳から受給を開始した場合、67歳を迎えた時点で支払った保険料総額の100%を回収完了します。
67歳以降に受け取る付加年金はすべてプラスの利益となり、平均寿命まで生存すれば、納めた保険料の何倍もの金額を受け取ることになります。民間の個人年金保険や投資信託でこれほど短期間に元本回収を確定させられる商品は存在せず、公的年金ならではの圧倒的なメリットといえます。

