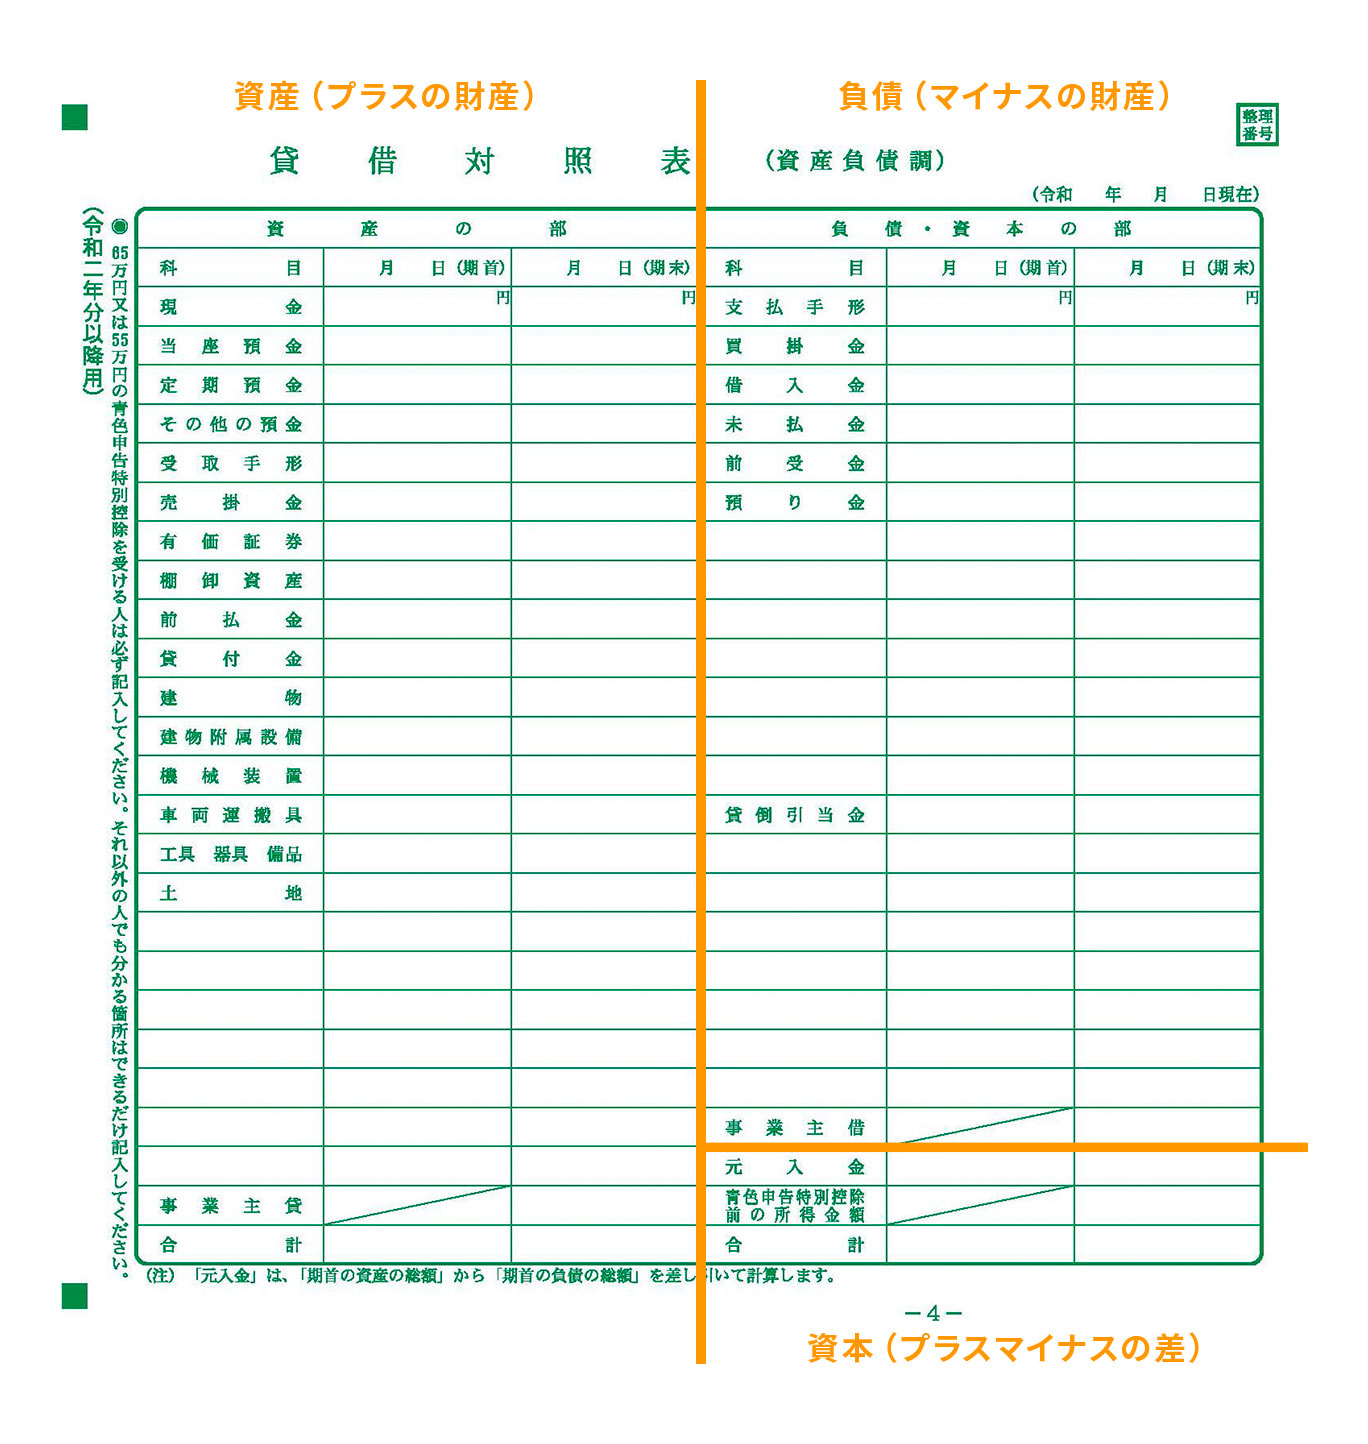
インターネット上の掲示板やSNS上には、「個人事業主の確定申告において、税務署は損益計算書(売上と経費)しか見ていない。貸借対照表の左右の数字など、適当に事業主勘定で合わせておけば税務調査には入られない」といった危険極まりない俗説が散見されます。しかし、これは極めて悪質な誤解です。
国税庁の税務調査官は、決算書を精査する際、損益計算書以上に貸借対照表の異変に目を光らせています。調査官がBS上で瞬時に不審点を察知する主要な着眼点は以下の3点です。
着眼点1:売上規模に対して不自然に膨張した「事業主貸」
年間売上が1,000万円程度の事業において、事業主貸が1,500万円に達しているようなケースです。これは事業資金を私的に浪費しているだけでなく、売上を個人口座に隠蔽(売上除外)している兆候として真っ先に疑われます。
着眼点2:手元現金残高の異常な高止まり
実務上、現金を何百万円も金庫に保管して商売を行う個人事業主は稀です。帳簿上の「現金」が数百万円単位で計上されている場合、経費の二重計上や架空経費の計上によって、帳簿上の現金残高と実際の保有現金の間に乖離が生じている可能性を調査官は見逃しません。
着眼点3:元入金の大幅なマイナス継続
元入金が数期連続で巨額のマイナスに沈んでいる状態は、債務超過であるか、あるいは過去の売上漏れ・記帳の破綻を明白に示すシグナルです。適当な数字を埋めて左右を合致させただけの貸借対照表は、プロの税務調査官の前では白紙を提出しているのと同等のリスクを孕んでいます。
【プロの結論】お金の境界線心理学と自力申告の判断基準
なぜ多くの個人事業主が貸借対照表の記帳で挫折するのか。その深層には、家族社会学や心理学で論じられる「バウンダリー(境界線)」の問題が潜んでいます。個人事業主にとって、自己の生活と事業活動は物理的にも精神的にも密接不可分です。家計の財布と事業の財布を無意識に一体化させてしまう「共依存的会計処理」こそが、事業主勘定の混乱と貸借不一致の根本原因なのです。
健全な事業継続を果たすためには、事業用銀行口座と事業用クレジットカードを生活用から完全に分離し、心理的な境界線を物理的に確立することが不可欠です。その上で、65万円控除を自力で目指すべき人と、専門家に委任すべき人の明確な分岐点は以下のように定義されます。
【自力で65万円控除を完結できる人の条件】
・事業専用の銀行口座とクレジットカードを完全に分離して運用している。
・クラウド会計ソフトの口座自動同期を活用し、月1回以上の記帳と通帳残高の照合を行っている。
・複式簿記の「借方・貸方」の基本概念と、元入金の繰越ロジックを理解する学習意欲がある。
【税理士への依頼や10万円控除への切り替えを検討すべき人の条件】
・生活費と事業費が1つの口座で完全に混在しており、過去数年分の通帳履歴の整理が手つかずである。
・帳簿上の現預金残高と実際の通帳残高のズレが数十万円以上あり、原因の特定に半日以上を要する。
・貸借対照表の修正に何十時間も浪費し、本来の事業活動や売上獲得の機会損失が生じている。

