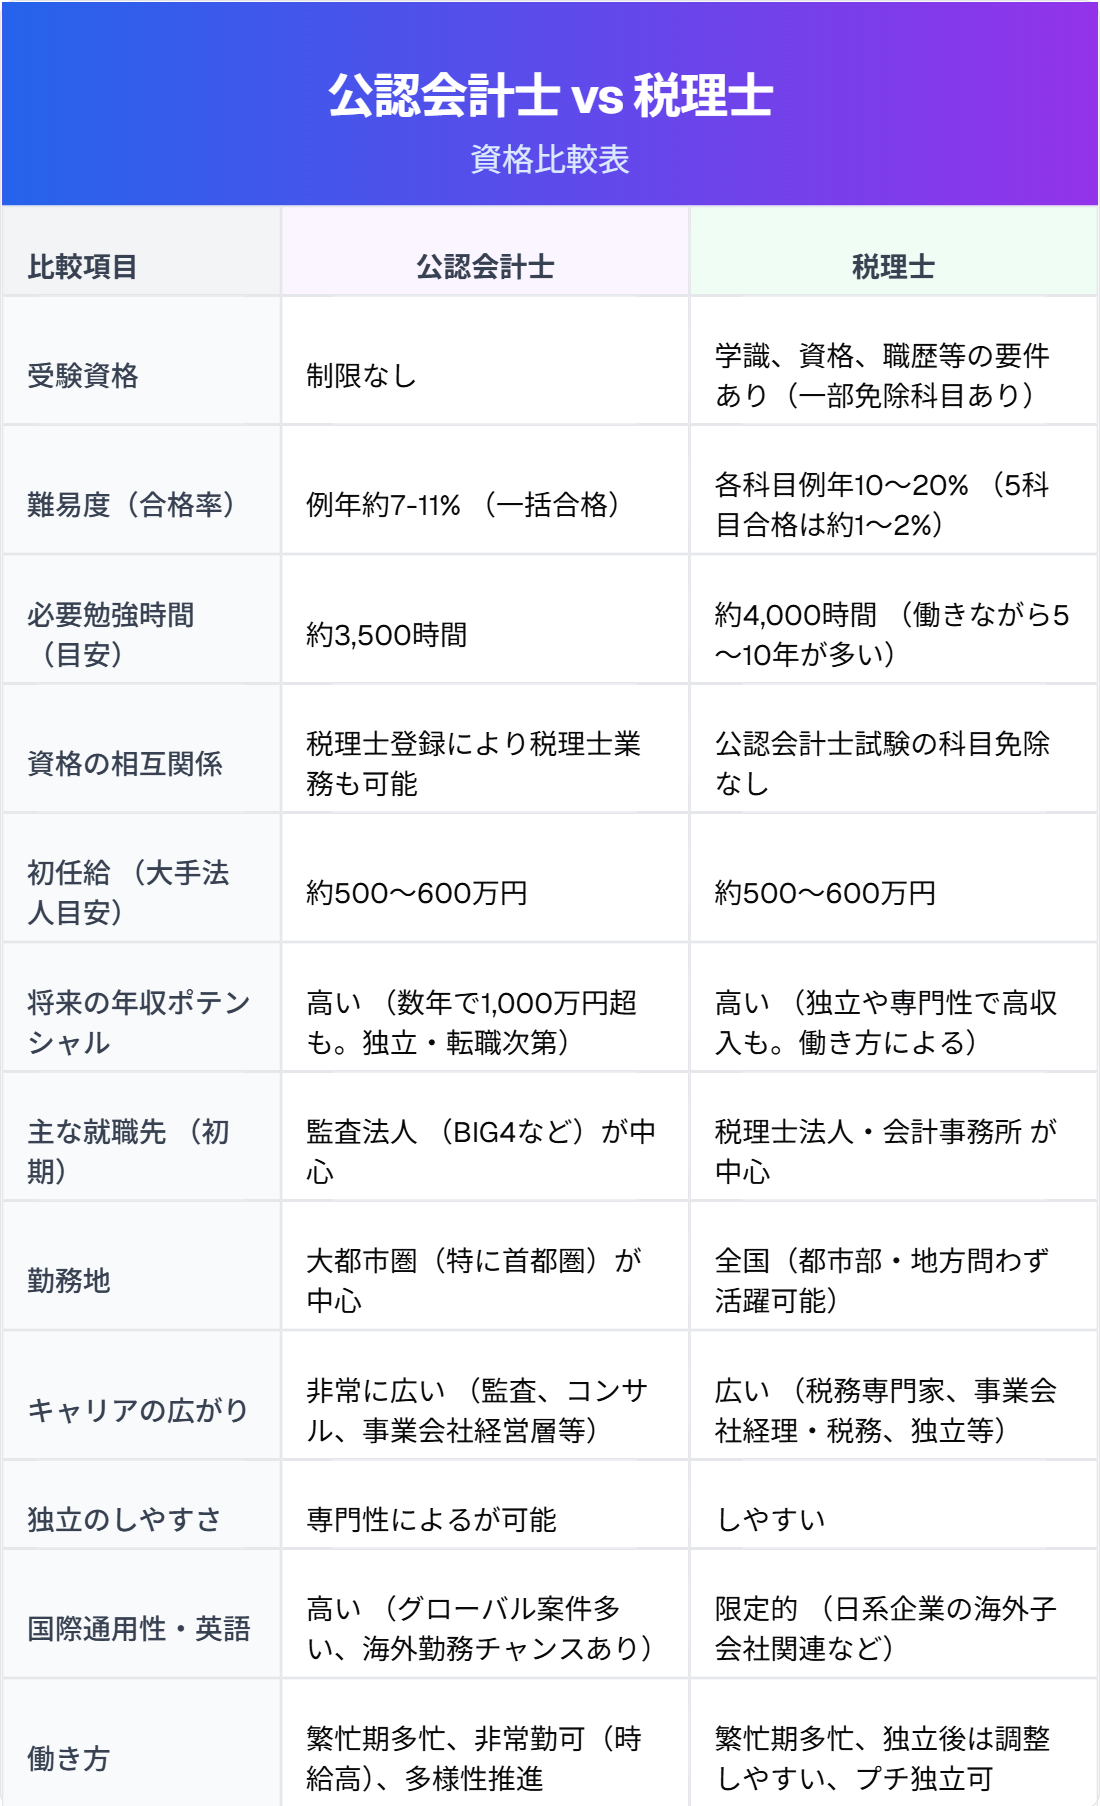
厚生労働省「賃金構造基本統計調査」や日本公認会計士協会、国税庁公表の統計データ、および業界大手エージェントの集計データをもとに、公認会計士と税理士の待遇と試験環境を客観的に比較した表が以下となります。
年収の違いを掘り下げると、初期キャリアにおける格差は明白です。Big 4を中心とする大手監査法人は新卒・未経験の合格者であっても初年度から年収550万〜650万円前後を提示し、マネージャーへ昇格すれば30代前半で1,000万円の大台を突破するのが一般的です。一方、中堅・小規模な税理士法人の勤務税理士は年収400万〜500万円前後からスタートすることが多く、組織勤務の段階では給与水準に一定の開きが見られます。
ただし、独立開業を視野に入れた瞬間にこの力関係は逆転し得ます。日本税理士会連合会の実態調査等でも示されている通り、自ら事務所を構えて優良な顧問先を数十社確保した税理士は、個人で年収2,000万〜3,000万円以上を稼ぎ出す事例が豊富に存在します。監査証明という業務の性質上、大組織に属さなければ案件を受注しにくい公認会計士に対し、税理士は「個人の看板」で生涯にわたって安定したストックビジネスを築きやすいという強みを持っています。

