エクステリア工事において、インターネット掲示板やSNS上で頻繁に語られるのが「新築引き渡し後の後付けなら役所にはバレない」という都市伝説です。しかし、全国の市区町村における税務課の現場運用を取材すると、全く異なる実態が浮かび上がります。
現在、多くの自治体では高解像度航空写真や衛星画像、GIS(地理情報システム)を用いた定期的な経年差分抽出システムを導入しています。前年と今年度の航空写真をデジタル照合し、敷地内に新設された屋根構造物を自動検知する技術が確立されているため、敷地の奥に設置した構造物であっても高精度で把握されます。
ここで混同してはならないのが、「建築基準法」と「税法(地方税法)」の管轄の違いです。
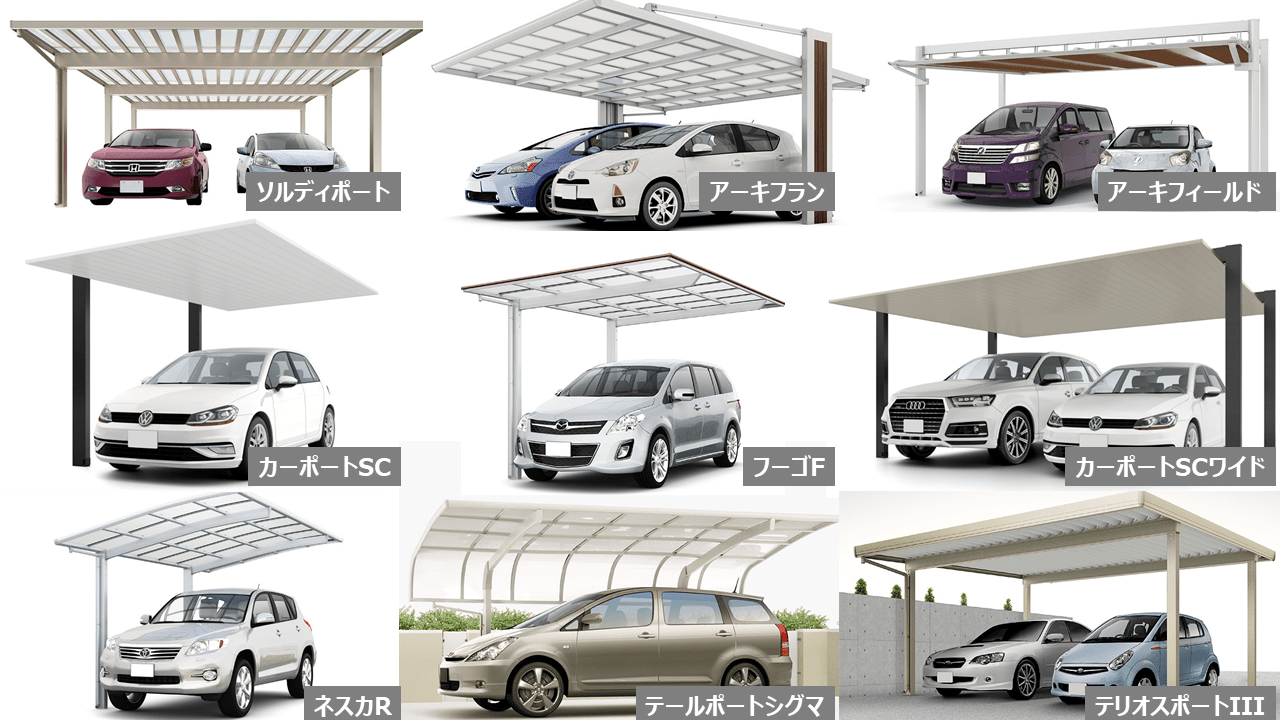
建築基準法上、カーポートは壁がなくても屋根と柱があるため「建築物」として扱われます。そのため、床面積10㎡を超える設置工事を行う場合は、防火地域・準防火地域外であっても原則として建築確認申請の手続きが必要です。建築確認申請を出して合法的に設置しても、外気分断性がなければ固定資産税の調査員が現地確認を行っても課税台帳には登録されません。逆に、建築確認を怠って設置し、さらに壁を設けて課税要件を満たした場合は、違反建築物の是正勧告と過去数年にわたる追徴課税という最悪の二重リスクを背負うことになります。

