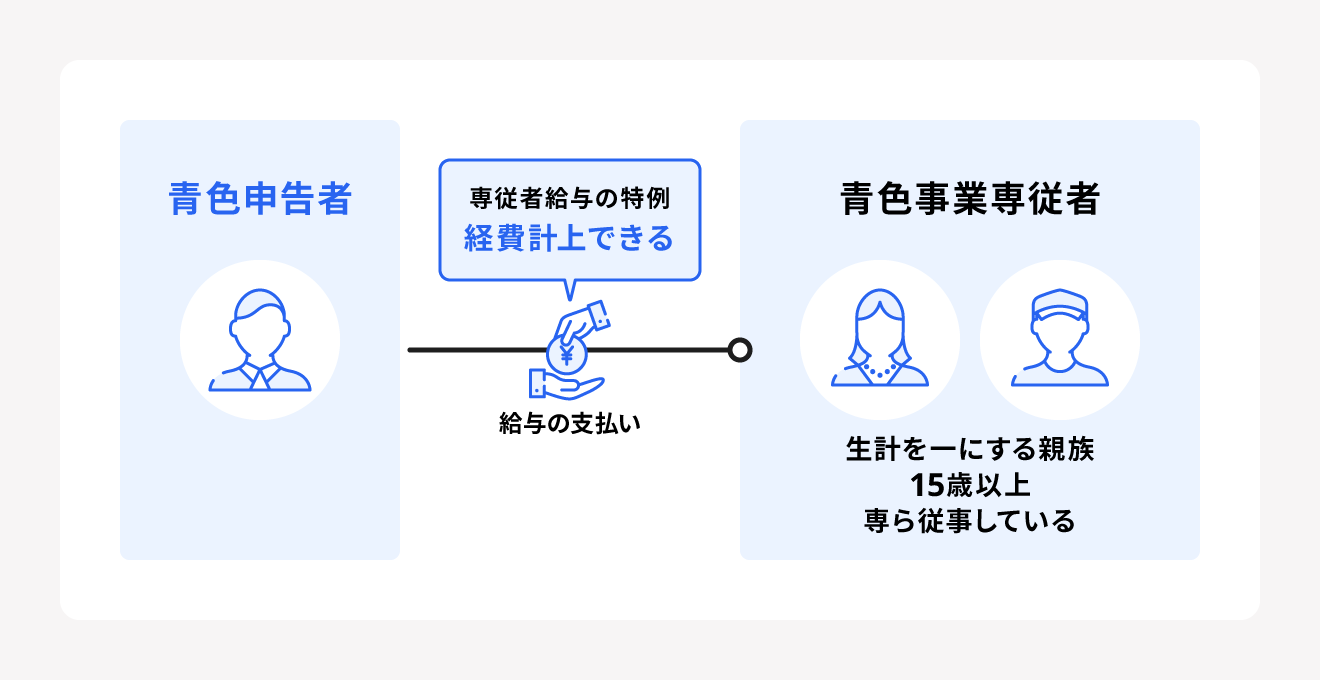
Q1:専従者給与は月額いくらに設定するのが税務上一番お得ですか?
A1:専従者本人の所得税と住民税を非課税に抑えるなら「月額8万8,000円未満(年収約103万円)」が一つの目安とされます。しかし、事業主の所得が800万円以上など高所得の場合は、配偶者控除の消失を考慮しても、専従者へ月額15万〜20万円程度を支払い、専従者側で多少の税・社保負担を払ってでも事業主の高い限界税率(所得税・住民税で30〜43%以上)を削った方が世帯全体の手取りは最大化します。
Q2:年度の途中で専従者給与の金額を変更することはできますか?
A2:原則として年の途中で自由に増額・減額することは推奨されません。税務署へ提出した「専従者給与届出書」の上限額以内であれば法的に直ちに違法とはなりませんが、正当な理由(役職の変更、大幅な業務範囲の拡大、深刻な業績悪化など)がない頻繁な金額変更は「利益操作」とみなされ税務調査で厳しく追及されます。変更が必要な場合は「青色事業専従者給与に関する変更届出書」を遅滞なく税務署へ提出してください。
Q3:専従者として給与をもらいながら、メルカリや趣味のハンドメイドで副収入を得ても大丈夫ですか?
A3:事業主の業務に支障が出ない範囲で、少額の不用品処分(生活用動産の譲渡)や小遣い稼ぎ程度の雑所得を得る程度であれば、直ちに「専従性がない」と否認される可能性は低いです。ただし、他社と雇用契約を結んでパート勤務をしたり、自身で独立した店舗を構えて本格的な事業を営んだりしている場合は「専従」の要件を満たさないと判断されます。
Q4:専従者に退職金を支払って経費にすることはできますか?
A4:青色申告であっても、専従者に対する退職金(退職手当)は必要経費として認められません。親族間での恣意的な所得移転を防ぐためです。専従者の将来の退職金代わりとしては、国が用意している「小規模企業共済」に専従者自身が加入するか、あるいは法人化(会社設立)して役員退職金を支給するスキームを検討するのが現実的な解決策となります。

