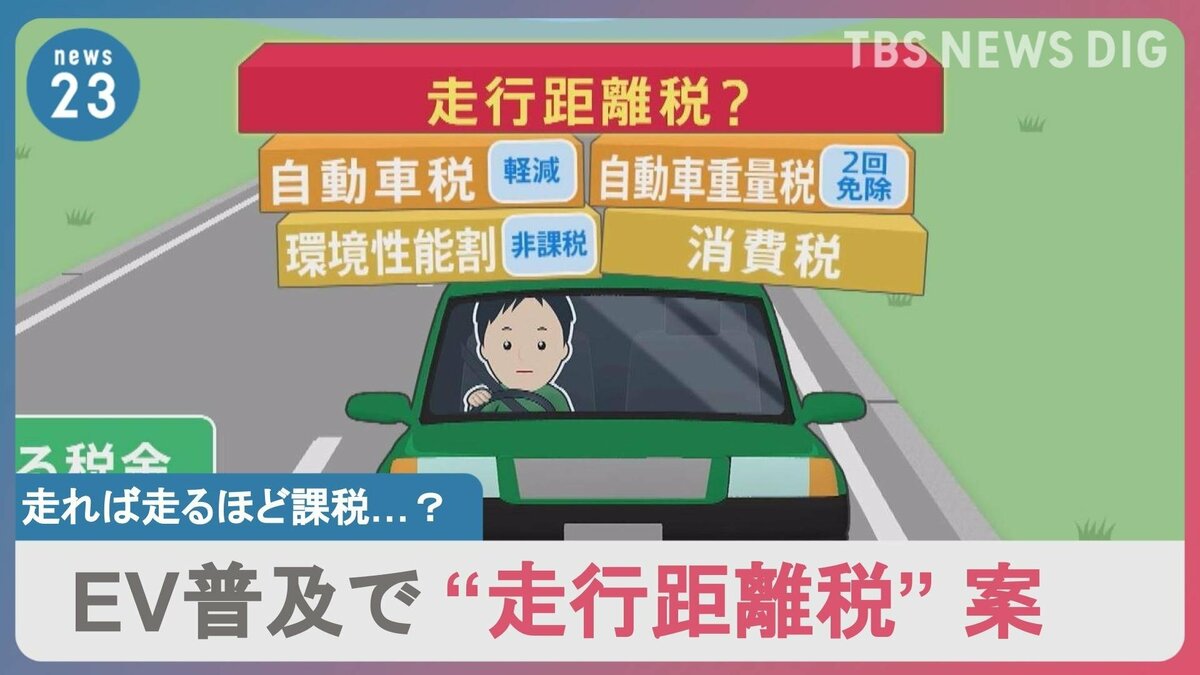
走行距離課税をめぐる言説の中には、一部の誤解や知られざる制度的盲点も存在します。感情論に流されず、冷静に検証しておくべき論点は次の3点です。
第一に、「すでに諸外国では当たり前に導入されている」という言説の真偽です。確かに、米国オレゴン州のパイロットプログラムやニュージーランドのディーゼル車・EV課税など、先行事例は存在します。しかし、それらは「既存の燃料税を完全に撤廃した代替措置」であるか、あるいは任意参加の実証実験にとどまるケースがほとんどです。日本のように「重量税もガソリン税も維持したまま、新たな走行税を上乗せする」というような露骨な多重課税を断行した国は極めて稀です。
第二に、「EVだけを狙い撃ちにすれば解決するのではないか」という議論です。確かにガソリン税を払っていないEVへの課税は一見筋が通っているように見えます。しかし、2026年時点における日本の新車販売に占める純粋なバッテリーEV(BEV)のシェアは依然として数パーセント台に留まっており、EVのみを課税対象にしてもシステム開発・回収コストの方が高くつき、税収の穴埋めには到底足りません。結果的に「ガソリン車を含む全車両から薄く広く徴収する」形にスライドせざるを得ないのが財務当局の本音です。
第三に、不正メーター巻き戻しやGPS遮断装置(ジャマー)の横行リスクです。税金逃れを目的とした不正機器のブラックマーケットが形成される恐れがあり、それを取り締まる警察・行政コストを考慮すると、費用対効果の面からも制度設計は破綻していると言わざるを得ません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
仮に将来的な税制議論の中で、何らかの形(走行距離連動型自動車保険の義務化や、特定車両への実証実験)で走行課税的なアプローチが検討された場合、国民一人ひとりが自身のライフスタイルに合わせて取るべき立ち位置は明確に分かれます。
【制度導入を前向き・許容できる層】 鉄道網が完備された都心部に居住し、月間の走行距離が100〜200kmに満たない超短距離ドライバーです。もし「既存の固定自動車税(自動車税種別割)が大幅に減額・廃止され、完全な走行距離比例にシフトする」という前提であれば、乗らない月は税金がゼロに近くなるため、トータルの維持費が下がる恩恵を受けられます。
【断固として警戒・反対すべき層】 地方・郊外在住者、毎日車で通勤・送迎を行う子育て世代、長距離配送を伴う個人事業主や法人です。この層にとって走行距離課税は「生活コスト・事業コストの不可避な激増」を意味します。税制改革の議論において「ガソリン税の引き下げ・トリガー条項の凍結解除」を求めつつ、安易な新税創設の動きに対しては、地域社会の存続をかけて明確な拒否の声を上げ続ける必要があります。

