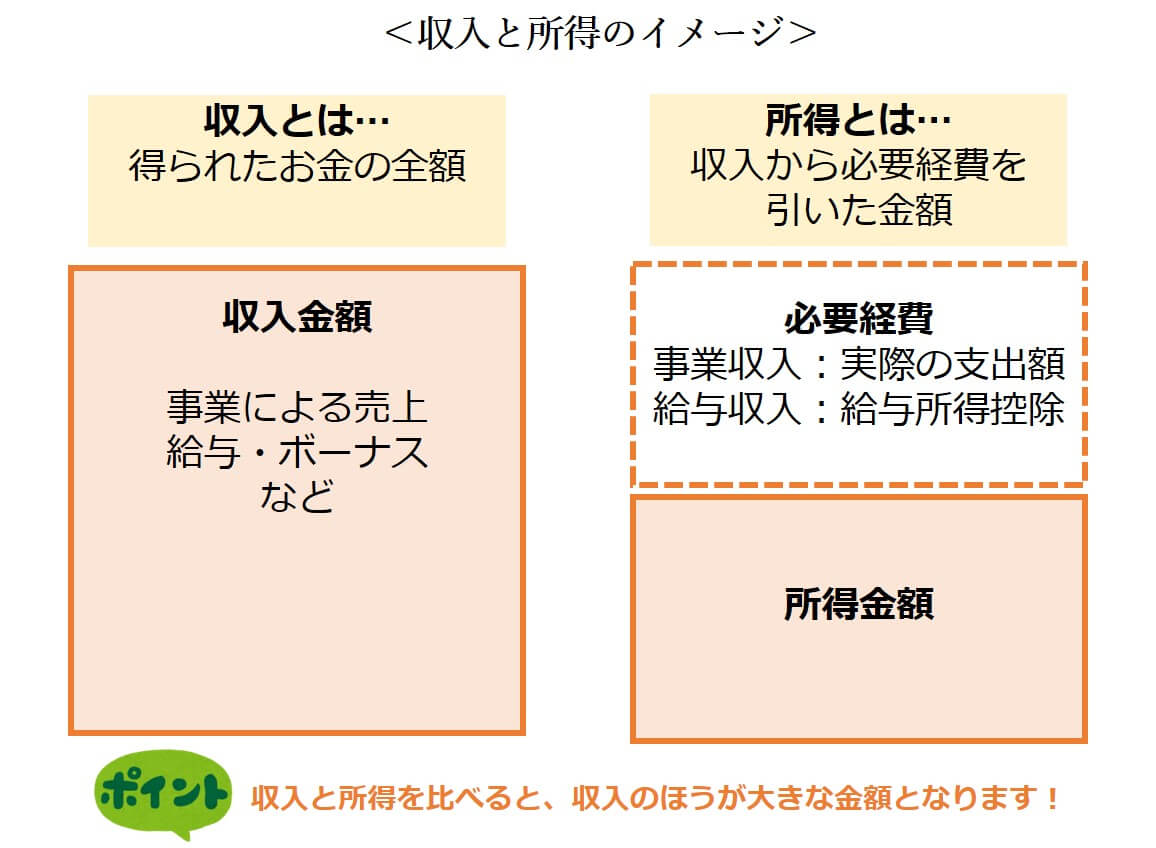
税務やマネーリテラシーの第一歩として、まず押さえるべきは「収入(額面)」と「所得」の数理的な関係性です。一言で表現すれば、「収入 − 必要経費等 = 所得」というシンプルな計算式がすべての基本形となります。
会社員や公務員、アルバイト・パートなどの給与所得者の場合、手元に届く「収入」は基本給に残業手当、各種手当、ボーナスなどを合算した、いわゆる「額面年収」を指します。一方、会社員には自営業者のようなレシートを集めて経費を精算する仕組みが原則ありません。その代わりとして、国税庁の規定によりスーツ代や業務関連支出を概算で見なす「給与所得控除の計算」が自動的に適用されます。この額面給与から給与所得控除を差し引いた残額こそが「給与所得」です。
対照的にフリーランスや店舗経営者といった個人事業主の場合、売上高そのものが「収入」に該当します。そこから事務所家賃、仕入れ代金、通信費、広告宣伝費といった「個人事業主の必要経費」を差し引いた純利益が、事業所得としての「所得」になります。
「自分は年収400万円だから所得も400万円」と思い込み、自治体の公的手続きや扶養申請、保育料の算定書類に誤った数値を記入してしまうトラブルは現場で後を絶ちません。所得基準で判定される制度に収入の額面を記入してしまうと、所得制限オーバーと誤認されて児童手当の特例給付から外れたり、住民税や健康保険料が高く算定されたりといった直接的な不利益を被る危険性があります。

