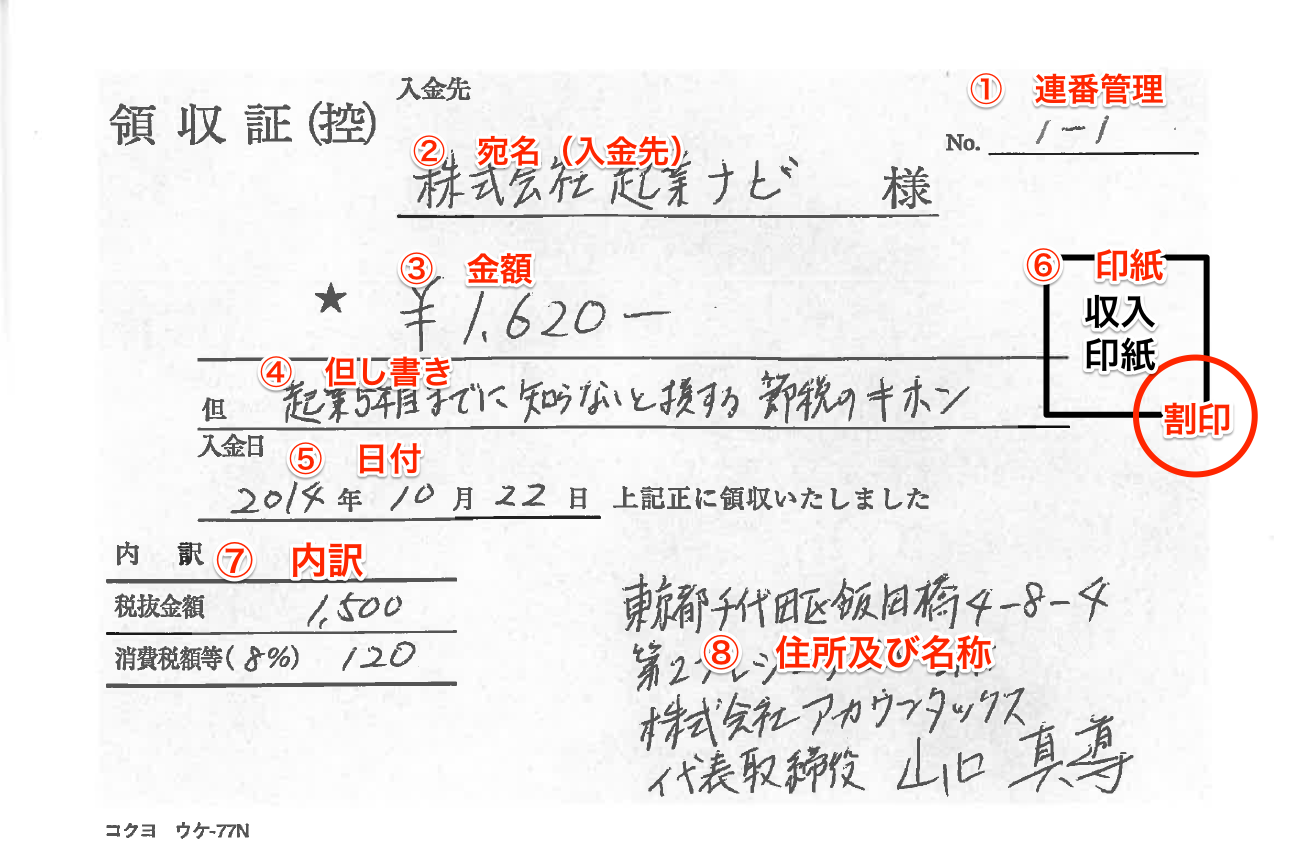
制度や法律の規定がどれほど整っていても、現実のビジネスの現場では、慣習とルールの乖離による軋轢が日常的に発生しています。経理実務の現場担当者や個人事業主、税務調査を経験した当事者たちの証言を検証すると、手書き領収書を取り巻く極めてシビアな現実が浮き彫りになります。
都内の中堅製造業で経理部チーフを務める30代後半の女性社員は、社内精算の現場について次のように実情を吐露します。
「営業部門から回ってくる手書き領収書の中で、最も困惑するのが地方出張先での飲食店や個人商店のものです。『上様』や『品代』で切られてくるのは序の口で、インボイスの登録番号がペンで殴り書きされていて判読できず、国税庁のデータベースで照合できないケースが月に何件も発生します。現場の営業担当者は『相手のおじいちゃん店主が手書きしてくれたから文句を言えなかった』と弁明しますが、経理としては仕入税額控除が取れない伝票をそのまま通すわけにはいきません。結局、差し戻して再発行を依頼するか、控除を諦めて会社が消費税分を被るかの二者択一を迫られます」
SNSやビジネス掲示板(知恵袋や5chの経理系スレッド)を定点観測しても、「接待交際費で切ったはずの手書き領収書が、税務調査で『品代』の内訳を厳しく追及され、同席者の名簿や私的な飲み会ではない証拠の提出を求められた」「手書きの数字を直した形跡があるという理由だけで、架空経費の疑いをかけられ全面監査になった」といった生々しい体験談が散見されます。
昭和・平成の時代には「適当に書いておけば通る」という阿吽の呼吸が一部でまかり通っていましたが、令和の税務行政においてそのような甘えは一切通用しません。悪気のない単純な記入不備であっても、税務調査官の心証を決定的に悪化させ、他の適正な経理処理にまで疑いの目を向けさせる「蟻の一穴」になりかねないのが、手書き領収書の隠れた恐ろしさです。

