Q1:操業度差異を忘れないための簡単な覚え方はありますか?
A1:「じ・き・こ(実際 - 基準 × 固定費率)」と覚えるのが最もシンプルで強力です。「じっさい(実際操業度)」から「きじゅん(基準操業度)」を引き、最後に「こていひりつ(固定費率)」を掛けます。引き算の結果がプラスなら有利、マイナスなら不利と直感的に判定できます。
Q2:操業度差異が大幅な「不利差異(赤字)」になった場合、現場の工場長を叱責すべきですか?
A2:原則として工場長だけの責任にすべきではありません。操業度差異の発生理由は「仕事(受注)が足りず工場を動かせなかったこと」が主原因であるため、市場の需要予測を誤った経営企画部門や、販売目標を達成できなかった営業部門の責任範囲となります。工場の現場責任を問うべきなのは「能率差異」や「予算差異」です。
Q3:基準操業度にはどのような数値が使われますか?
A3:実務や検定試験では主に「実力発揮能力(正常操業度)」または「年間予算に基づく期待操業度(期待実際操業度)」が用いられます。工場の物理的な最大生産能力ではなく、現実的に達成可能な稼働時間をベースに設定するのが標準的です。
Q4:操業度差異と予算差異のどちらが先に計算されますか?
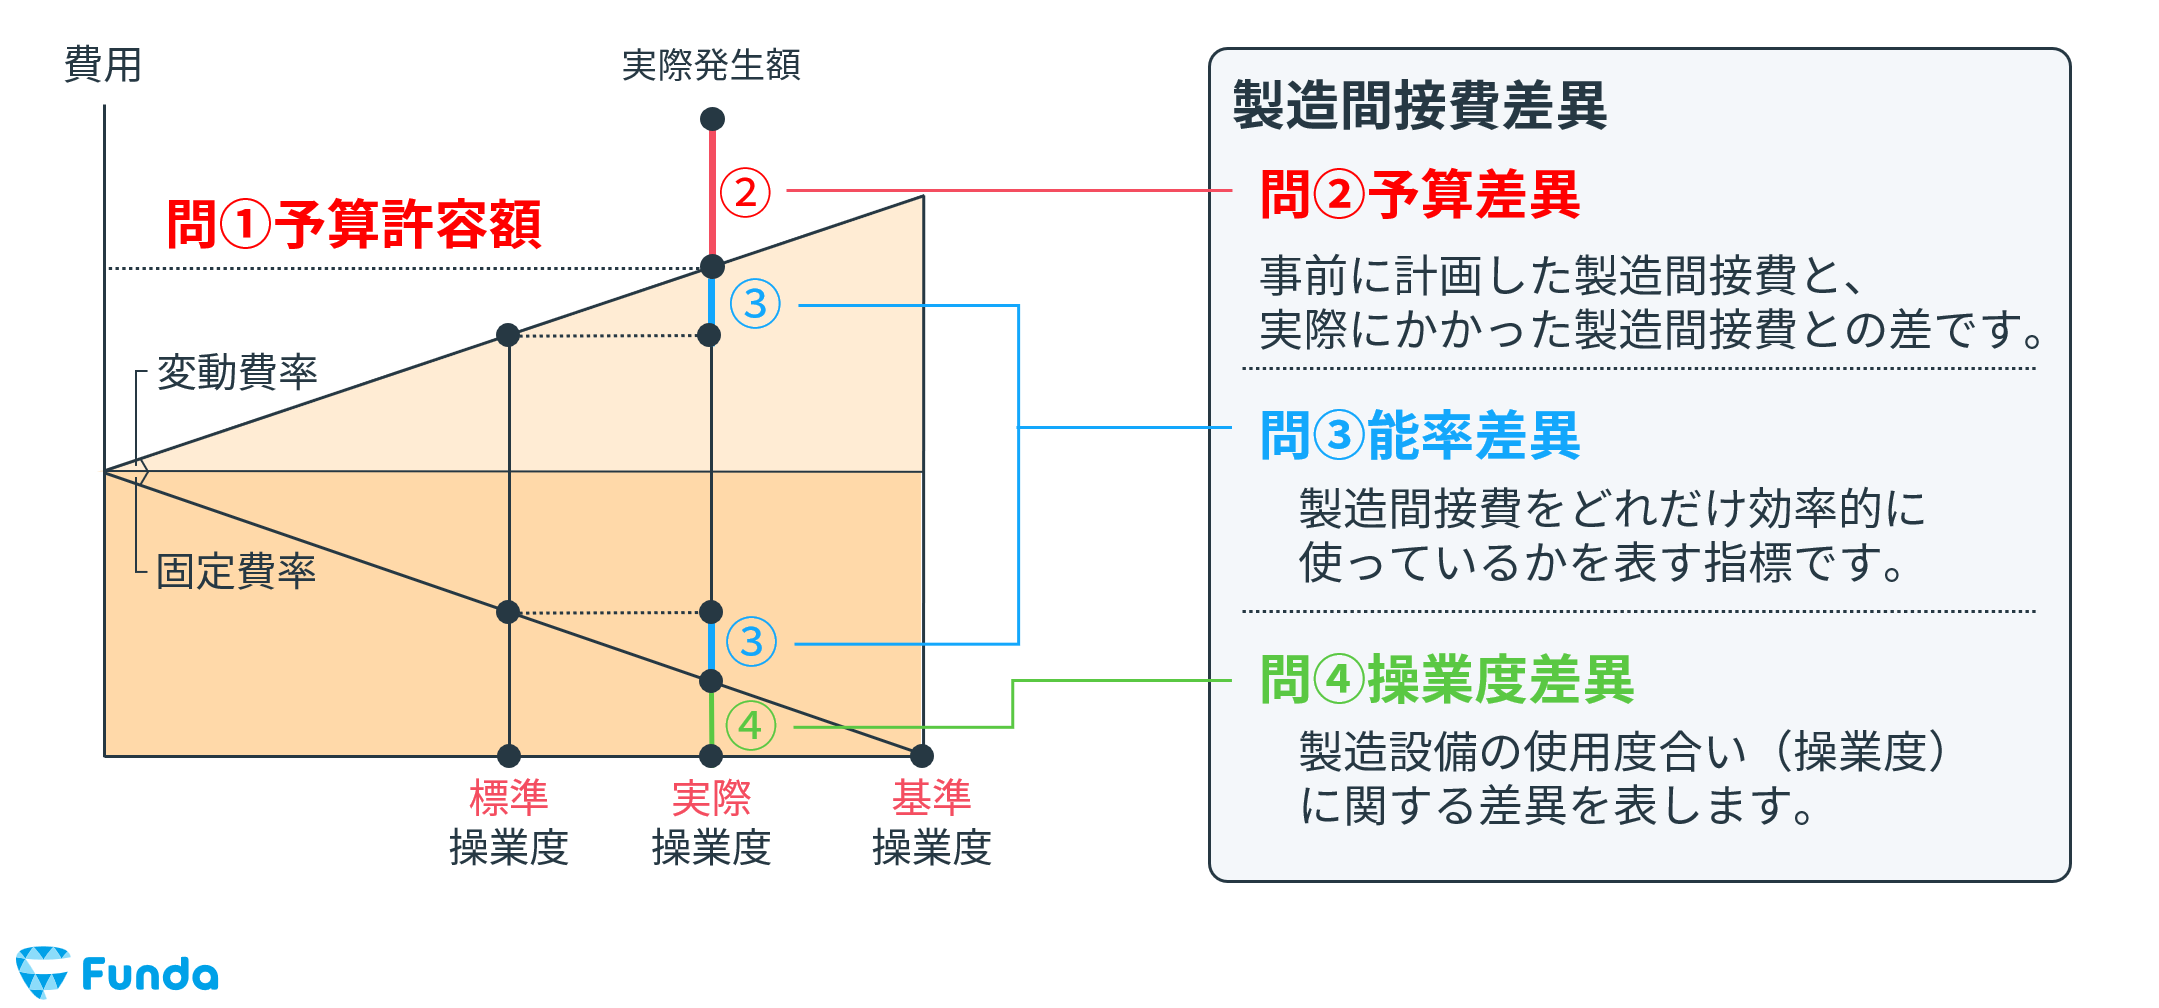
A4:シュラッター図を描く際は、縦軸の「実際発生額」と「予算許容額」の差として予算差異を把握し、横軸の操業度のズレから操業度差異を同時に導き出します。どちらを先に計算しても数値に影響はありませんが、図の上から「予算差異」、下から「操業度差異」と整理していくとミスを防ぎやすくなります。

