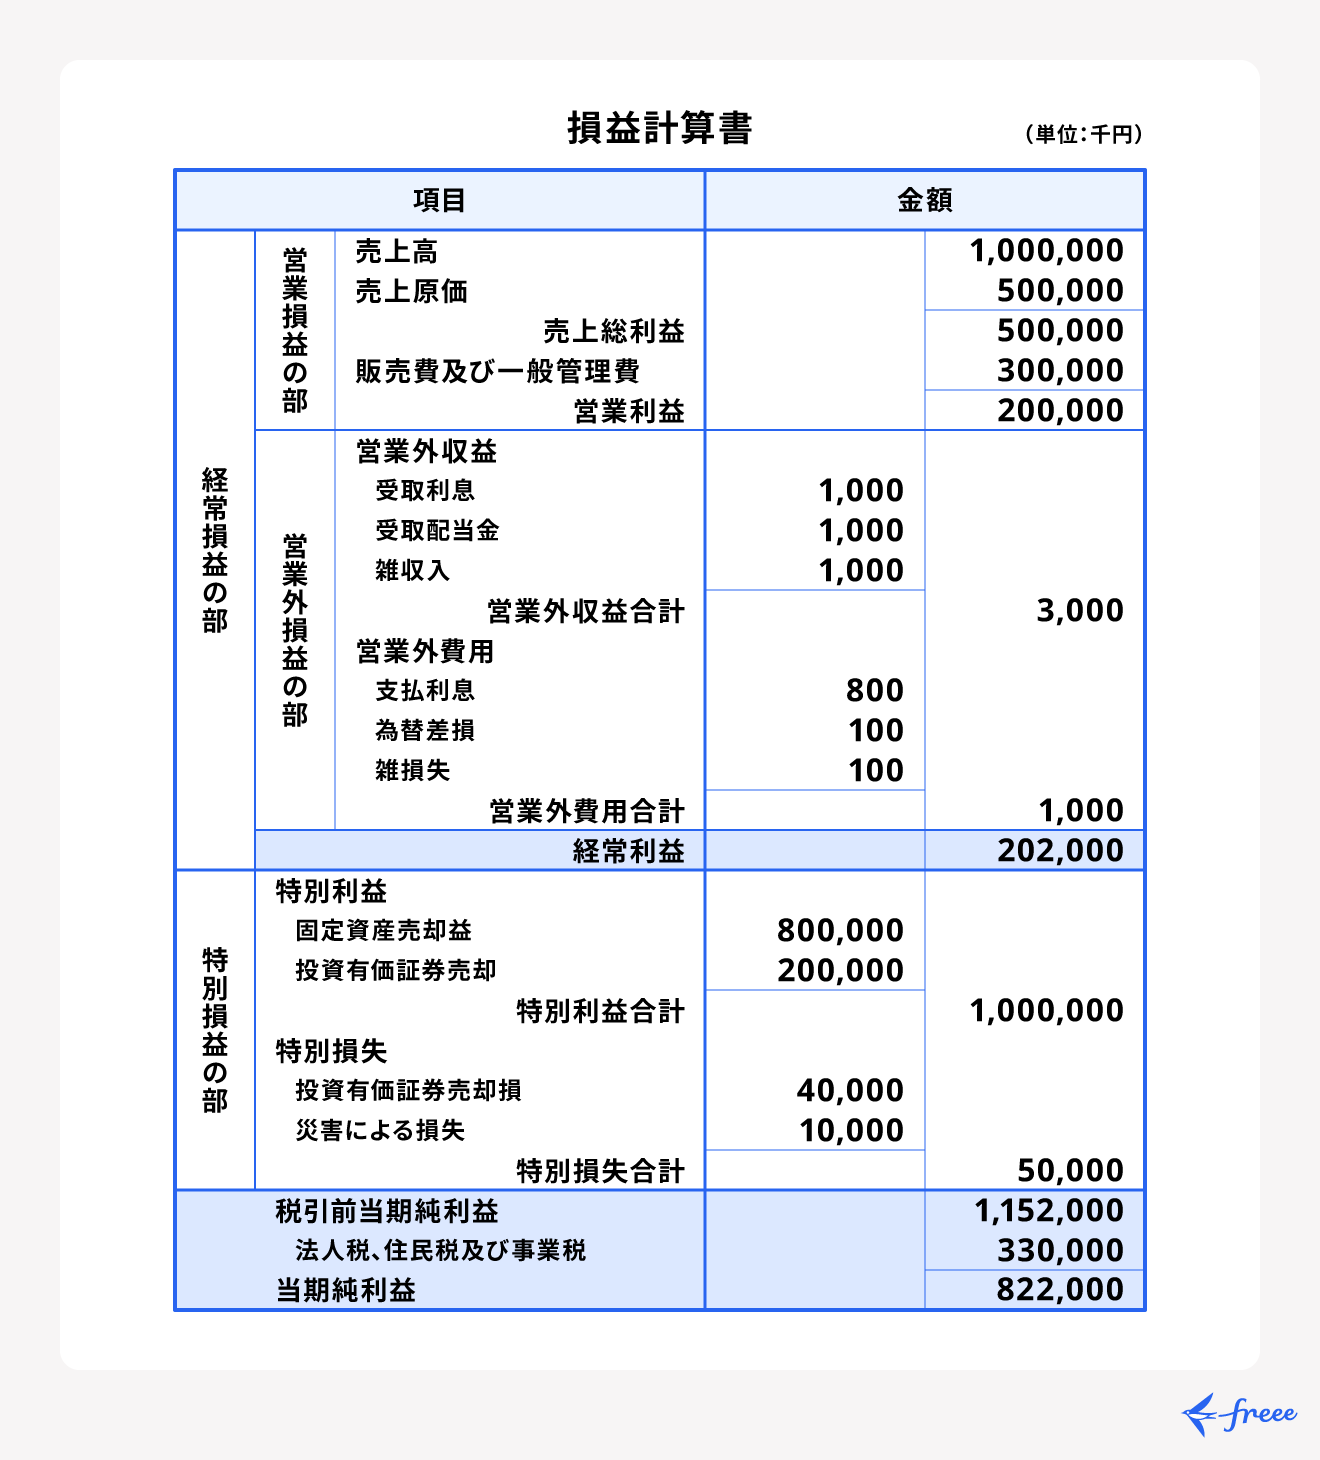
Q1:簿記の知識がまったくない初心者は、P/LとB/Sのどこから見ればいいですか?
A1:最初に見るべき箇所は、P/Lでは「営業利益」、B/Sでは「自己資本比率(純資産÷総資産)」の2点のみで十分です。営業利益がプラスであれば本業が順調であり、自己資本比率が40%以上あれば倒産リスクは低いと判断できます。この2つの基本数値を把握してから、売上高の推移や現預金の残高へと徐々に視界を広げていくステップをおすすめします。
Q2:なぜ「当期純利益」が出ているのに手元に現金がない(黒字倒産)状態になるのですか?
A2:P/Lの利益計上タイミングと、B/Sにおける現金の入出金タイミングに「ズレ」があるためです。企業間の商取引では、商品を引き渡した時点で売上と利益が計上されますが、代金の入金は数カ月後になるのが一般的です。入金される前に仕入れ代金の支払いや従業員への給与支払い期日が到来し、銀行残高が枯渇すると黒字のまま支払不能に陥ります。
Q3:転職や就職活動で企業の安全性を確かめたい時、どちらを重視すべきですか?
A3:中長期的な安定性を測るなら「貸借対照表(B/S)」を重視してください。自己資本比率が高く、潤沢な利益剰余金と現預金を備えている企業は、業界再編や不況に見舞われても数年単位で耐え忍ぶ体力があります。一方で、入社後の昇給や新規事業への挑戦意欲を重視するなら、直近数年間のP/Lで「売上高成長率」と「営業利益の伸び」が右肩上がりになっているかを確認することが不可欠です。

