大手コンビニ3社では、決済端末の操作方法やポイント提示の可否が明確に異なります。損を一切出さないための最適手順を整理します。
1. セブン-イレブン:スマホタッチ決済の一択
Vポイント セブンイレブン 支払い手順における正解は極めてシンプルです。セブン-イレブンは共通ポイントとしてのVポイント提示(バーコードスキャン)には非対応です。そのため、ポイントカード画面を提示する必要はありません。
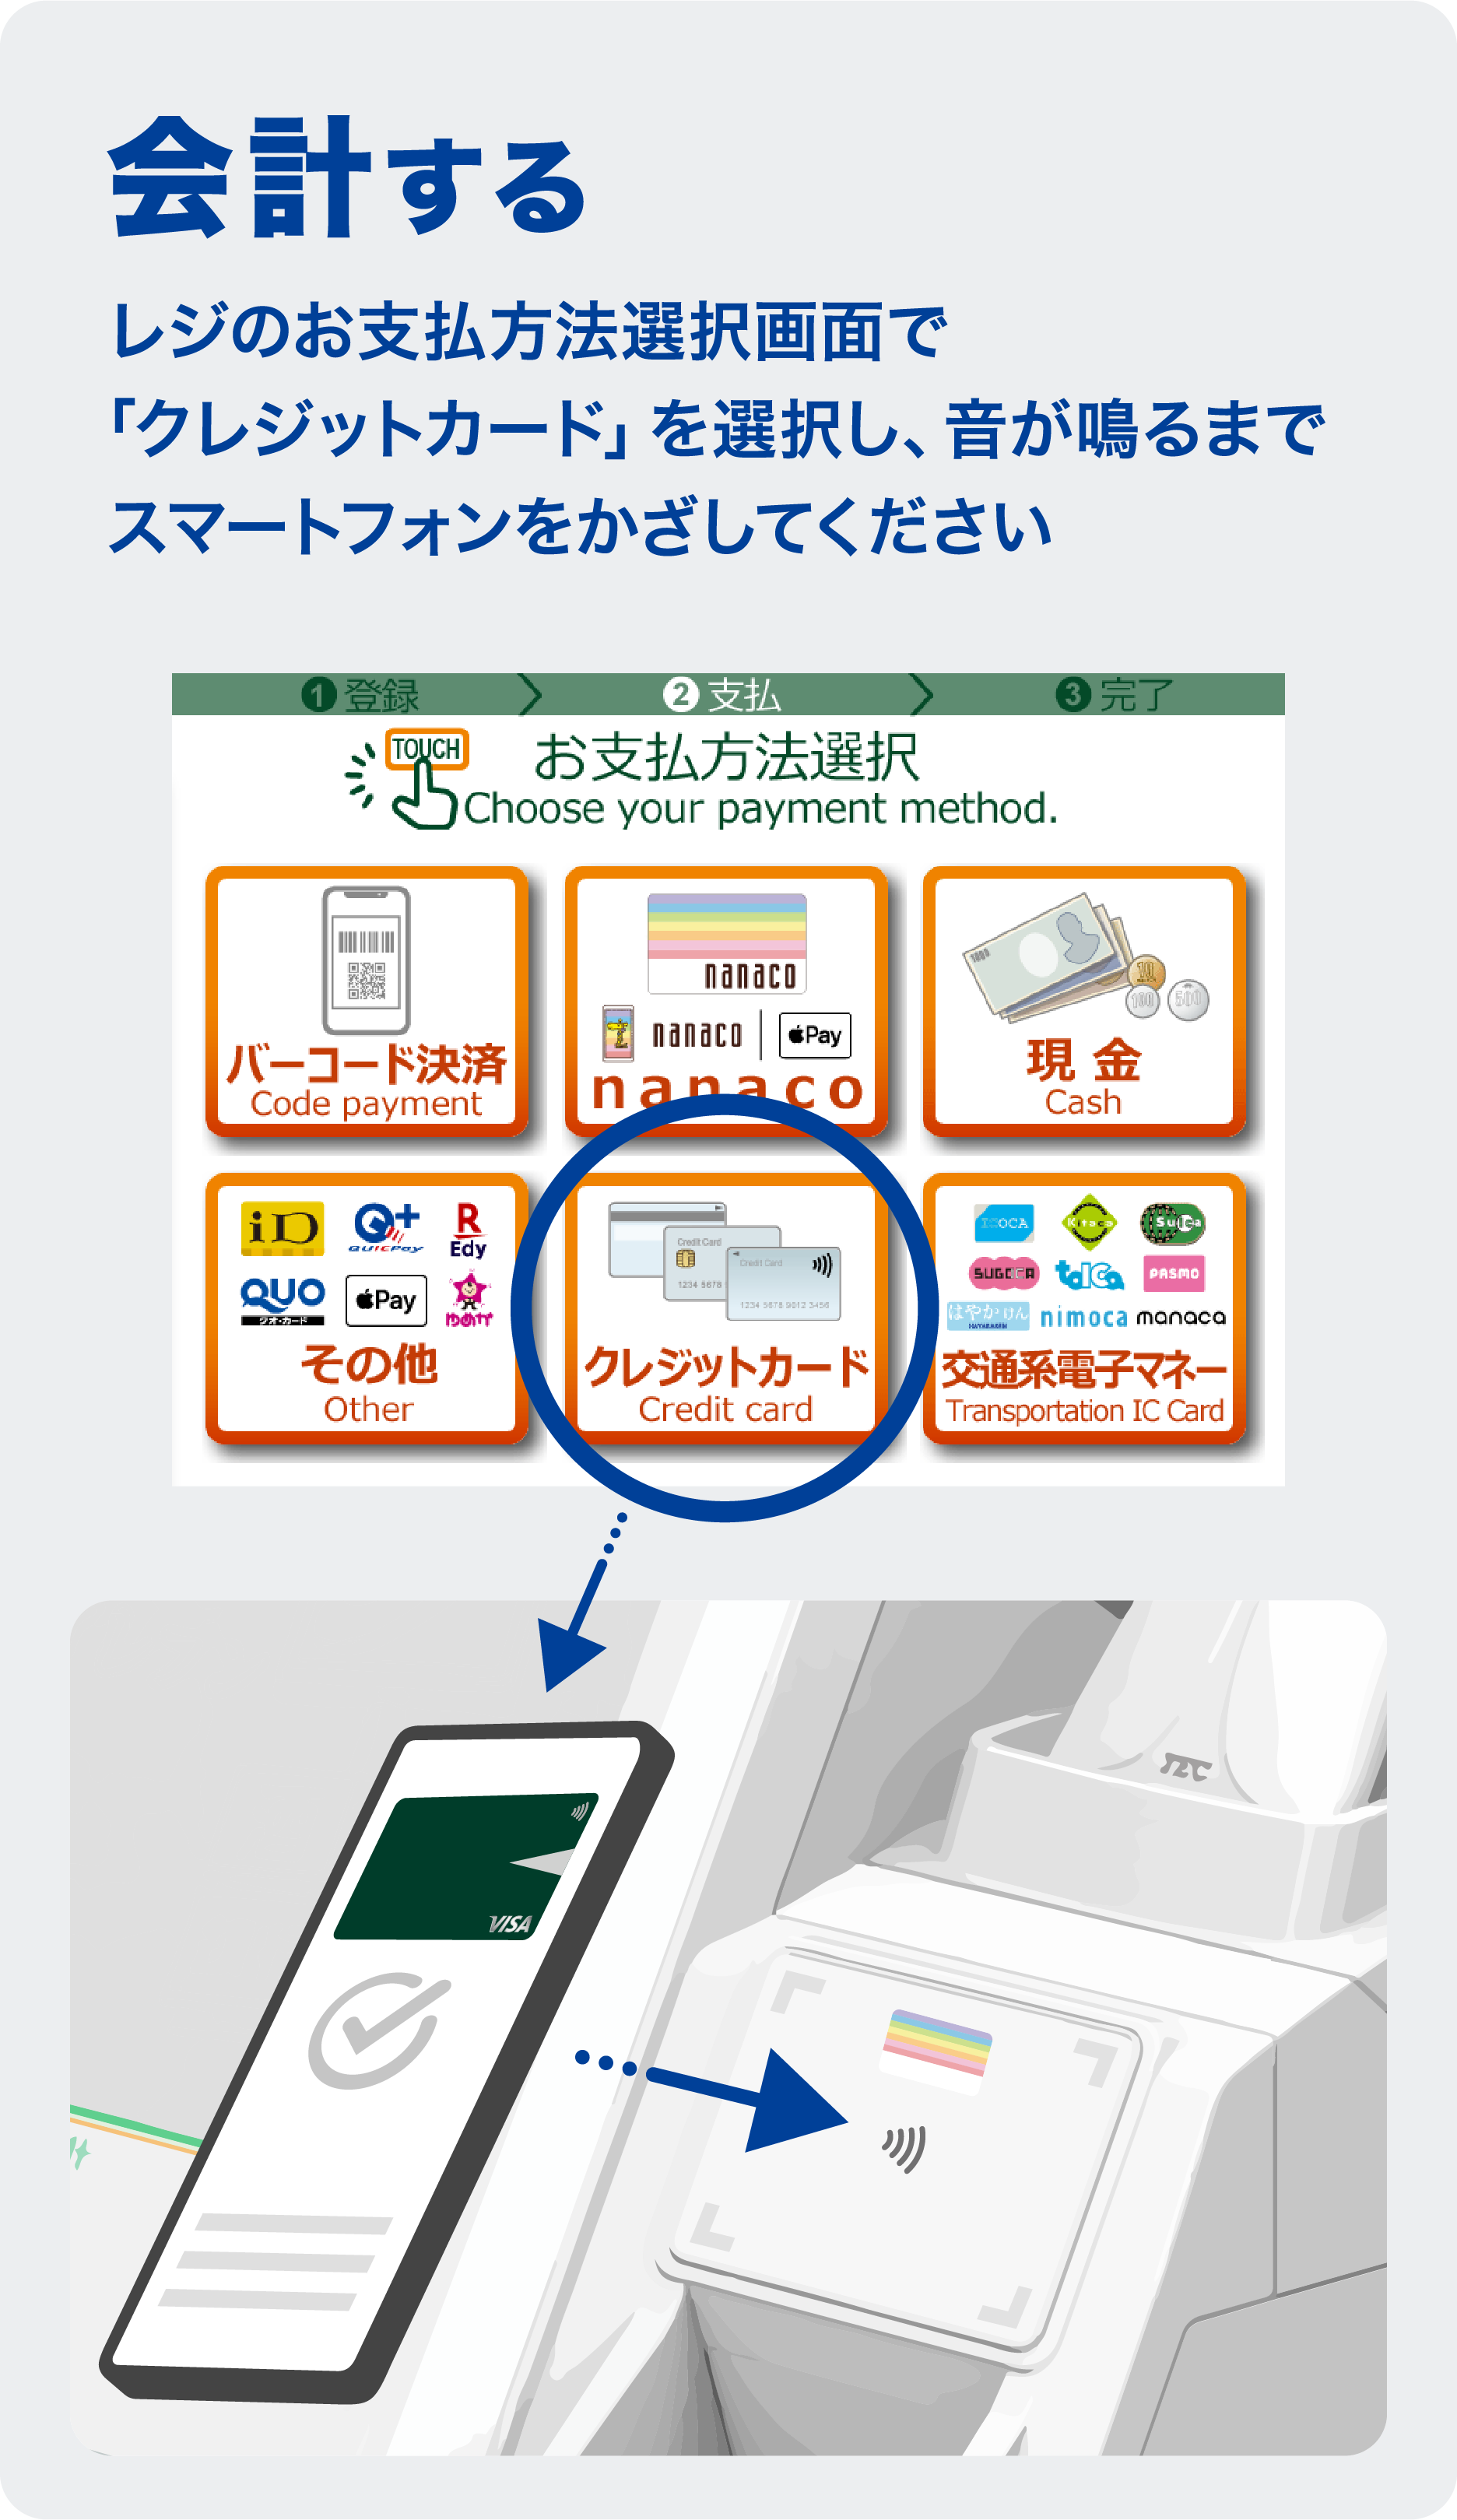
レジで店員に「クレジットで」と伝えるか、セルフレジ画面で「クレジットカード」を選択し、スマホのVisa/Mastercardタッチ決済を行えば、それだけで7%〜の還元が確定します。セブンマイルプログラムを利用している場合は、事前にセブン-イレブンアプリの会員コードをスキャンしてからスマホタッチ決済に進むのが鉄則です。
2. ローソン:提示とタッチの「二重取り」が必須
Vポイント ローソン 提示方法では、さらなるポイントの底上げが可能です。ローソンは共通ポイントに対応しているため、決済前にPontaカードまたはdポイントカードのバーコードを提示することで、税抜200円につき1ポイント(0.5%)の共通ポイントを獲得できます。
そのうえで、決済には三井住友カードを設定したスマホのVisa/Mastercardタッチ決済を使用します。これにより、「共通ポイント(0.5%)+スマホタッチ決済(最大7%〜)」の二重取りが成立し、合計還元率は7.5%を超えてきます。
3. ファミリーマート:提示特化&別決済の組み合わせ
ファミリーマートでは、Vポイント ファミリーマート 貯め方のロジックが他2社と180度異なります。ファミマは三井住友カードの7%還元対象外であるため、スマホタッチ決済を行っても通常の0.5%還元しか得られません。
その代わり、ファミマはVポイントの「加盟店」であるため、レジで青と黄色のVポイントカード(またはアプリのバーコード)を提示すれば、200円(税込)ごとに1ポイント(0.5%)がダイレクトに貯まります。ファミマでの決済は、楽天カードやリクルートカード、あるいは高還元設定のバーコード決済など、他社の高還元決済手段と組み合わせるのが最も合理的な防衛策となります。

