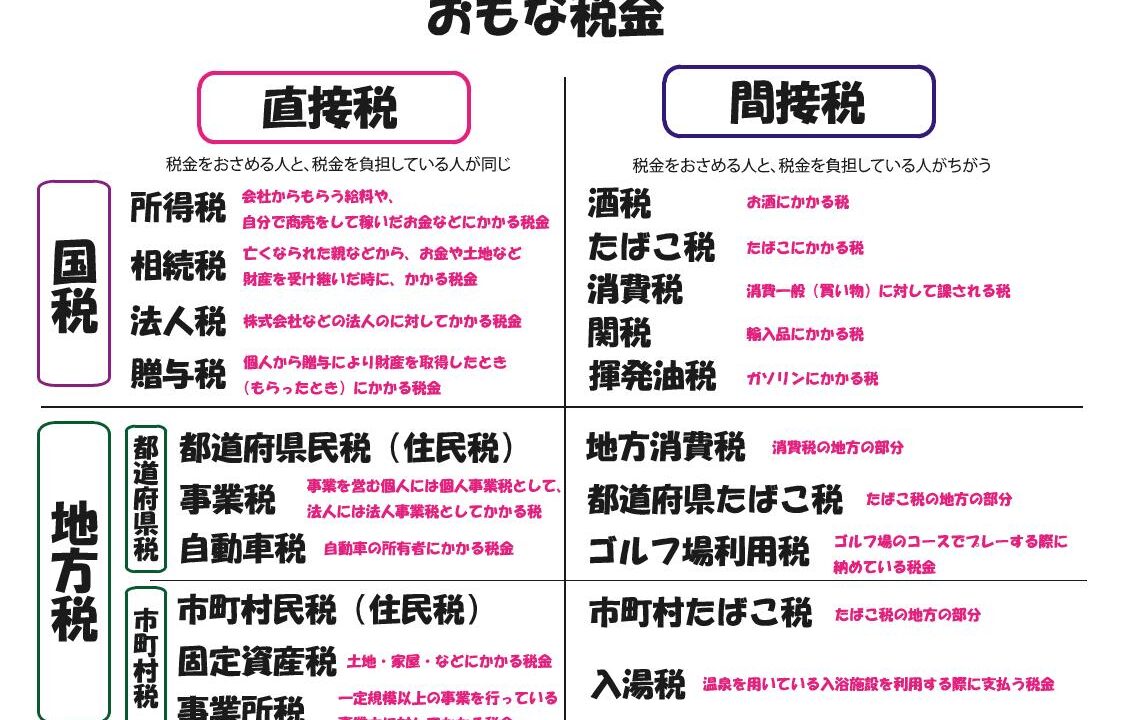
日本の財政構造において、長年にわたり論争が続いているのが「直間比率(直接税と間接税の構成比率)」のあり方です。
昭和の高度経済成長期からバブル期にかけて、日本の税収構造は直接税が7割以上を占める「直接税中心」でした。しかし、少子高齢化の急速な進展に伴い、現役世代の所得税だけに頼る構造は持続不可能となり、消費税の導入(1989年・3%)以降、段階的な税率引き上げ(5%→8%→10%)を経て、間接税の比率が高められてきました。
財務省の統計資料や各種世論調査を検証すると、この直間比率のシフトには国民の間で評価が真っ二つに分かれています。
「社会保障費が毎年増大するなかで、現役世代の負担を緩和し、全世代で支え合う安定財源として消費税重視へのシフトはやむを得ない」とする財政学的な擁護論がある一方、家計調査や現場の消費者からは「物価上昇局面における消費税負担が生活を直撃している」「大企業への法人税減税の穴埋めに間接税が使われているのではないか」という厳しい批判の声が根強く存在します。

