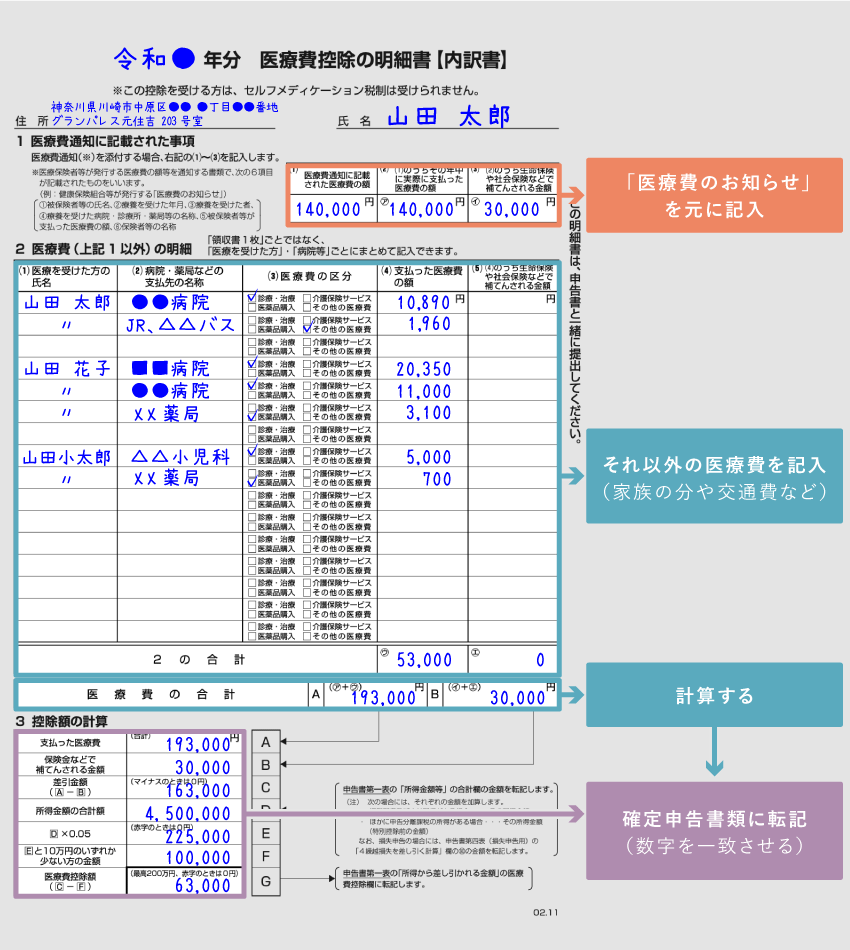
国税庁や税理士の現場相談において、申告漏れや誤記が最も多発しているのが「交通費」と「世帯合算」の2領域です。
まず、病院に通うためにかかった電車やバスなどの公共交通機関運賃は、医療費控除の対象に含まれます。交通機関の利用時には領収書が発行されないことが大半ですが、この場合は「日付・利用した交通機関の名称・区間(〇〇駅から〇〇病院最寄駅)・金額」をメモや家計簿に記録しておき、医療費控除明細書の「支払先」欄に交通機関名や「通院交通費」と記載すれば認められます。
一方で、自家用車で通院した場合のガソリン代や駐車場の料金は、いかなる理由があっても控除の対象外です。また、タクシー代に関しては原則として認められませんが、「骨折や重病で歩行が著しく困難な状態」「深夜や陣痛時で公共交通機関が動いていない緊急時」など、客観的に正当な理由がある場合に限り例外的に認められます。明細書に記載する際は、領収書を保管し、やむを得ない事情があったことを説明できるようにしておく必要があります。
もう一つの強力な節税策が、家族分の医療費を合算するやり方です。医療費控除は「生計を一にする配偶者やその他の親族」のために支払った医療費を合算して申告できます。ここでいう「生計を一にする」とは、同居はもちろん、別居であっても常に生活費や学費、療養費を送金している大学生の子供や高齢の両親も含まれます。
重要なのは、「世帯の中で最も所得が高い人(税率が高い人)」からまとめて申告することです。所得税は累進課税制度であるため、同じ20万円の医療費控除であっても、税率10%の配偶者が申告するより、税率20%や30%の世帯主が申告した方が、手元に戻る還付金の総額が跳ね上がります。妻が支払った分の領収書であっても、夫がその費用を実質的に負担していれば夫の申告に組み込めるため、家族全員分の領収書を一か所に集約して精査するのが鉄則です。

