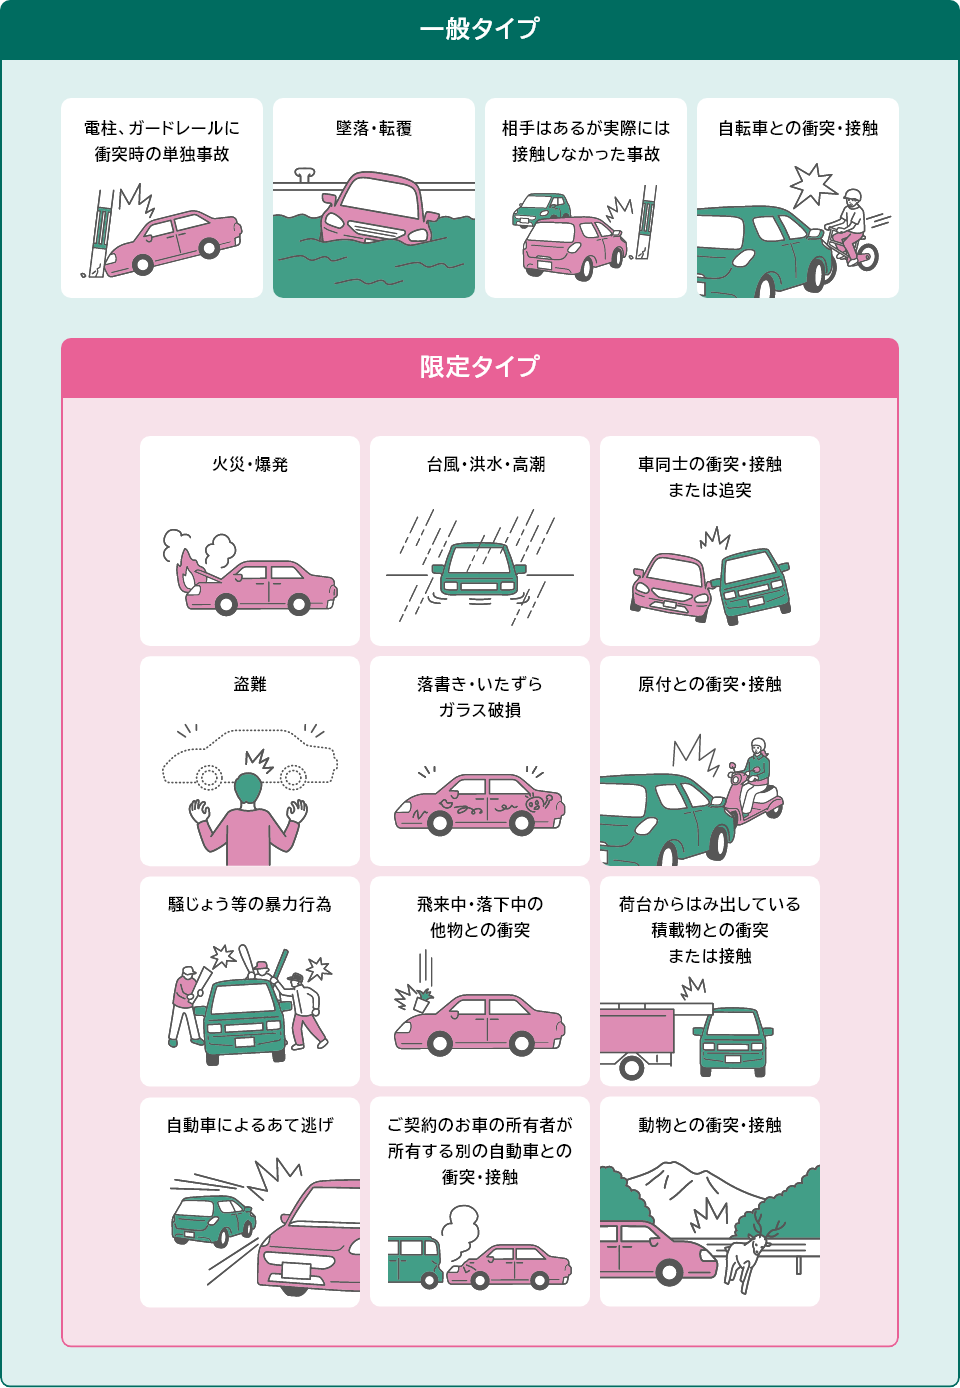
Q1:車両保険をつけると保険料は具体的にどれくらい高くなりますか?
A1:契約者の年齢や等級、車種の型式別料率クラスによって異なりますが、一般的に車両保険を付帯しない「対人・対物のみ」のプランに比べ、一般型を付帯すると保険料総額は約1.7〜2.2倍、エコノミー限定型を付帯した場合は約1.3〜1.5倍に跳ね上がります。年間数万円単位の差が生じるため、見積もりシミュレーションでの比較が不可欠です。
Q2:飛び石でフロントガラスにヒビが入った場合、エコノミー型でも補償されますか?
A2:はい、補償されます。飛び石によるガラス破損や飛来中・落下中事故は「限定危険」に含まれるため、一般型だけでなくエコノミー限定型でも補償対象となります。ただし、保険を使用すると「1等級ダウン事故」として扱われ、翌年の保険料が上がり事故有係数が1年間適用されるため、ガラス交換費用と翌年以降の保険料値上がり分を比較して請求するか判断する必要があります。
Q3:中古車で車両保険に入る場合、保険金額(協定保険価額)は自由に決められますか?
A3:自由にいくらでも設定できるわけではありません。保険会社が保有する「自動車価格月報(通称:レッドブック)」などの市場流通データを基準に、一定の価格幅の中で決定されます。購入時にプレミアがついた希少車やカスタムカーの場合、実際の購入額よりも低い上限しか設定できないことがあるため、契約前の事前確認が重要です。
Q4:単独で自宅の車庫の柱にぶつかってしまった自損事故は、エコノミー型で保険金が出ますか?
A4:保険金は一切支払われません。エコノミー限定型は原則として「相手の登録番号(ナンバープレート等)が確認できる車対車の事故」に限定されているため、自損事故(単独事故)や相手が特定できない当て逃げ事故は対象外です。車庫入れや狭い道での運転に不安がある場合は、一般型を選択するか、自損事故は自腹で直すと割り切る必要があります。

