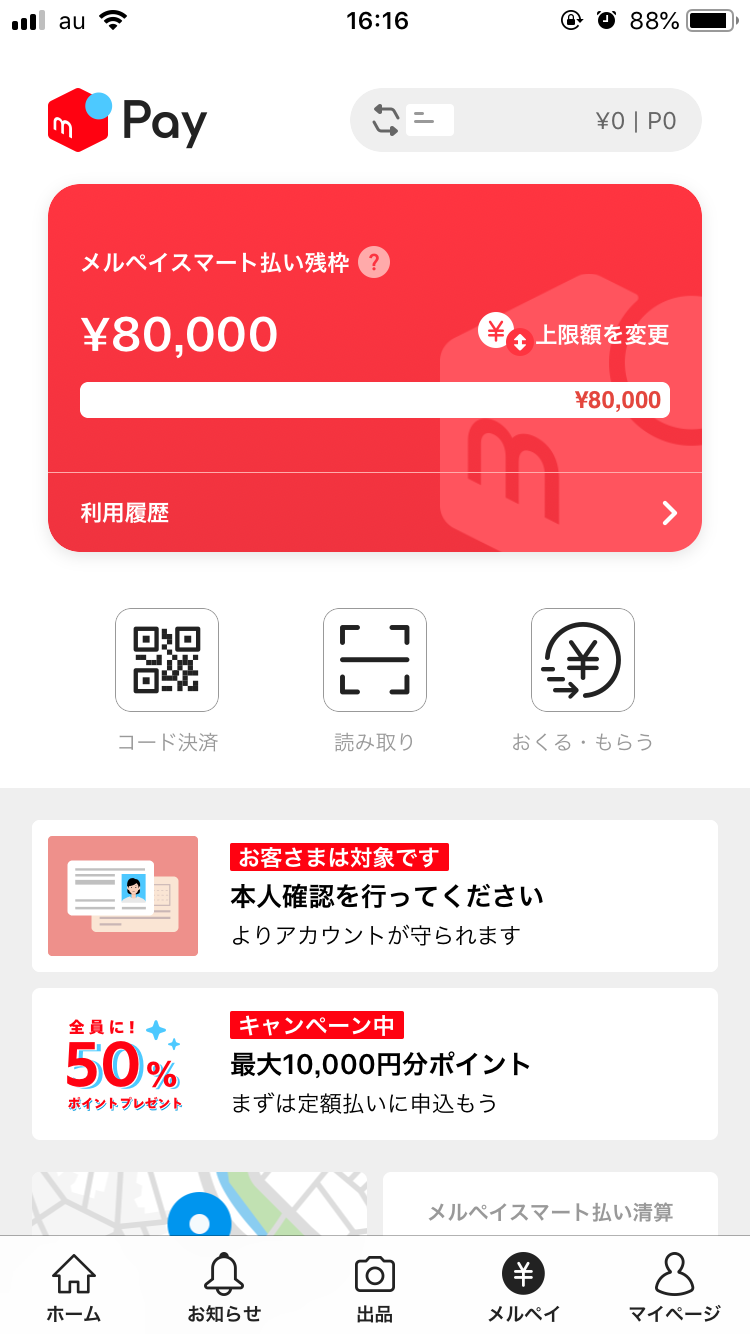
フィンテックや行動経済学の視点から分析すると、後払い決済(BNPL)枠の現金化に依存してしまう心理の根底には、「現在志向バイアス(将来の痛みを過小評価し、目先の現金を優先してしまう心理傾向)」が存在します。後払いは借金の一種であるにもかかわらず、手元から現金が減らないため、利用枠を「自分の資産」と錯覚しやすい危険性を孕んでいます。非公式な現金化に頼る行為は、将来の生活破綻を早める極めて危険な兆候と言わざるを得ません。
【おすすめできる人・慎重になるべき人の判断基準】
◎ 正規の振込申請を利用すべき人
- メルカリでの不用品販売による正当な売上金が手元にあり、安全に銀行口座へ移したい人
- 手数料200円(またはお急ぎ400円)のコストを理解し、家計口座の整理を目的としている人
- すでに「アプリでかんたん本人確認」を完了しており、健全なアカウント運用を継続したい人
× 現金化業者やグレーな手口を絶対に控えるべき人
- 手元にお金がなく、メルペイスマート払いやバーチャルカードの後払い枠を換金しようとしている人
- 「換金率90%以上」といった業者の誇大広告を信じ、目先の数百円・数千円の現金に困窮している人
- メルカリアカウントが永久停止になり、売上金が凍結されても困らないという覚悟がない人
急場をしのぐためにグレーな現金化に手を出せば、高い手数料によって債務が増加するだけでなく、メルカリという日本最大の二次流通プラットフォームから永久に追放されるという取り返しのつかない不利益を被ります。目先の現金に惑わされることなく、冷静な判断を下すことが何よりも肝要です。

