離婚の財産分与で半分もらえない真相|弁護士が教える損しない完全対策に関する話題のニュースを速報でお届けします。最新情報を求める方は必見です。
資産の種類ごとに、財産分与の対象となるか否か、またその計算・評価基準が大きく異なります。実務で争点となりやすい項目を整理した比較表は以下の通りです。
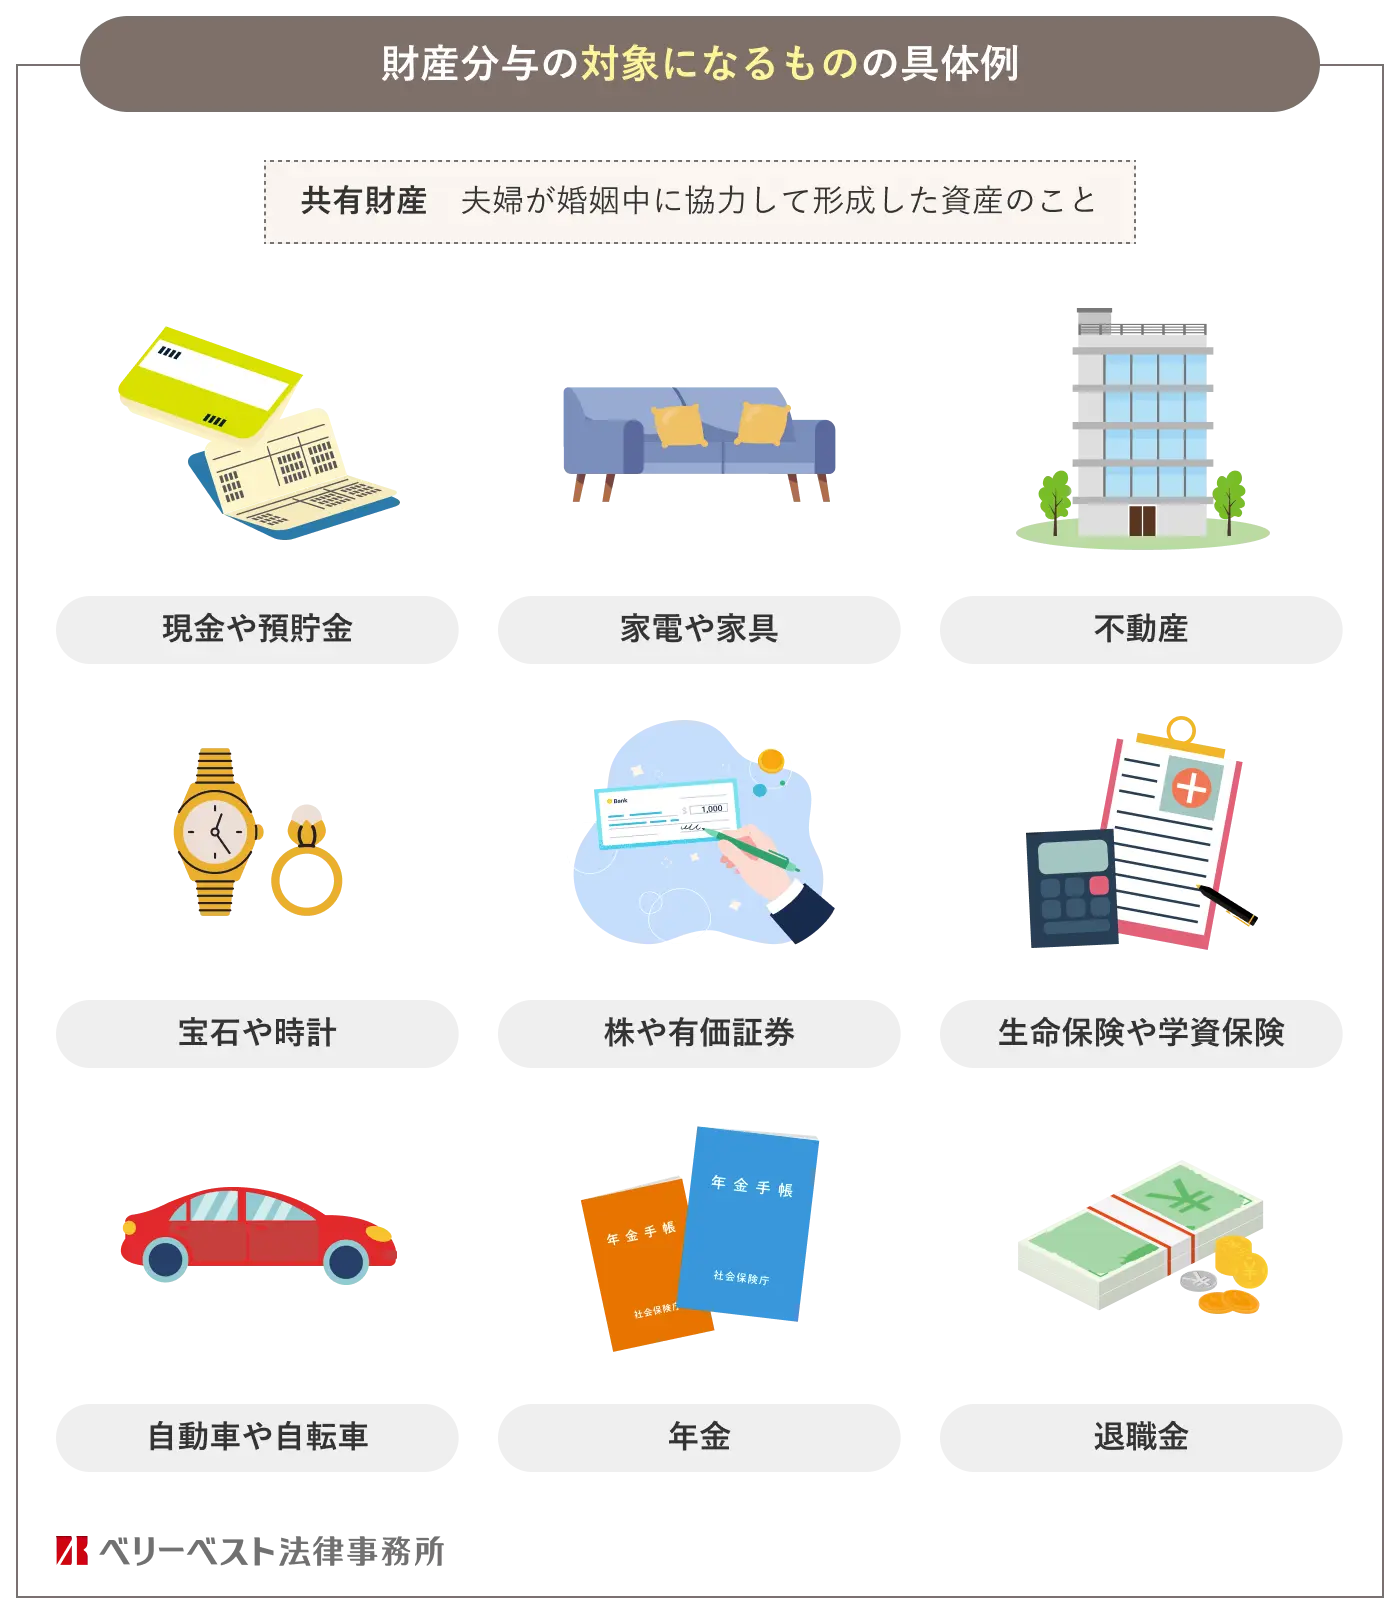
資産項目分与の可否・対象範囲計算基準・評価方法現場での注意点・トラブル例預貯金・株式婚姻中に蓄えた分は全額対象「別居日(破綻時)」の残高・時価別居直前の不自然な大口出金や別口座への資金移動に注意。不動産・住宅ローンアンダーローン時は差額が対象「現在の不動産査定額 - ローン残債」オーバーローン(債務超過)時は資産価値ゼロ扱いとなり分与不可。連帯保証人の解除が難航しやすい。退職金将来の支給が確実な場合に対象退職見込額 × (婚姻期間 ÷ 全就労期間) ÷ 2公務員や大企業勤務は認められやすいが、中小企業や定年まで10年以上ある若年層は争点化しやすい。生命保険(解約返戻金)積立型保険は対象別居時における「解約返戻金相当額」掛け捨て型保険は対象外。学資保険の名義が子でも親の共有財産とされる。借金・私的ローン生活費目的のみ消極財産として控除生活維持のための借入残高ギャンブルや浪費で作った個人的な借金は完全に本人の負担となり、分与計算から除外される。