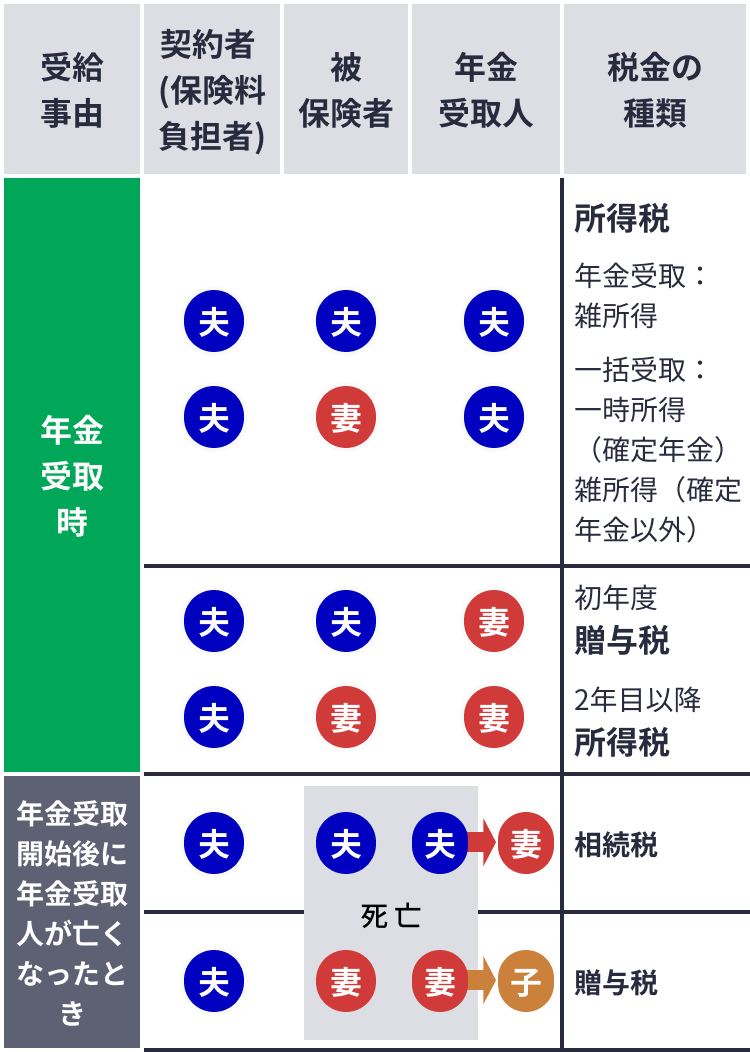
個人年金保険は、加入時の「節税効果」ばかりが宣伝されがちだが、本質的な損益の分岐点は「受取時の出口戦略」にこそ存在する。年金受取(雑所得)による継続的な税・社会保険料負担を選ぶのか、一括受取(一時所得)による特別控除の恩恵を最大化させるのか。この選択一つで、数十万円の手取り格差が現実のものとなる。
「20万円以下なら放置してよい」という誤ったネット知識に惑わされず、住民税や世帯扶養への波及効果を正確に計算すること。そして、名義関係に歪みがないかを今すぐ保険証券で再確認すること。制度の盲点を排除し、2026年現在の税務ルールに則った出口設計を整えることこそが、生涯の資産を守り抜く唯一の防衛策である。 (出典: 個人 年金 保険 税金(Yahoo!ニュース))
詳細を見る詳細を見る詳細を見る
