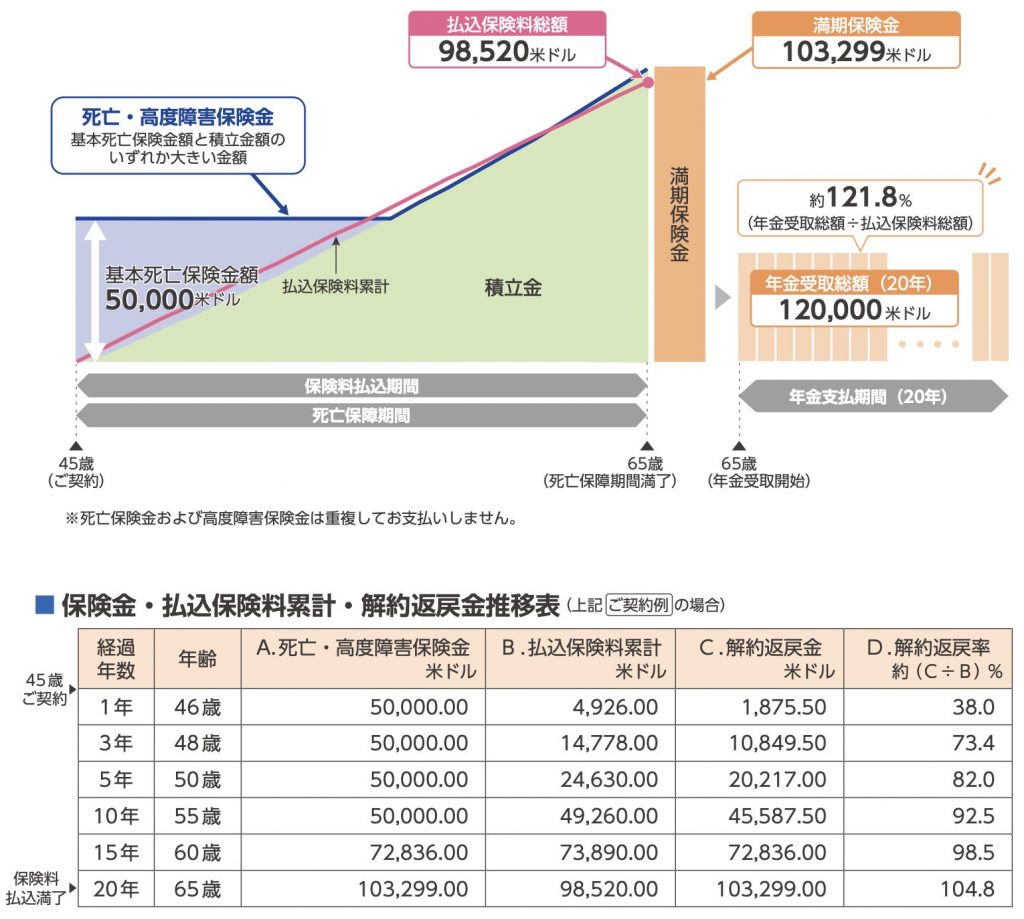
契約者が解約を検討する際、最も大きな失望を味わうのが「プルデンシャルドル建て元本割れの理由」に直面した瞬間です。営業担当者から聞かされていた「高い予定利率」と手元の「解約返戻金計算書」の数字があまりにも乖離している事実に愕然とする契約者は後を絶ちません。 この乖離を生み出す最大の要因が、米国ドル建終身保険の解約控除です。保険会社は契約獲得時に営業手当や診査費用、システム登録費などの初期コストを多額に投じており、早期解約された場合にその回収不能分を解約返戻金から容赦なく差し引きます。この控除率は契約直後が最も重く、経過年数とともに徐々に低減し、一般的に契約後10年が経過した時点でゼロになる仕組みです。 また、毎月支払っている保険料の全額が運用に回っているわけではないという生命保険の根本構造も忘れてはなりません。支払保険料からは常に、死亡保障を維持するための「危険保険料」と会社の運営経費である「付加保険料」が控除されています。ドル建て保険の途中解約ペナルティとは、純粋な解約控除額のみならず、過去に支払ったこれら多額のコストが返還されないことによる実質的な損失の総称なのです。 さらに見落とされがちな要素が、為替手数料と為替リスクの影響です。ドル建て保険の解約返戻金を円で受け取る際には、プルデンシャル生命が指定する為替レート(TTB:対顧客電信買相場)が適用されます。この際、1ドルあたり数銭から数十銭の為替手数料がスプレッドとして差し引かれるため、市場の仲値よりも目減りした金額が着金することになります。
プルデンシャルドル建て保険の解約タイミングと損益分岐点を徹底検証
•
•
1分で読める