行動経済学や家族社会学の観点から見ると、年収1000万円前後に達した個人は「相対的剥奪感」と「見栄消費のラチェット効果(一度上げた生活水準を下げられない心理)」の罠に最も囚われやすいポジションにいます。「上位5%の高収入」という自負が、都心高級エリアへの居住、外車保有、高級外食、過剰なブランド志向を正当化させてしまうからです。
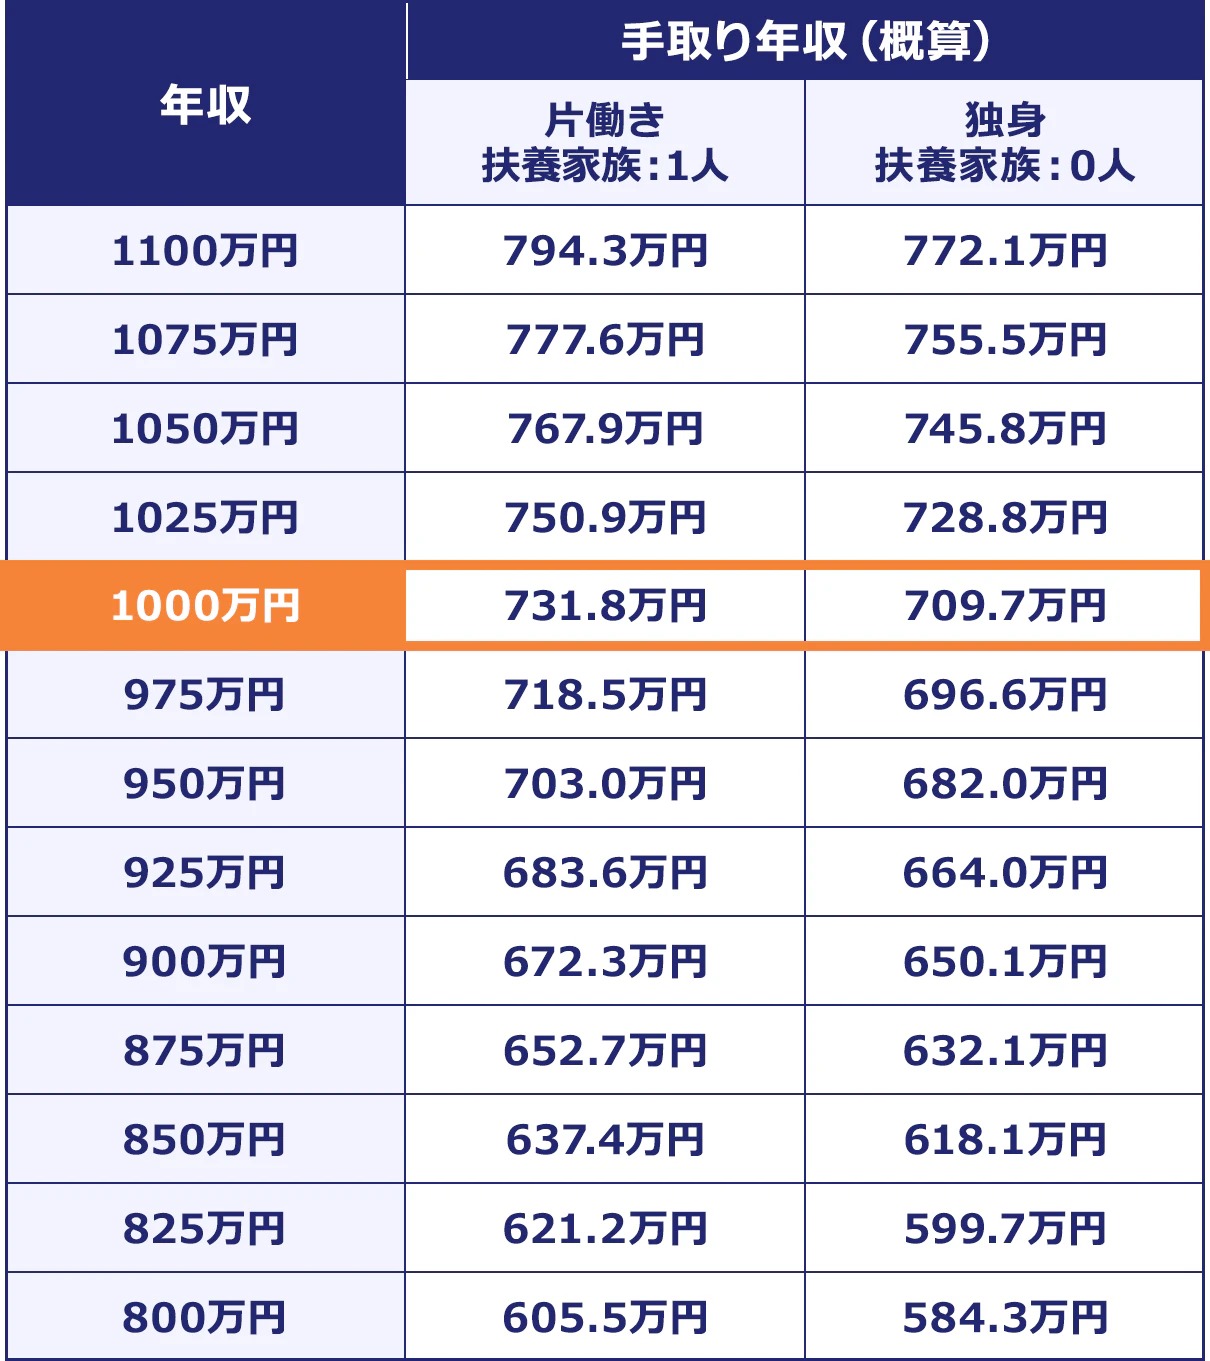
年収1000万円の手取り約700万円台という現実は、決して「無制限に贅沢ができる身分」ではなく、「少し余裕のあるアッパーミドル層」に過ぎません。この本質を冷徹に見極められるかどうかが、富裕層へステップアップできるか、高年収貧乏へと転落するかの決定的な分水嶺となります。
向いている家計設計(富裕層へ到達する条件)
- 手取りベースで住居費を設計している:住宅ローンや家賃を手取り月収の25%以内(月12万〜15万円程度)に抑えている。
- 先取り貯蓄の自動化:毎月の給料日に自動で手取りの20%〜30%(月10万〜15万円)が投資・貯蓄口座に移動する仕組みを作っている。
- 見栄消費の排除:他者との比較やSNSでの自己顕示ではなく、家族の真の幸福度や将来の資産形成に価値基準を置いている。
おすすめできない家計設計(破綻リスクが高い条件)
- 額面年収を基準にしたローン計画:「年収1000万円だから8000万円のマンションも余裕」と過信して契約する。
- ボーナス依存の家計管理:賞与を当てにして毎月の赤字を埋め合わせたり、高額なボーナス払いローンを組む。
- 聖域なき教育課金:私立一貫校、複数の掛け持ち塾、個別指導などを無計画に拡大し、教育費が手取りの30%以上を占有する。

