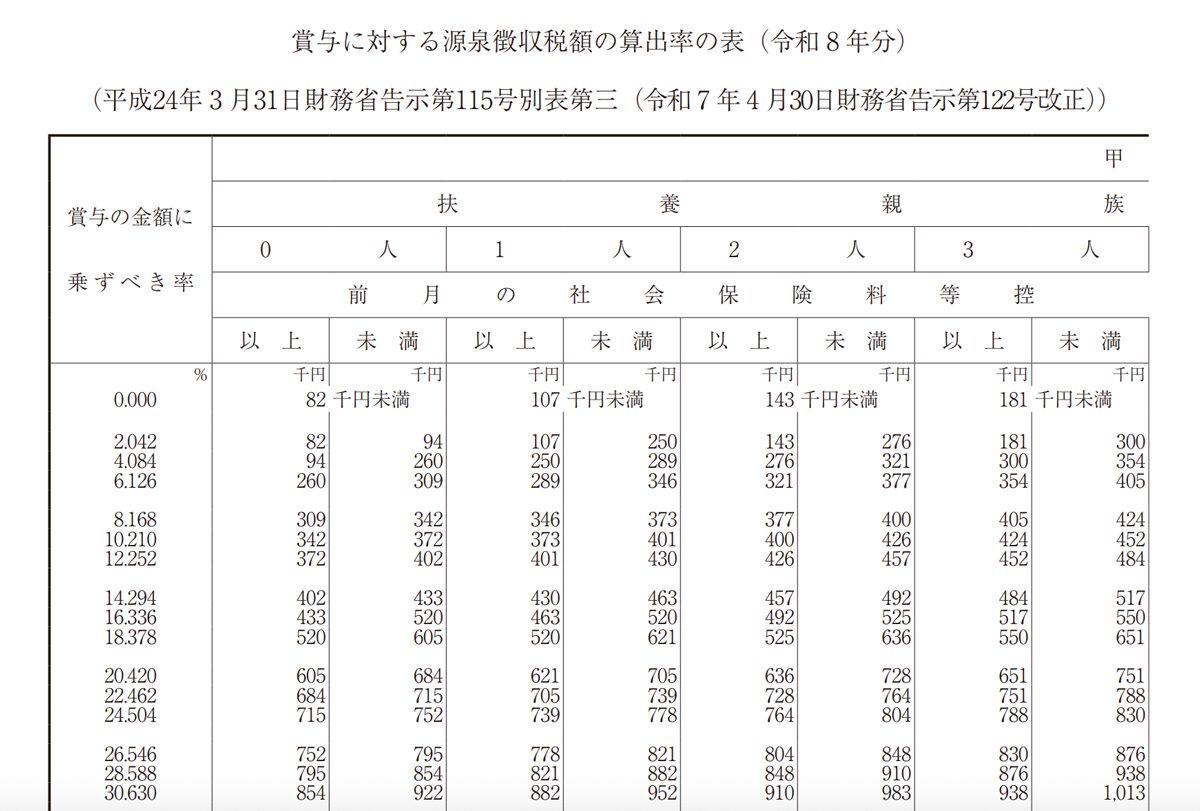
ネット上の言説や口コミには、賞与の税金に関する誤解が数多く流布しています。その代表格が「賞与からは住民税もガッツリ引かれている」「引かれすぎた税金は国に取られっぱなしである」という二大誤認です。ボーナス引かれすぎの真相を正しく把握するために、制度の裏側を整理しておく必要があります。
誤解1:賞与から住民税が天引きされている?
給与明細の控除欄を見て、「住民税」の項目が空欄になっていることに気づいているでしょうか。賞与に住民税が引かれない理由は、地方税法の明確な規定によるものです。住民税は「前年の1月1日から12月31日までの確定所得」に対して課税され、その年税額を6月から翌年5月までの「毎月の給料(年12回)」で等分して天引き(特別徴収)するルールになっています。つまり、賞与の支給時点でその賞与に対する住民税をその場で引く仕組み自体が存在しないのです。
ただし、喜ぶのは早計です。今回受け取った賞与は、来年度の住民税額を計算する際の「総所得」にしっかり算入されます。賞与をもらった瞬間には引かれないものの、翌年6月からの毎月の給料から天引きされる住民税額が確実に跳ね上がるという「時間差トラップ」が待ち構えています。
誤解2:引かれすぎた所得税は二度と戻らない?
もう一つの決定的な真実は、賞与支給時の所得税引き落としは「仮の計算」に過ぎないという点です。前述の通り、賞与の源泉徴収税は「前月の給料水準が1年間続くと仮定した概算税率」で処理されています。年間の残業時間の変動、生命保険料控除、地震保険料控除、住宅ローン控除、配偶者控除などの個人的な控除事情は一切考慮されていません。
ここで重要な役割を果たすのが賞与所得税と年末調整の還付の関係です。12月の年末調整において、年間の総収入と実際の控除額が合算され、本来納めるべき「年間所得税」が最終確定します。賞与の時点で税率が高めに設定されて引かれすぎていた場合は、年末調整の還付金として12月または翌年1月の給与でまとまった現金が口座に戻ってきます。決して「取られ損」になっているわけではありません。

