ネット上やSNSでは「免税事業者のままだと仕事を干される」「登録しないフリーランスは廃業に追い込まれる」といった極端な言説が飛び交っています。果たしてこの噂は真実なのでしょうか。経済記者として現場を取材すると、損得を分ける明確な構造が見えてきます。
結論から申し上げれば、「取引先が誰であるか」によって損得は180度分かれます。すべての免税事業者が登録しないと損をするというのは明確な誤解です。
もしあなたの事業が、一般の個人消費者を相手にする美容師、整体師、飲食店の経営、あるいは学習塾の講師など、いわゆるBtoCビジネスであれば、取引相手は仕入税額控除を必要としません。顧客にとってインボイスの有無は支払額に何の影響も与えないため、無理に課税事業者になって消費税を自腹で納める必要性は極めて薄いといえます。
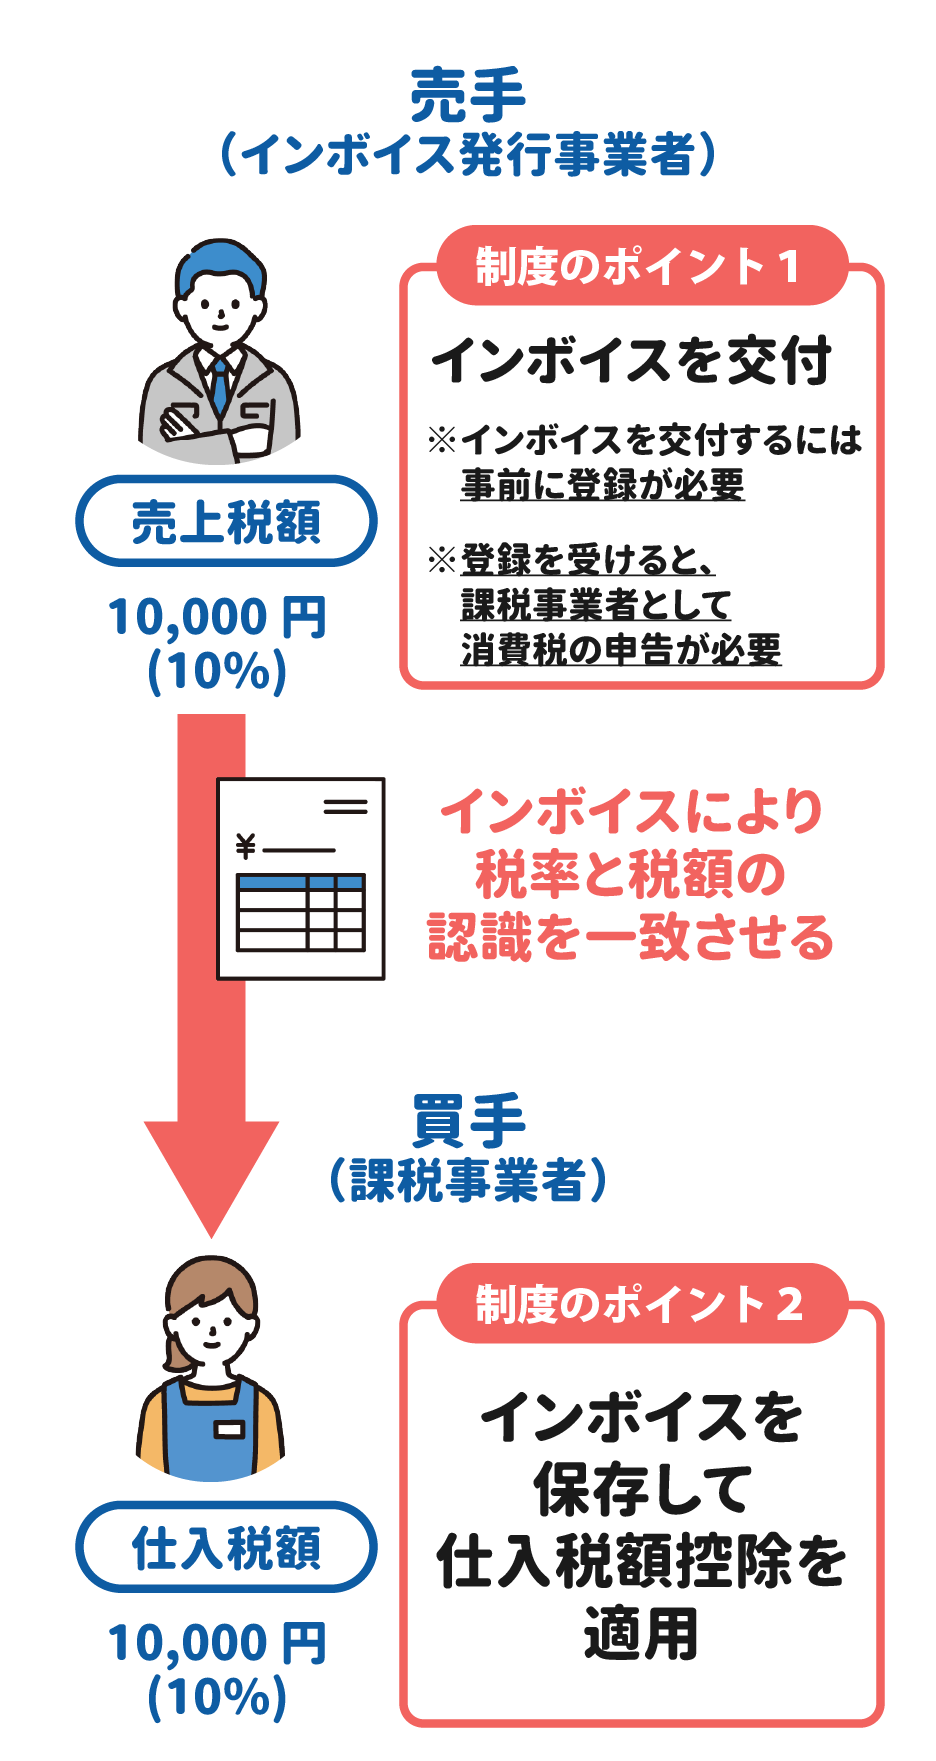
一方で、出版社、制作会社、ITベンダー、建設元請け企業など、企業を相手にするBtoB取引が中心のフリーランスや一人親方の場合、話は一変します。あなたが免税事業者のままだと、発注元の企業はあなたに支払った消費税分を自社の納税額から控除できなくなります。つまり、発注企業から見れば「実質的なコスト増」が発生するわけです。
その結果、発注側から「インボイスを発行できないなら、消費税相当分の値引きに応じてほしい」「登録事業者へ発注先を切り替える」といったプレッシャーがかかることになります。法的には優越的地位の乱用として禁止されている行為であっても、現場の力関係から静かに契約解除や単価引き下げが行われるケースが後を絶ちません。これが「免税事業者のままだと損をする」と言われる構造的かつ決定的な理由です。

