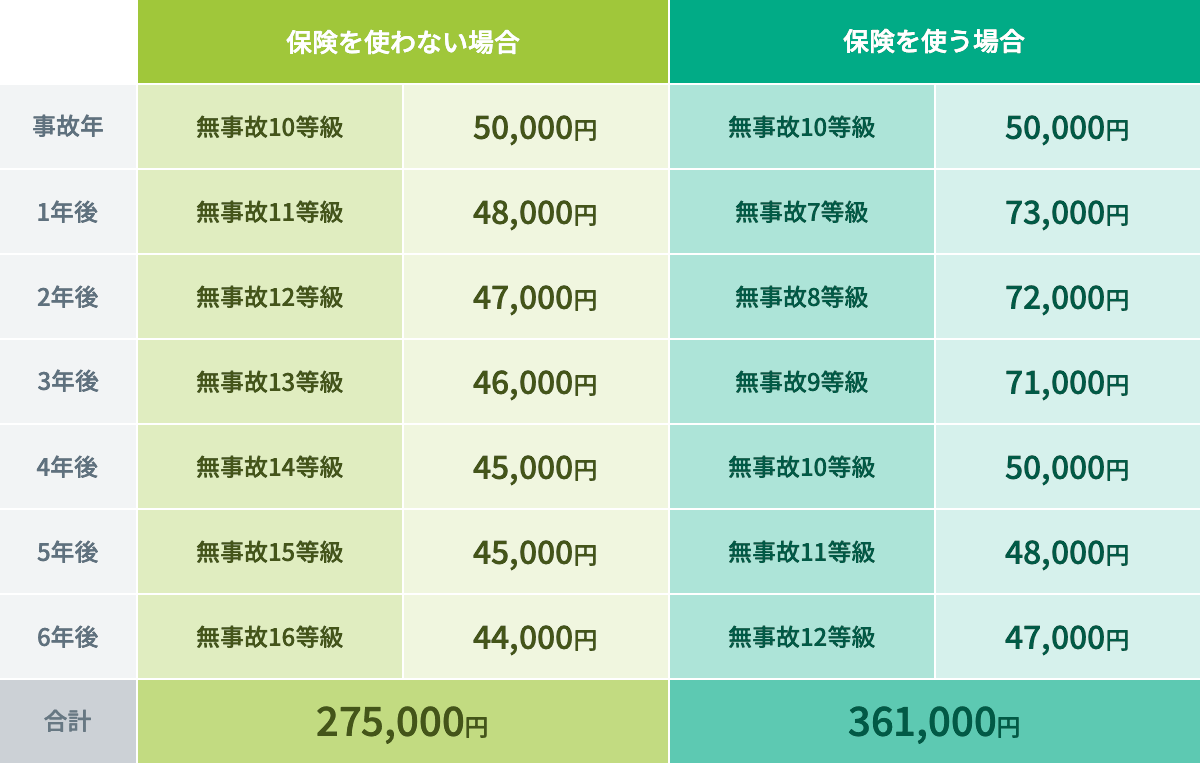
Q1:新車の車両保険はいつまで加入し続けるのが一般的ですか?
A1:一般的には「新車購入から3年目の初回車検時」または「5年目の2回目車検時」が見直しの大きな節目となります。初度登録から5年を過ぎると市場価値が新車時の半分程度まで落ちるため、5年目を機に「一般型からエコノミー型への変更」や「車両保険の解約」を検討するドライバーが多く見られます。
Q2:当て逃げ事故はエコノミー型(限定型)の車両保険で補償されますか?
A2:原則として、相手が特定できない「当て逃げ」はエコノミー型では補償対象外(自己負担)となります。当て逃げまでカバーしたい場合は「一般型」への加入が必要です。ただし、相手のナンバーや身元が警察の捜査等で特定された場合は、エコノミー型でも車対車事故として保険金が支払われる場合があります。
Q3:飛び石でフロントガラスにヒビが入った場合、車両保険を使うべきですか?
A3:飛び石によるガラス破損は「1等級ダウン事故(事故有期間1年)」として扱われます。3等級ダウン事故に比べるとペナルティは軽いものの、翌年の保険料は上がります。ガラス交換費用(最近のADASカメラ付きは15万〜20万円程度)と、翌年の保険料アップ額を保険会社・代理店に試算してもらい、差額を比較した上で保険請求するか判断してください。

