Q1:税務署からの調査連絡を無視したり拒否したりすることはできますか?
A1:完全な無視や正当な理由のない拒否は不可能です。税務職員には法律上「質問検査権」が認められており、これに応じない場合は1年以下の懲役または50万円以下の罰金といった罰則規定(国税通則法第127条)が定められています。ただし、体調不良や業務の繁忙、顧問税理士の都合による「日程の延期」は正当な理由として柔軟に受け入れられます。
Q2:個人事業主やフリーランスで赤字申告をしていても税務調査は来ますか?
A2:来ます。「赤字だから調査は来ない」というのは危険な誤解です。税務署は「売上を過少に申告して意図的に赤字を作り出していないか」「本来経費にならない生活費を計上していないか」を疑って調査に入ることがあります。また、消費税の還付申告を行っている場合も、適正還付であるかを確かめるため高確率で調査対象になります。
Q3:税務調査が入ると、必ず追徴課税を取られるのでしょうか?
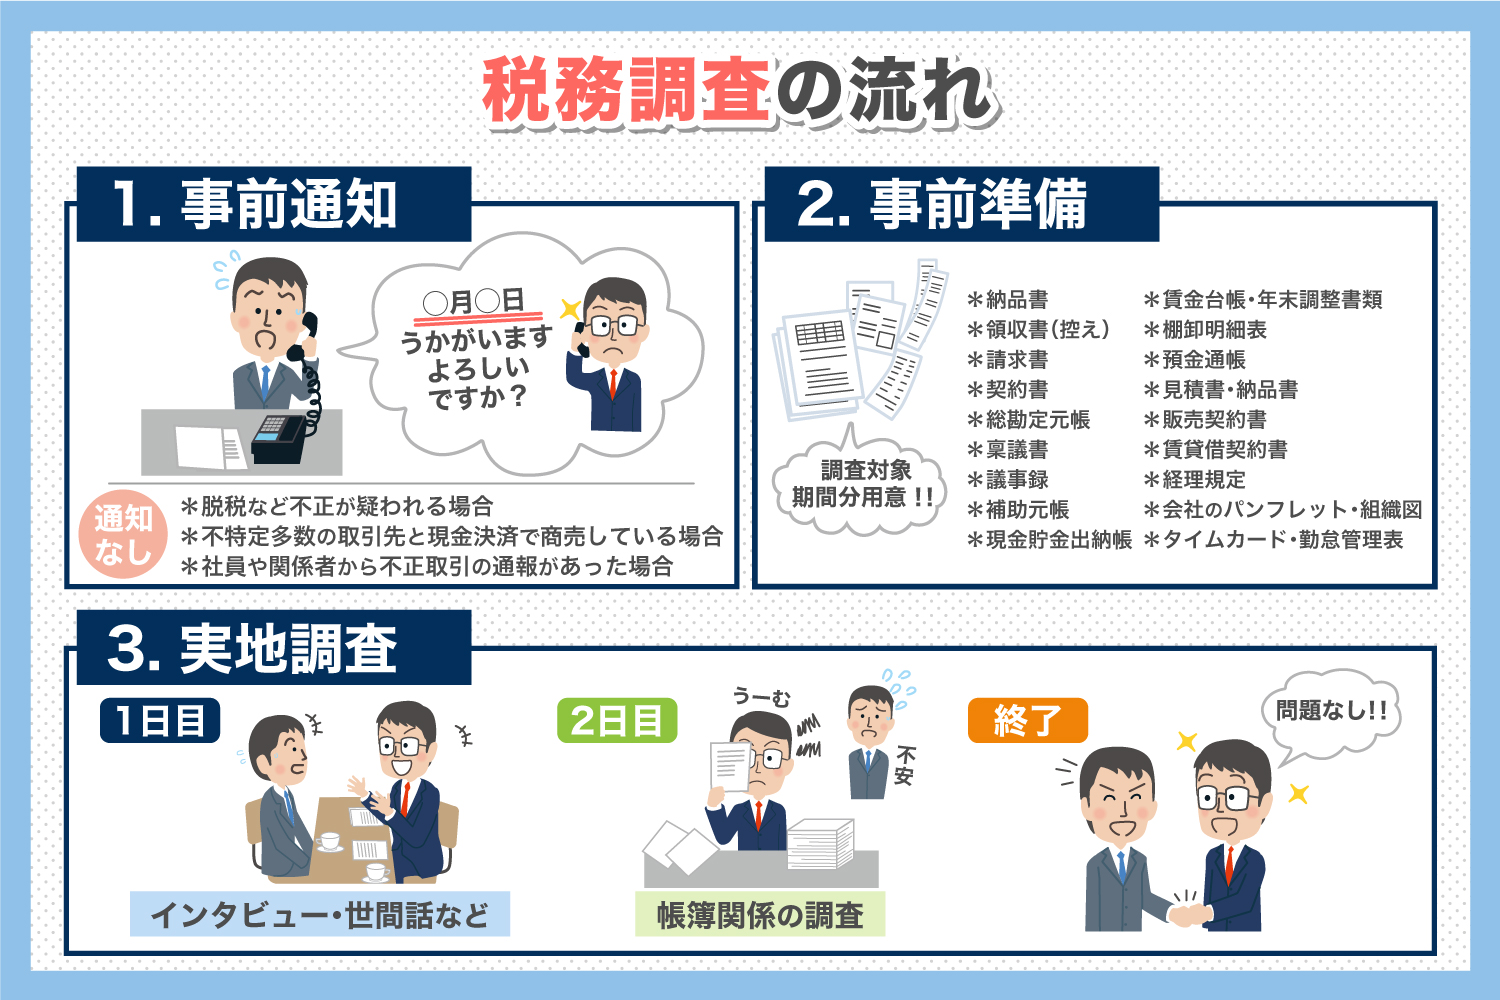
A3:必ずではありません。申告が完璧で領収書や契約書の管理に不備がなければ「是認(ぜにん=申告が適正であったという通知)」となり、追加徴収は1円も発生しません。ただし、国税庁の統計では、実際に調査に入った事案の約8割前後で何らかの申告漏れや修正事項が指摘されているため、軽微な修正申告を求められる可能性が高い前提で準備しておくのが賢明です。

