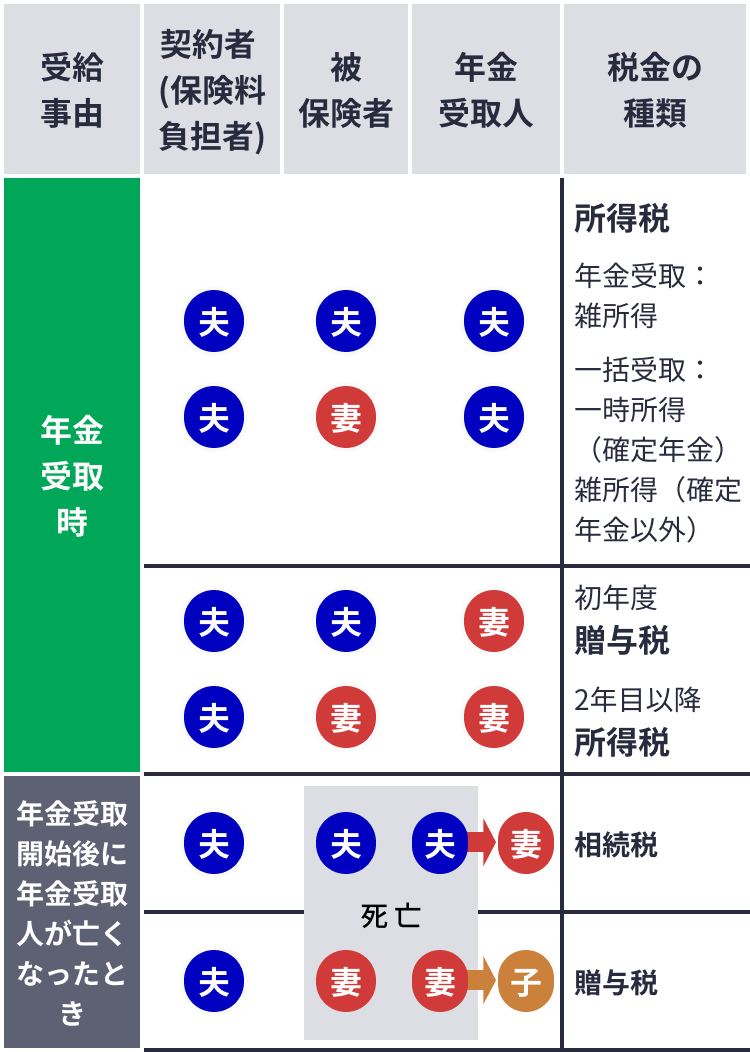
手取り額を最大化し、税務と社会保障のペナルティを最小限に抑え込むためには、感情や曖昧なイメージではなく、冷徹な客観条件に基づいた選別が不可欠です。自身がどちらの選択肢を取るべきか、以下の明確な判定基準に照らし合わせて最終判断を下してください。
「一括受け取り(一時所得)」を選ぶべき人の条件
- 退職金が少なく退職所得控除に余裕がある、または自営業・フリーランス:一時所得の50万円特別控除と2分の1圧縮ルールを最大限に享受でき、課税額をほぼゼロ〜極小化できる。
- 住宅ローンの完済やリフォームなど明確な使途がある:まとまった資金需要があり、分割でダラダラと雑所得を発生させて毎年国保料を押し上げるデメリットを回避したい。
- 公的年金等の収入がすでに一定額以上ある:分割で雑所得を上乗せすると税率区分が跳ね上がるため、一度の一括受取で課税関係を終わらせる方がトータルで有利。
「分割年金(雑所得)」を選ぶべき人の条件
- 他の所得が極めて低く、基礎控除や各種控除の枠が大幅に余っている:毎年の雑所得が少額であれば、各種所得控除の中に吸収され、所得税・住民税がほとんど発生しない。
- 手元に大金があると計画的に使えない不安がある:資産保全を最優先とし、定期的なキャッシュフローとして生活費の足しにしたい堅実志向のケース。
- 同じ年にすでに高額な満期保険金や不動産売却益などの一時所得がある:一時所得の50万円控除枠を使い切っており、一括受け取りすると高い累進税率が直撃してしまう場合。

