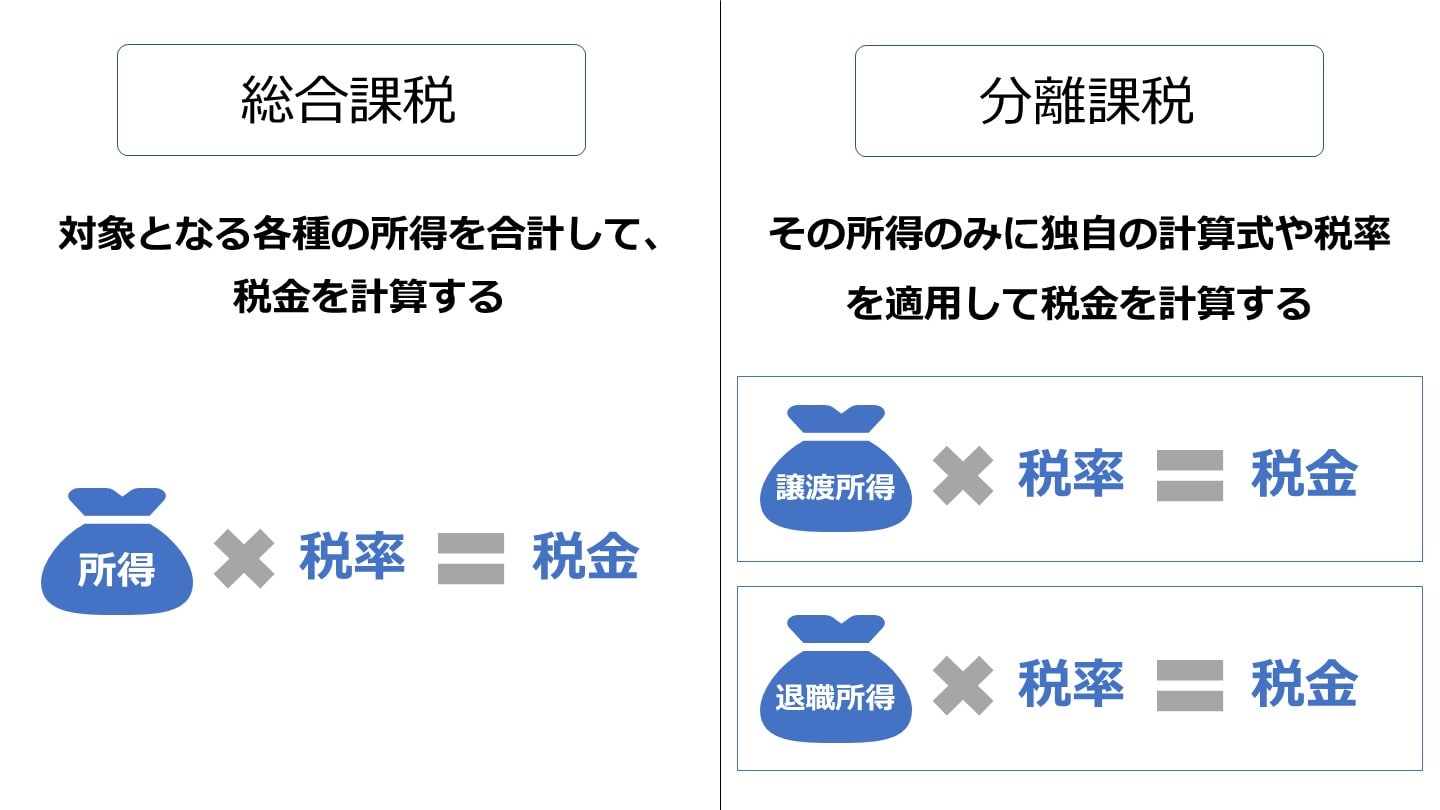
税制の理論値と、納税者が直面する現場の実態にはしばしば大きな乖離が存在します。実際の相談現場やSNS・税務コミュニティで話題となる主要な所得区分について、そのリアルな損得の構図を分析します。
配当所得:総合課税と分離課税の分岐点
上場株式の配当金を受け取った際、多くの個人投資家が迷うのが配当所得の総合課税・分離課税比較です。総合課税を選択すると「配当控除」(国内株式の場合、原則として所得税額から配当額の10%、住民税から2.8%を税額控除)が適用されます。
試算上、課税所得金額が330万円以下(所得税率10%)の場合、総合課税を選び配当控除を差し引いた実質税率は以下のようになります。
- 所得税:10% + 復興特別所得税0.21% − 配当控除10% = 0.21%
- 住民税:10% − 配当控除2.8% = 7.2%
- 合計実質税率:約7.41%(分離課税の一律20.315%より圧倒的に有利)
一方、課税所得が900万円超(所得税率33%以上)に達すると、配当控除を考慮しても実質税率は20.315%を上回るため、申告分離課税または源泉徴収ありの申告不要制度を選択した方が有利になります。
株式譲渡損益と不動産売買の現場
株式投資で損失が出た場合、申告分離課税の最大の強みである損益通算と繰越控除が生きてきます。A証券で100万円の利益、B証券で80万円の損失が出ている場合、申告分離課税を選んで相殺すれば課税対象は20万円に圧縮され、払い過ぎた約16万円の源泉徴収税が還付されます。また、引ききれなかった損失は最大3年間にわたり翌年以降の利益から控除可能です。
また、不動産譲渡所得税計算においては、保有期間によって適用税率が明確に分離されています。売却した年の1月1日時点で保有期間が5年を超える「長期譲渡所得」は20.315%(所得税15%+復興0.315%+住民税5%)ですが、5年以下の「短期譲渡所得」は39.63%(所得税30%+復興0.63%+住民税9%)と約2倍の税率が課されます。不動産は総合課税との選択余地はなく分離課税一択ですが、売却時期の判定を誤ると納税額が跳ね上がる現場リスクを抱えています。
副業雑所得と仮想通貨の税負担構造
近年激増している会社員の副業収入(Webライティング、プログラミング、物販など)から得られる雑所得は、原則として総合課税の対象です。本業の給与所得に上乗せされて課税されるため、本業で年収が高い人ほど副業利益に対する税率が跳ね上がります。
現在も投資家間で強い関心を集めている仮想通貨税金分離課税化を巡る議論ですが、現行法制下では暗号資産取引の利益は原則として雑所得(総合課税)に分類されます。株式のような一律20.315%の分離課税や損失の繰越控除は認められておらず、高額な利益を出した場合は住民税と合わせて最高約55%の重税が課される仕組みとなっています。

