Q1:未払金と未払費用の違いは何ですか?
A1:未払金は単発の物品購入や固定資産の取得など「継続的ではない契約」の未払い分を指します。一方、未払費用は家賃や利息、給与のように「契約に基づいて継続的に役務の提供を受けている最中」に発生する経過勘定です。
Q2:法人税法上の「短期前払費用の特例」とはどのようなものですか?
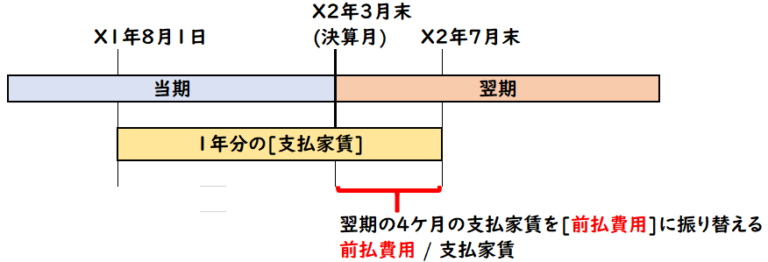
A2:支払った日から1年以内に役務の提供を受ける前払費用(家賃や保険料など)について、毎年継続して支払時点で費用処理している場合に限り、決算時に経過勘定へ振り替えず全額当期の損金として落とすことができる税務上の特例ルールです。
Q3:収益認識に関する会計基準の導入で前受収益の扱いはどう変わりましたか?
A3:大企業や上場企業では、顧客から対価を受け取って役務提供を行う義務を「契約負債」として表示することが原則化されました。中小企業の実務では引き続き「前受収益」の勘定科目を用いるケースも多いですが、上場準備企業などは開示基準の確認が必要です。

