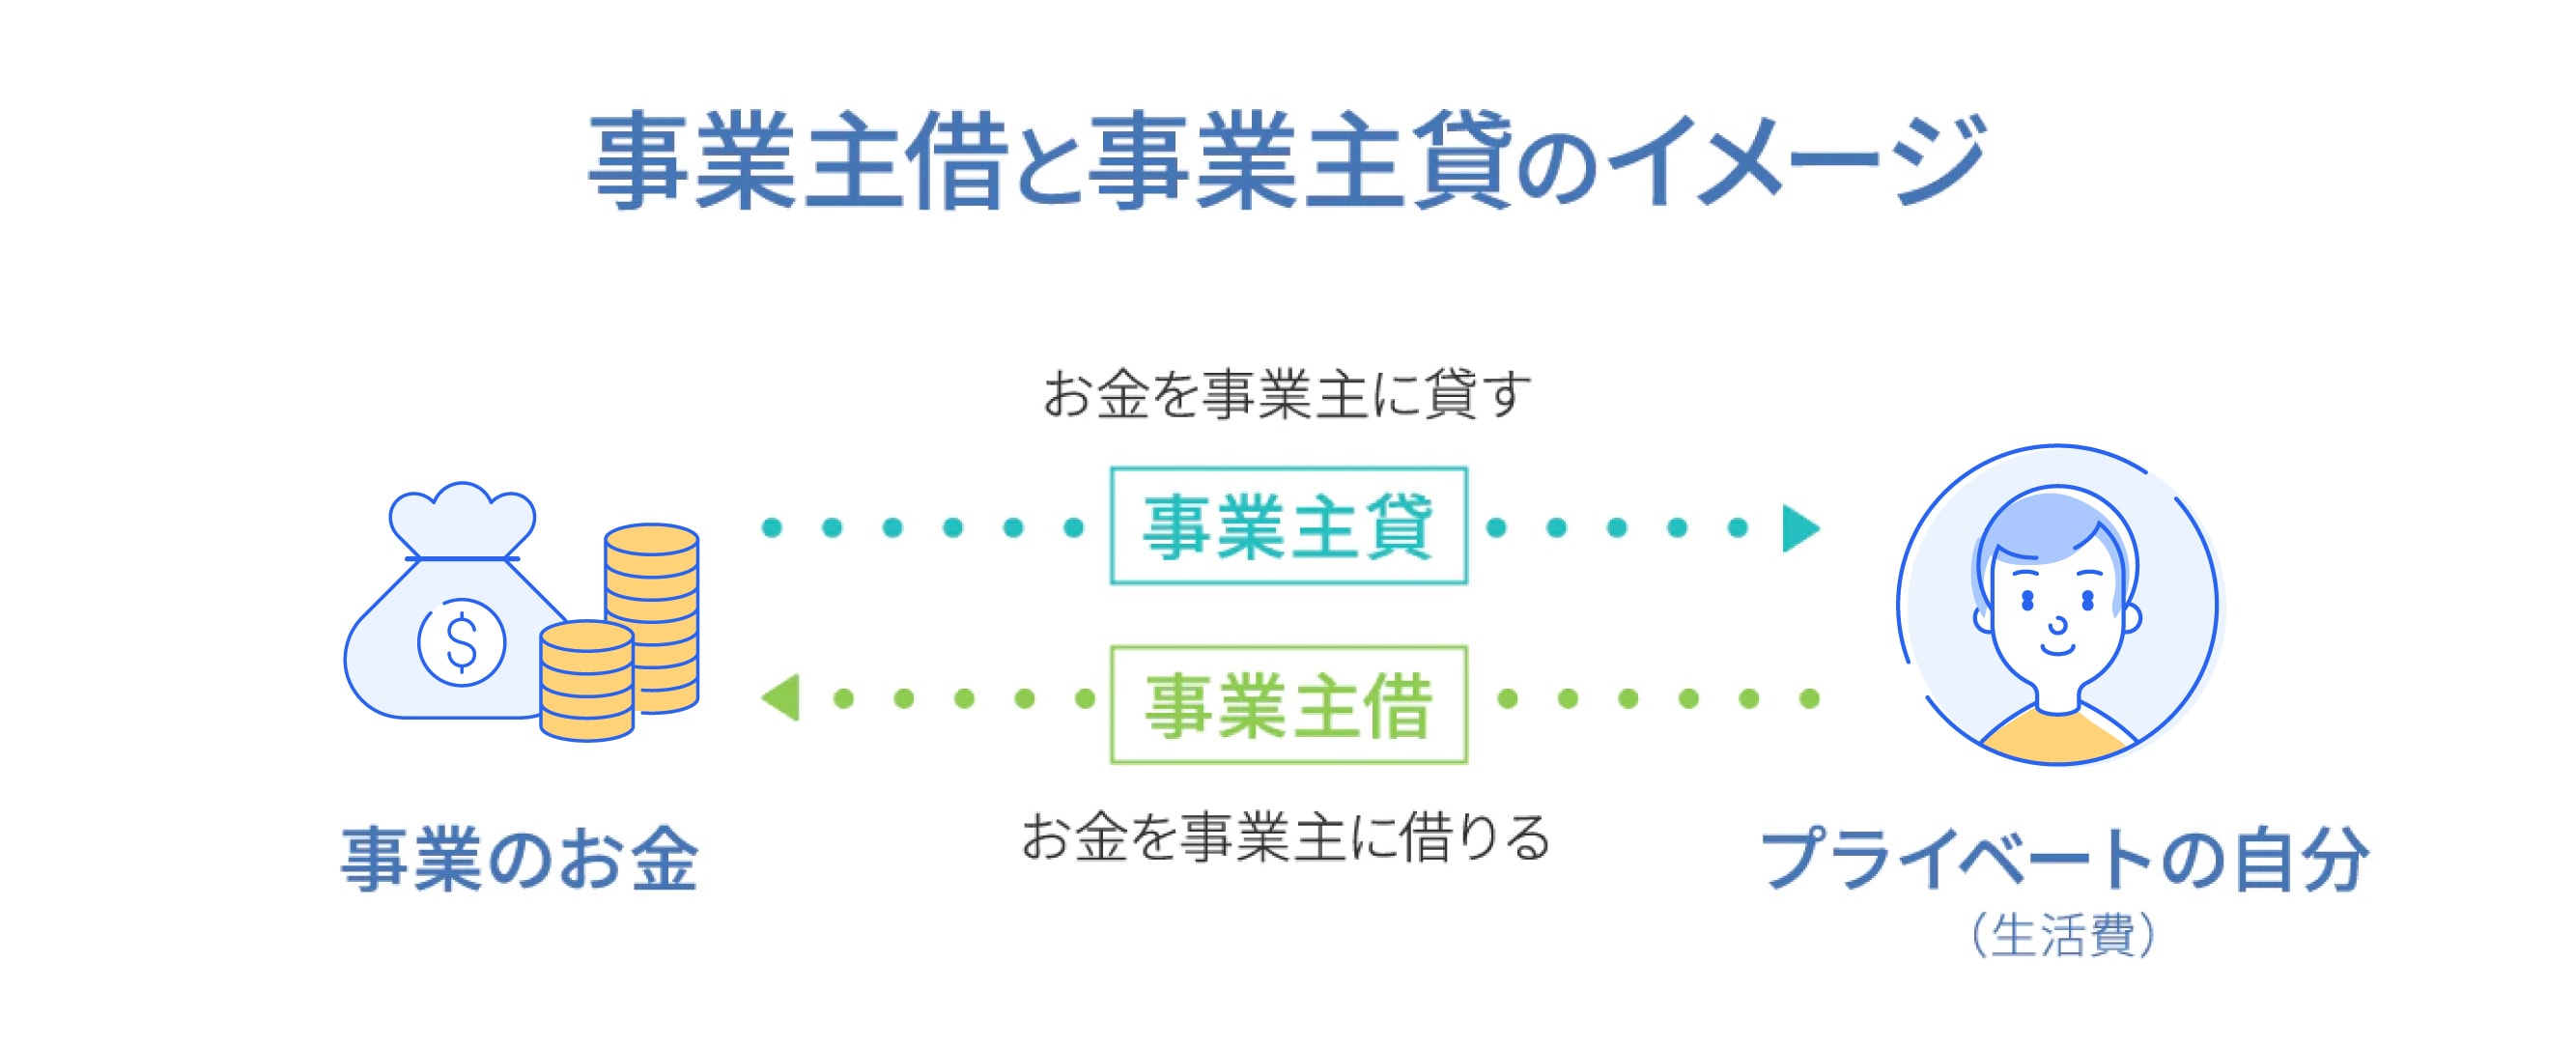
帳簿付けの実務で遭遇する具体的な場面を取り上げ、複式簿記における仕訳の組み立て方を解説します。基本パターンさえ頭に入れておけば、日々の仕訳入力でつまずく心配はありません。
パターン1:個人の現金や私用カードで事業用消耗品を立替払いしたとき
仕事で使うPCの周辺機器(5,500円)を家電量販店で購入し、プライベートの財布から現金、もしくは個人名義のクレジットカードで支払った場合の仕訳です。
【借方】消耗品費 5,500円 / 【貸方】事業主借 5,500円
事業用の現金や事業用口座残高は動いていないため、貸方に「事業主借」を計上することで、「事業主個人が立て替えた」事実を反映させます。
パターン2:運転資金が不足し、個人の普通預金から事業用口座へ30万円を補填したとき
月末の仕入れや外注費の引き落としに備え、プライベート口座から事業用口座に300,000円を振り込んだケースです。
【借方】普通預金 300,000円 / 【貸方】事業主借 300,000円
事業用の資産である普通預金が増加したため借方に普通預金を、その原資として貸方に事業主借を配置します。資金繰りが厳しい時期に頻発する処理ですが、正当な資金移動です。
パターン3:事業用口座に預金利息(数円〜数十円)が入金されたとき
金融機関の事業用普通預金に利息15円が入金された際、個人事業主の場合は「受取利息(事業の雑収入)」ではなく事業主借で仕訳します。
【借方】普通預金 15円 / 【貸方】事業主借 15円
法人の場合は受取利息として営業外収益に計上しますが、個人事業主の利子所得は「源泉分離課税」の対象であり、すでに税金が差し引かれて入金されています。事業の事業所得として計上すると二重課税になってしまうため、利息分は事業主借として処理するのが税務上の正規ルールです。
パターン4:売上代金が手違いでプライベート口座に直接振り込まれたとき
取引先への請求書に誤って個人用口座を記載してしまい、報酬100,000円が私用口座に入金された場合です。
【借方】事業主借 100,000円 / 【貸方】売上 100,000円
事業用口座にお金は入っていませんが、事業としての売上は確かに発生しています。事業主個人が事業の売上代金を一時的に代理受領した形となるため、借方に事業主借を立てて売上を計上します。

