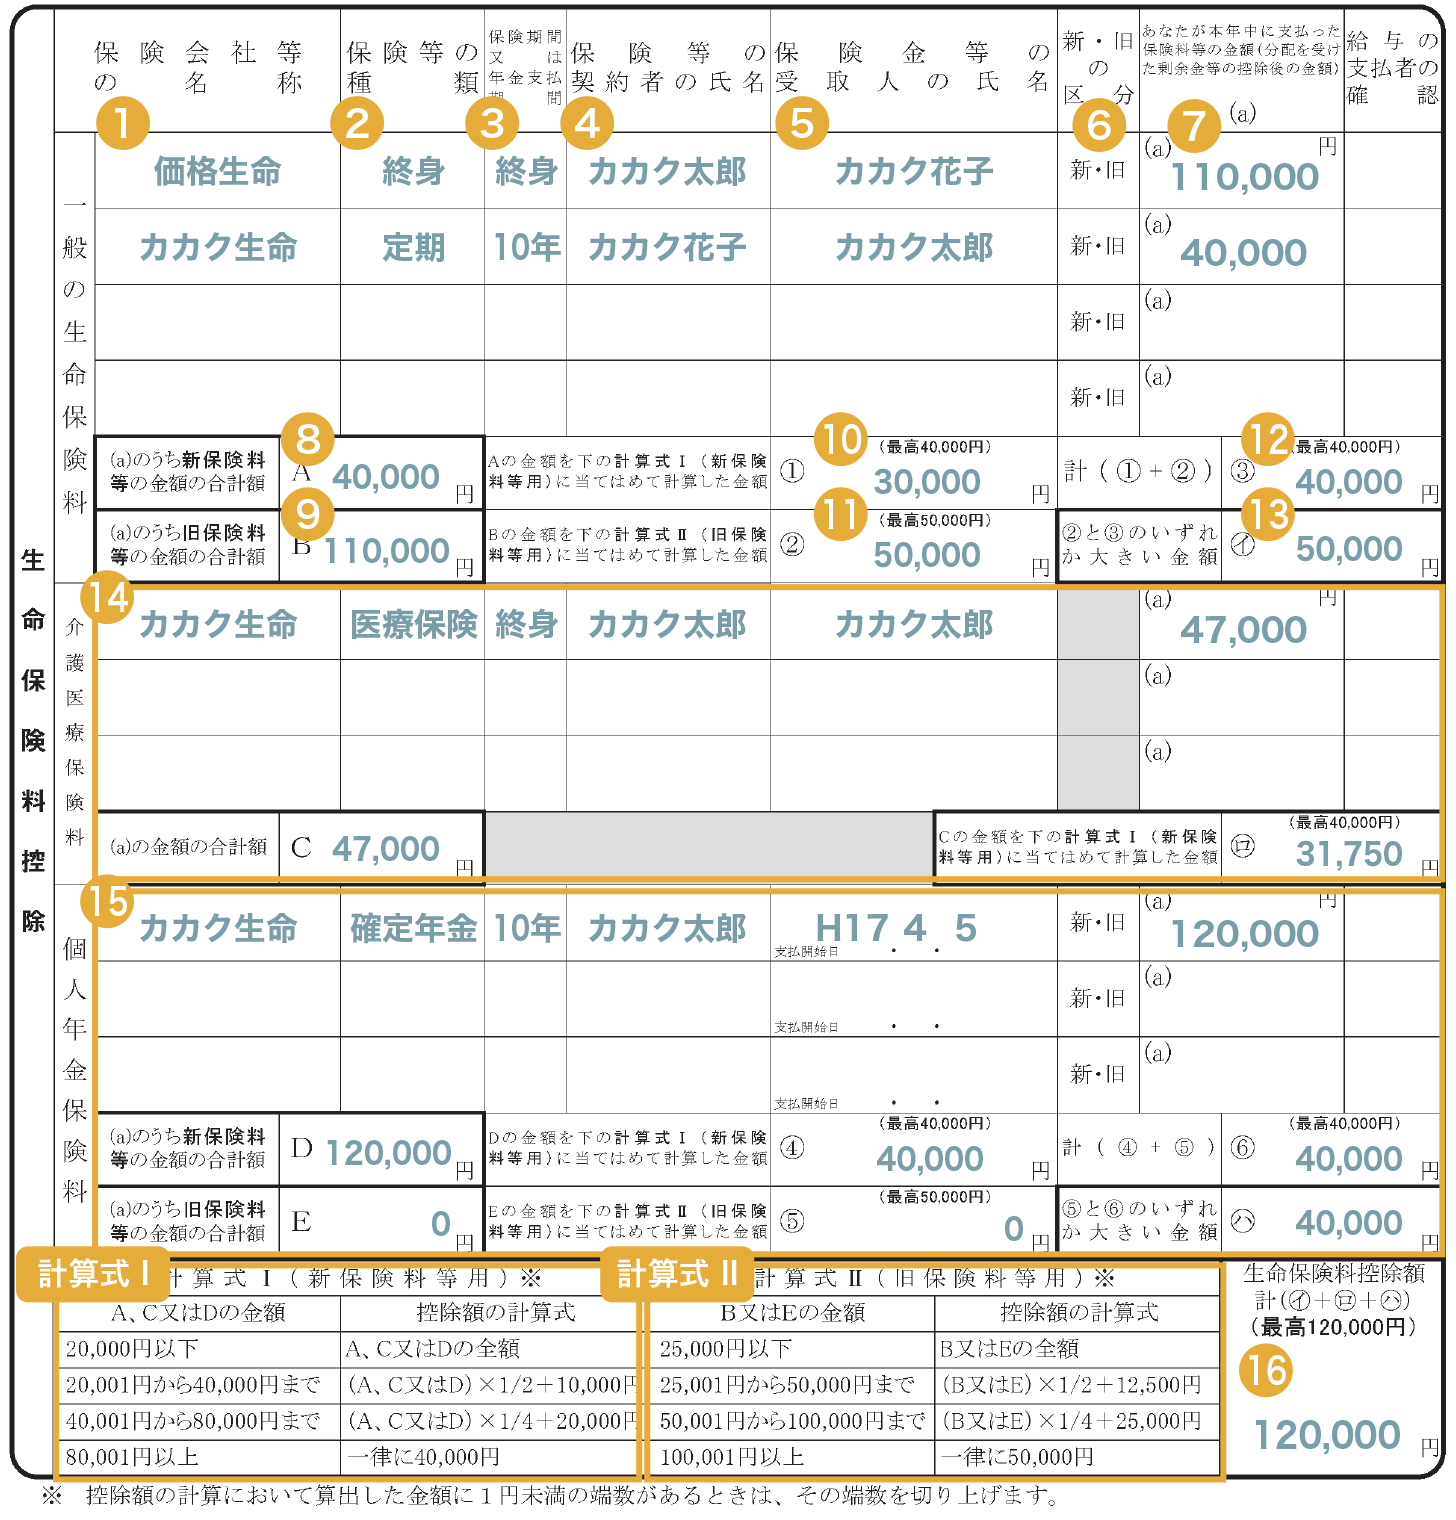
インターネット上の誤った解説で特に被害が出やすいのが、契約者と受取人の名義の違いに関する税務判断です。
「契約者が妻なら夫の年末調整で控除できない」は真っ赤な嘘
国税庁の所得税基本通達において、生命保険料控除の対象となる条件は「保険料を実際に支払った者」かつ「受取人が本人または配偶者、その他の親族」であることです。したがって、保険の契約者名義が専業主婦の妻であっても、その保険料を夫の給与口座から支払っている(実質的な負担者が夫である)場合は、夫の給与所得者の保険料控除申告書に記入して控除を受けることが法的に認められています。
受取人名義と贈与税の落とし穴
ただし、注意すべきは満期保険金や死亡保険金を受け取る際の税務関係です。例えば「契約者:夫、保険料負担者:夫、受取人:子ども」とした個人年金保険の場合、年末調整での控除は受けられますが、将来年金を受け取る際に子どもに対して「贈与税」が課税され、思わぬ高額納税が発生する恐れがあります。税務署は受取時の資金移動を厳格に把握するため、出口戦略まで見据えた名義設定が不可欠です。
保険料控除申告書の添付書類紛失時のリカバリー法
控除証明書を紛失した場合でも諦める必要はありません。保険会社の契約者Webマイページから「再発行手続き(電子交付または再送付依頼)」を行うことで、数日〜1週間程度で再取得が可能です。万一、勤務先の社内締切に間に合わなかった場合でも、翌年2月16日〜3月15日の確定申告を行えば、過去5年間に遡って「還付申告」により税金を取り戻すことができます。

