給与支払報告書の実務で最も神経を使うのが、「提出先市区町村の特定基準」です。毎年、宛先を誤って別自治体へ送付してしまい、書類の返送や再提出に追われる事例が頻発します。
提出先は、「給与を支払った年の翌年1月1日現在において、従業員の住民登録(住民票)がある市区町村」です。例えば、2025年分の給与支払報告書を提出する場合、2026年1月1日時点での住所地となります。
実務上の書き方と提出手順における絶対的チェックポイントは以下の通りです。
- 住民票と現住所の乖離を確認:「実際は都内に住んでいるが、住民票は実家のまま」という従業員の場合、原則として住民票がある自治体へ提出します。ただし、実態として現住所地で生活している場合は、自治体間で課税権の照会が発生するため、本人に住民票の異動を促すか、事前に両自治体へ取り扱いを確認する必要があります。
- 総括表の特別徴収・普通徴収人数の峻別:総括表に記載する「特別徴収対象者」と「普通徴収対象者(退職者等)」の人数の合計が、提出する個人別明細書の総枚数と1枚の狂いもなく完全一致しているかを確認します。
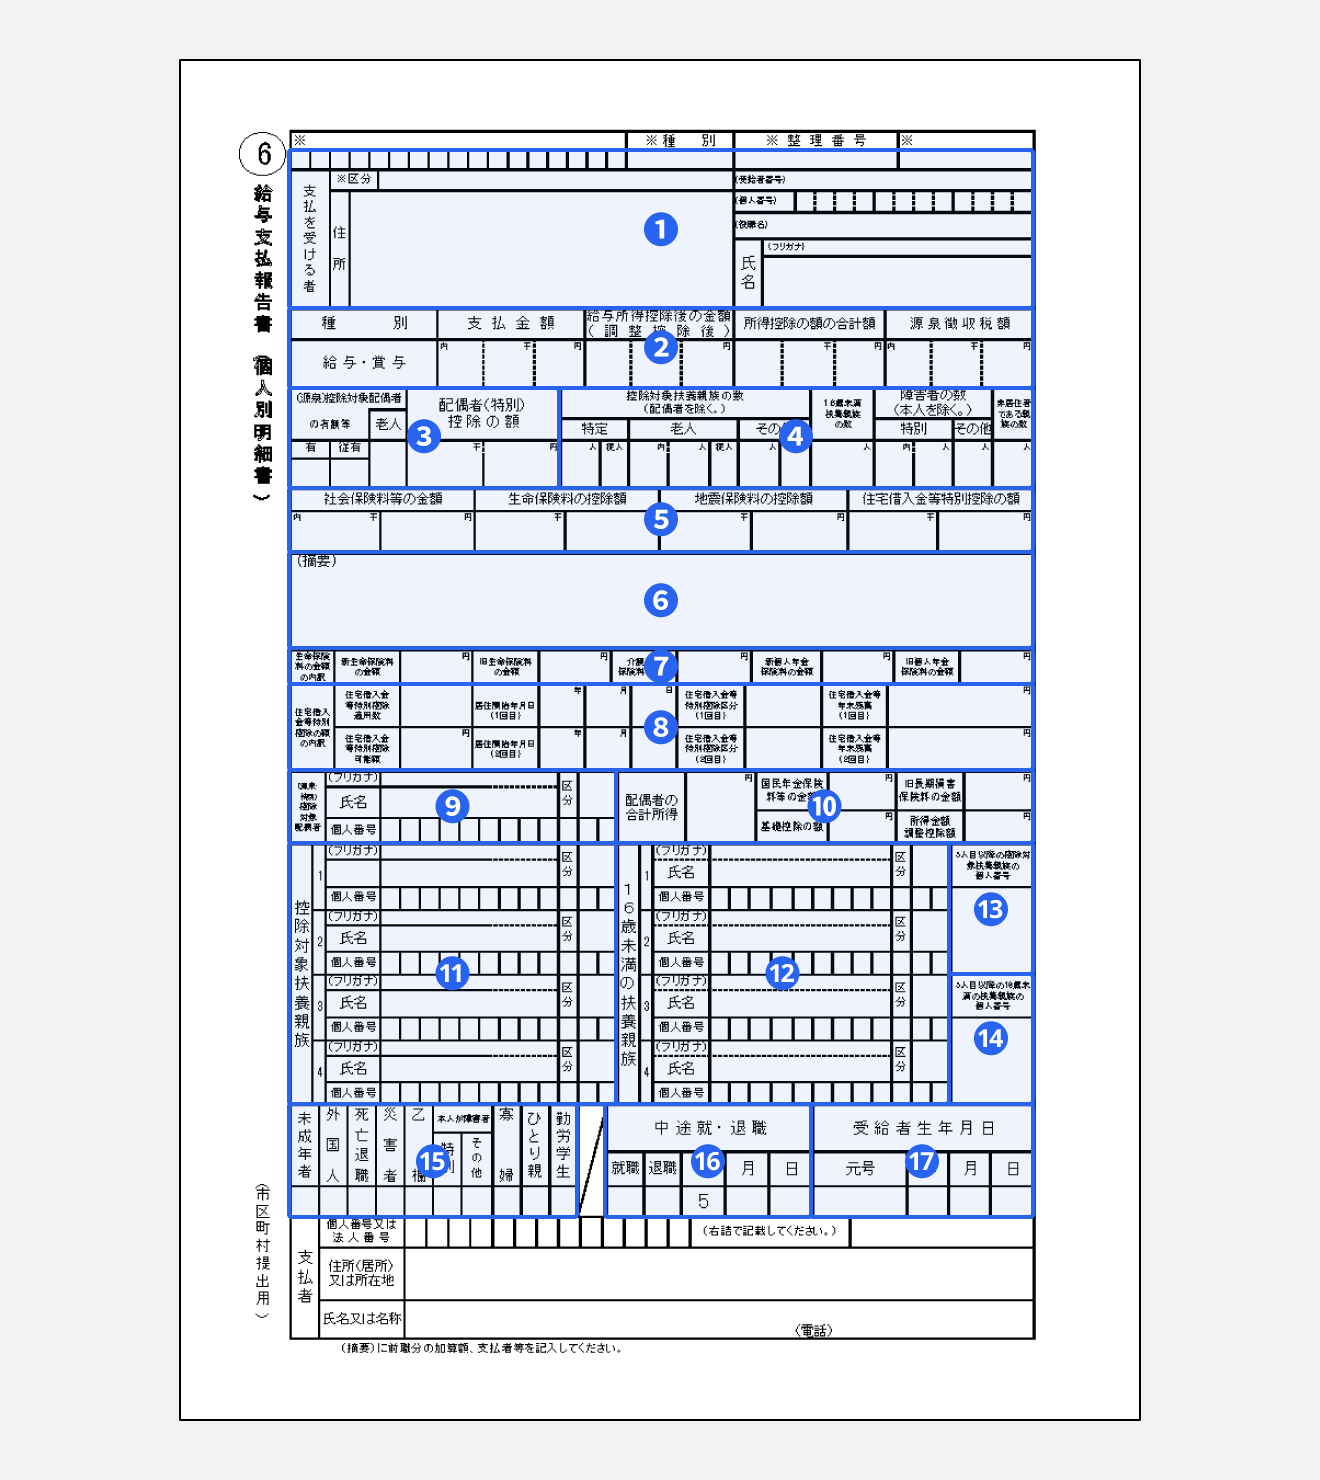
- 前職分の合算漏れ防止:年途中で中途入社した従業員について、前職の源泉徴収票を含めて年末調整を行った場合、個人別明細書の摘要欄に「前職の会社名・退職年月日・前職給与額・前職源泉徴収税額」を正確に転記しなければなりません。
- 控除対象配偶者・扶養親族の区分明記:配偶者控除・配偶者特別控除の適用額、16歳未満の年少扶養親族の氏名・マイナンバーの記載漏れがないかを精査します(年少扶養親族は所得税の控除対象外ですが、住民税の非課税限度額判定に直結するため自治体にとって必須情報です)。
【プロの結論】組織コンプライアンスの心理的バイアスと向いている対応
長年、数多の企業税務と労務トラブルを調査してきた専門家の視点から分析すると、給与支払報告書のミスや提出漏れを引き起こす根因は、税制の複雑さそのものよりも、組織内部に巣食う「正常性バイアス」と「属人化の病理」にあります。
「たかがアルバイトの分くらい、役所もいちいち見咎めないだろう」「毎年紙で郵送しているから、うちのような中小企業はeLTAX化しなくても平気だ」という安易な認知の歪みが、ある日突然届く自治体からの督促状や税務調査によって打ち砕かれます。特に、経理担当者が1人で税務を抱え込んでいる企業ほど、法改正へのキャッチアップが遅れ、過去の慣習に固執した結果として重大な法令違反を犯す傾向が顕著です。
今後の実務運用において、自社がどちらのステージにあるかを冷徹に見極める必要があります。
【今すぐ運用を見直すべき組織の条件】
・従業員の住民票の異動確認を年に1回の年末調整アンケートのみに依存している。
・アルバイトや中途退職者の給与支払報告書を「金額が少ない」という理由で独断除外している。
・マイナンバーの収集を「従業員が嫌がるから」と放置し、記録も残していない。
・いまだに手書きやExcel入力、紙の郵送に頼り、eLTAXを導入していない。
【信頼を勝ち取る組織が実践すべき基準】
・クラウド労務システムを導入し、退職者を含めた給与データをeLTAXへボタン一つで一括電子送信している。
・普通徴収への切り替え理由を厳密に管理し、自治体ごとのルール差異をマッピングしている。
・マイナンバーの利用目的と法的義務を社内研修で明示し、収集・廃棄ログを完全電子化している。
税務申告の適正さは、企業の社会的信用の鏡です。たった1枚の報告書の遅れが、従業員の人生設計を狂わせ、企業のコンプライアンス体制に疑義を生じさせるという事実を、経営層および実務担当者は再認識しなければなりません。

