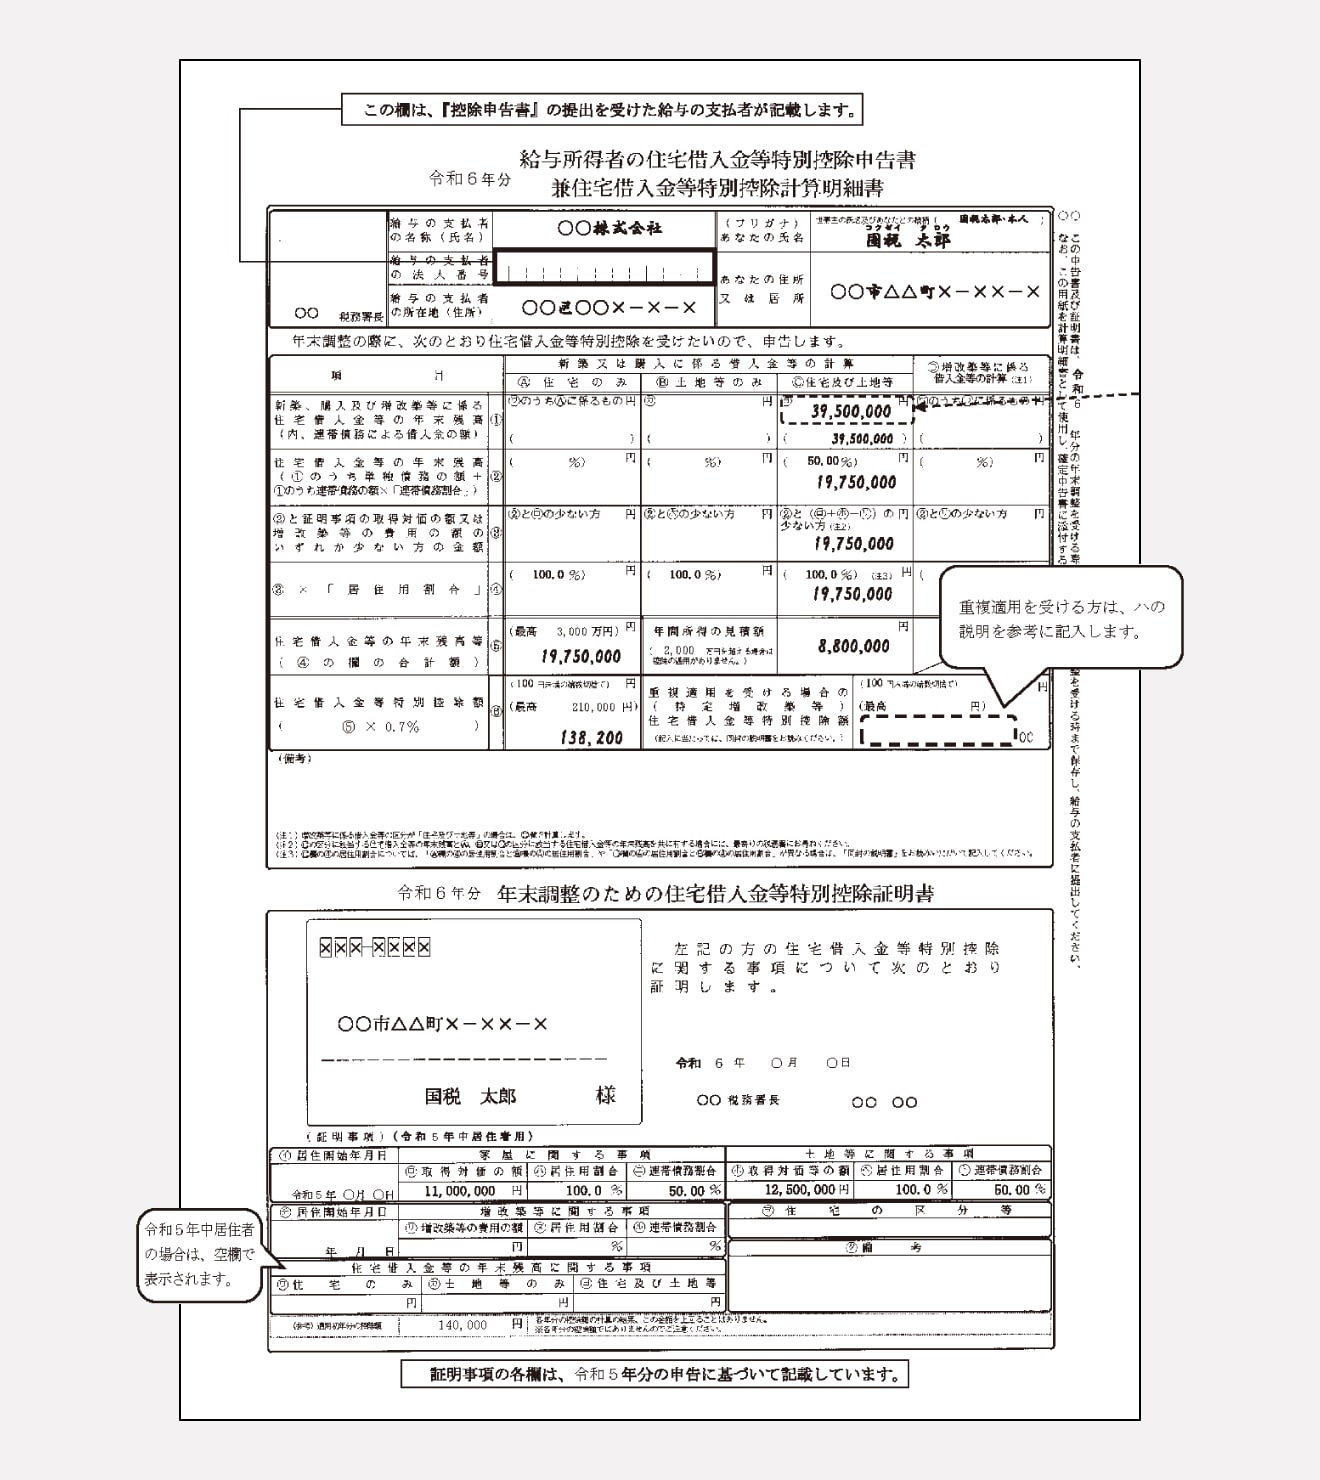
Q1:金融機関から届いた年末残高等証明書の残高と、実際の借入額が一致しないのはなぜですか?
A1:証明書に記載されているのは「その年の12月31日時点における見込み残高」です。10月頃に発送される証明書は、10月から12月までの約定返済が予定通り実行されることを前提に試算された金額が表示されているため、手元の通帳残高とは一致しないのが正常な状態です。申告書には証明書に記載された「年末残高見込額」をそのまま記入してください。
Q2:申告書を書き損じてしまいました。二重線と訂正印で直しても受理されますか?
A2:税務署の指導上、軽微な誤筆であれば訂正箇所を二重線で抹消し、正しい数値をその上下の余白に記入することで受理されます。近年は押印廃止の流れに伴い訂正印の押印も原則不要とされていますが、金額欄が著しく不鮮明になったり会社側のチェック規定が厳しい場合は、余白への書き直しや再発行を求められるケースがあります。
Q3:土地先行取得で別々の残高証明書が2枚あります。申告書の枠が足りない場合はどうすればよいですか?
A3:住宅借入金等特別控除申告書の借入金記入欄は複数行設けられています。「家屋」と「土地等」でそれぞれの借入金残高を別行に記入し、最終的な合計額を「計」の欄に合算して記載します。借入先が同一銀行で一本化されたローンであれば1行で済みますが、複数行からの借入や土地・建物別立ての場合はそれぞれの欄へ正確に振り分けて合算値を算出します。

