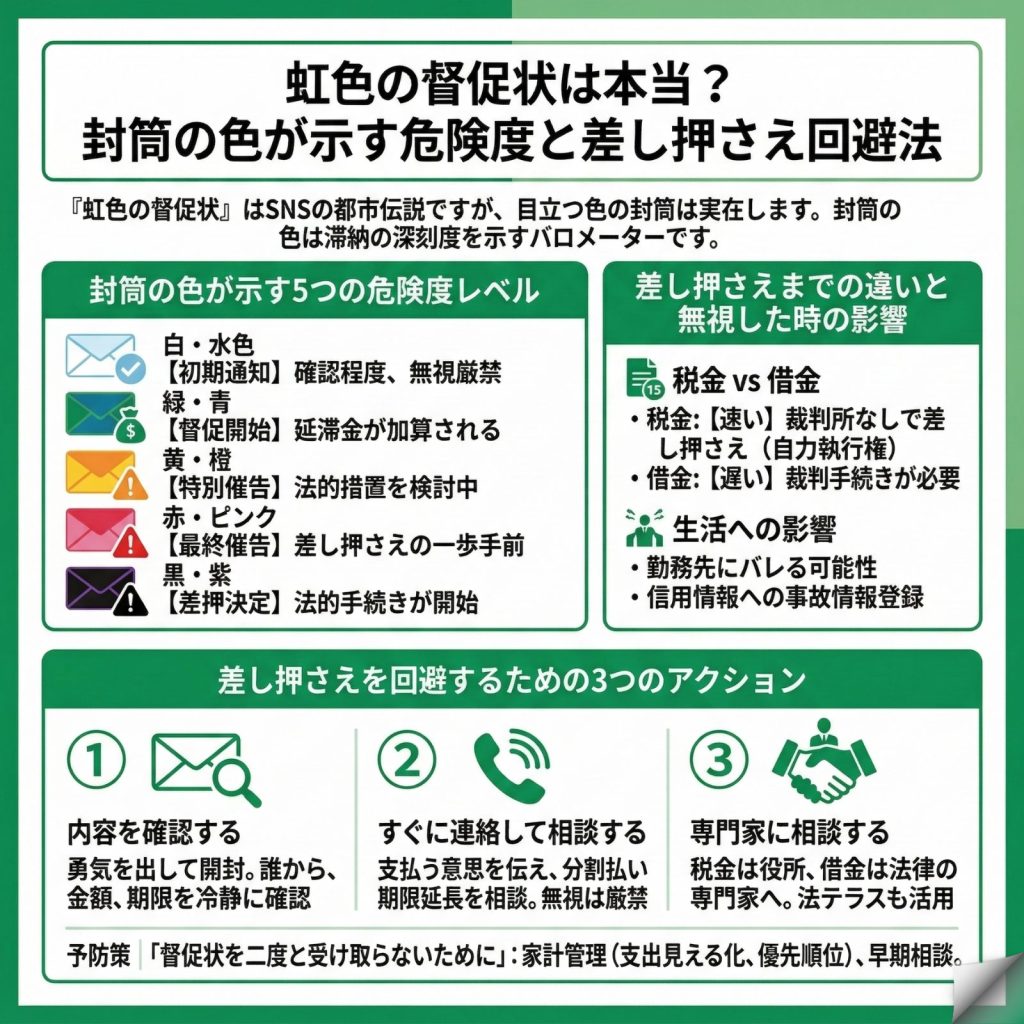
督促状に関して、多くの人が誤認している法的な盲点がいくつか存在します。
最も危険な誤解は「裁判を起こされていないからまだ大丈夫」という思い込みです。民間の借金(消費者金融やクレジットカード)の場合は裁判所を通じた仮執行宣言付支払督促などの手続きが必要ですが、税金や国民健康保険料、国民年金などの公租公課は自力執行権が認められています。つまり、裁判所の判決を待たずに、行政機関の独自の判断で口座を凍結できる圧倒的な強さを持っています。
また、「無職で収入がないから差し押さえられるものがない」と高を括るのも禁物です。過去に開設したまま放置していた預金口座の残高や、生命保険の解約返戻金、自宅にある換金性の高い動産(自動車・貴金属・ゲーム機・パソコン等)が捜索・差し押さえの対象となります。
【プロの結論】放置は最悪の選択肢|今すぐ取るべき正しい初動対応
封筒の色が何色であれ、督促状が届いた際に絶対にやってはならないのは「居留守を使うこと」「未開封で放置すること」です。
行政側も「払えない正当な理由」がある滞納者を直ちに破滅させることが目的ではありません。早期に窓口へ相談すれば、以下のような公的救済制度が適用される可能性が極めて高くなります。
- 国民年金:「全額免除・一部免除申請」「納付猶予制度」を活用すれば、未納扱いにならず受給資格期間を満たせる。
- 住民税・健康保険料:「徴収猶予」「分割納付(分納)」の合意を結ぶことで、月々数千円ずつの支払いに抑え、差し押さえをストップできる。
赤い封筒が届いた後であっても、指定期日前であれば分割相談に応じる自治体がほとんどです。手遅れになる前に、書面に記載された問い合わせ先へ一本の電話を入れることが、最悪の結末を回避する唯一の道です。

