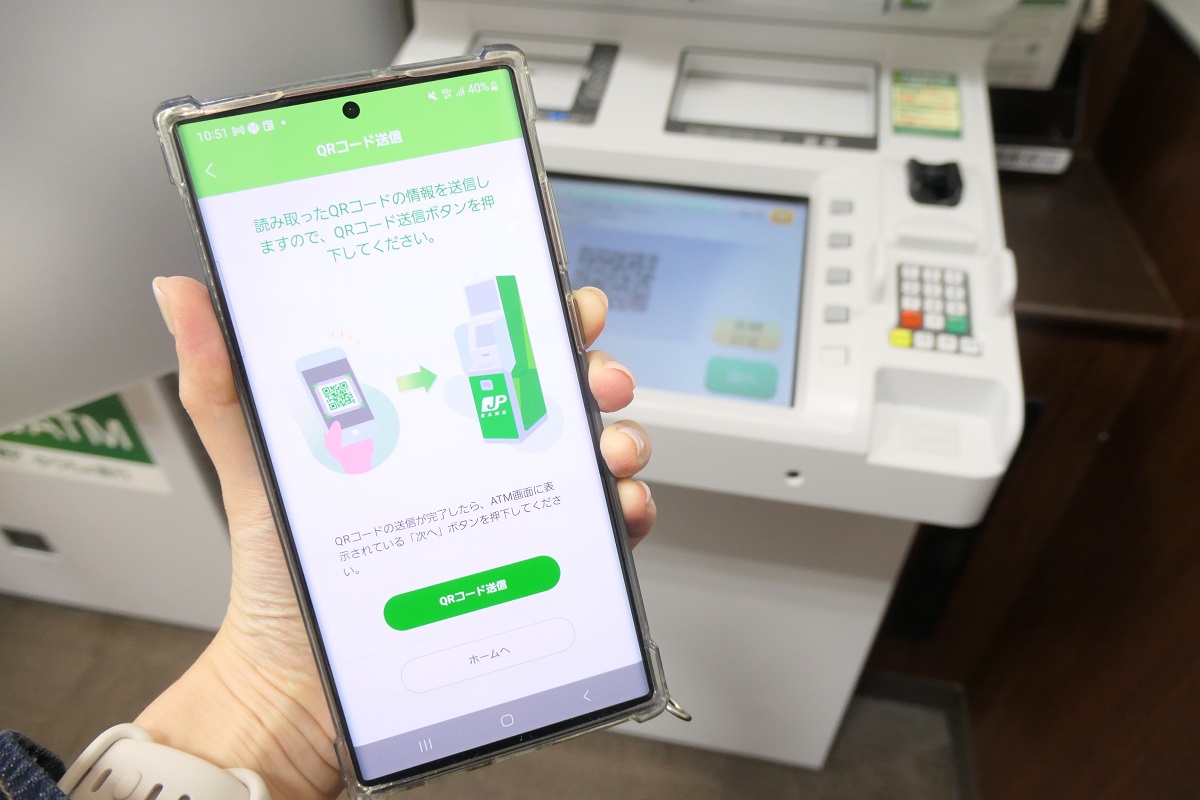
金融社会学の観点から見ると、日本の消費行動には依然として「手元に現金がないと不安」という強い現金志向が存在します。しかし、ATMの維持コスト増加に伴い、金融機関は「現金取扱にはコストを課し、デジタル取引を優遇する」方針へとシフトしています。無意識に旧来の習慣を続けていると、年間数千円単位の手数料が流出することになります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- 郵便局での引き出しをおすすめできる人:
- 生活圏内に郵便局があり、平日の日中または土日に郵便局内ATMへ直接アクセスできる人
- キャッシュカードを持たずに通帳だけで現金を下ろしたい場面がある人
- 1回あたりの出金額が大きく、時間外手数料を一切払いたくない人
- 利用に慎重になるべき人(別手段を検討すべき人):
- 主に深夜やコンビニ(ローソン・セブン等)で現金を引き出す生活スタイルの人(ネット銀行の無料引き出し枠活用が有利)
- 数十円〜数百円単位の端数を細かく硬貨で引き出したい人(硬貨取扱手数料で損をするリスク大)
- 他行口座への資金移動目的で現金を下ろそうとしている人(ゆうちょダイレクトやことら送金等のデジタル送金が合理的)

