実際に開示請求を行った利用者の生の声や取材データからは、予想もしなかった理由で事故情報が記録されていた実情が次々と浮かび上がっています。SNSやネット掲示板、各種相談窓口に寄せられた典型的な実態を紹介します。
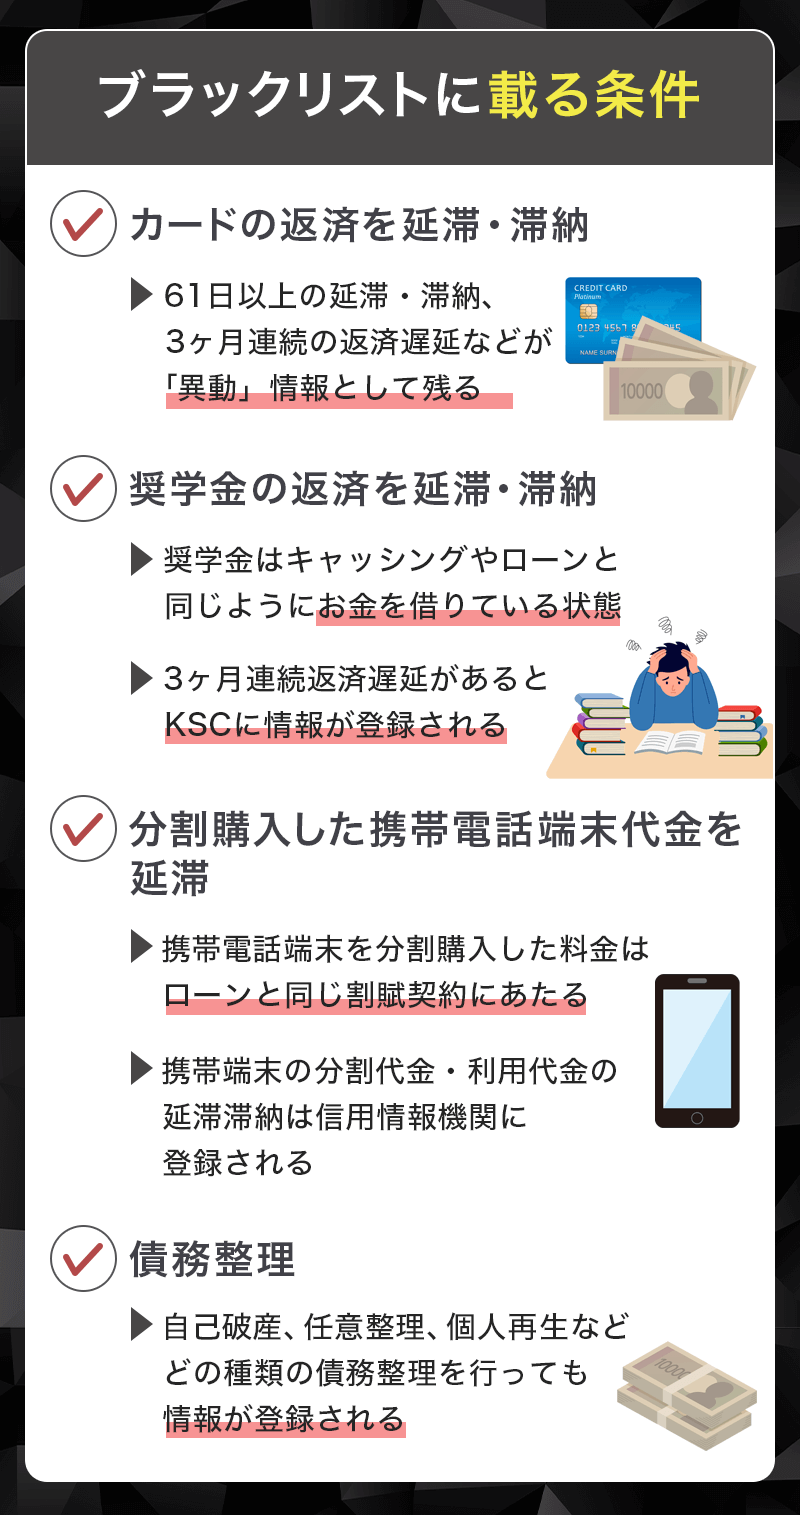
都内のIT企業に勤務する30代男性のケースでは、新居の購入に伴い大手都市銀行の住宅ローンへ申し込んだところ、事前審査で即座に否決の回答を受けました。年収や勤続年数、他社借入の有無には全く問題がなかったため、弁護士の助言を受けてCICとKSCの開示請求を実施。手元に届いた開示報告書を確認して判明したのは、大学時代に契約したスマートフォンの旧端末代金、わずか月額2,500円の3か月分滞納でした。口座残高の不足に気づかず解約したため、解約後の請求書が旧住所に届き、未払いのまま放置された結果、CICの「お支払の状況」欄に「異動」の文字が刻まれていたのです。
開示報告書の見方として最も警戒すべきは、CICの場合は「返済状況」の欄に表示される「異動」の文字、そして各月の入金状況を示す記号です。正常に入金されていれば「$」マークが並びますが、未入金で請求のみが行われた月には「A」、一部入金には「P」が付きます。この「A」が連続し、最終的に「異動」と記載された瞬間、いわゆるブラックリスト入りが確定します。大手知恵袋やコミュニティ検証でも、「わずか数千円の未払いや格安スマホ端末の賦払金の遅れが、数千万円規模の住宅ローンの道を完全に閉ざしていた」という悲痛な告白が数多く記録されています。

