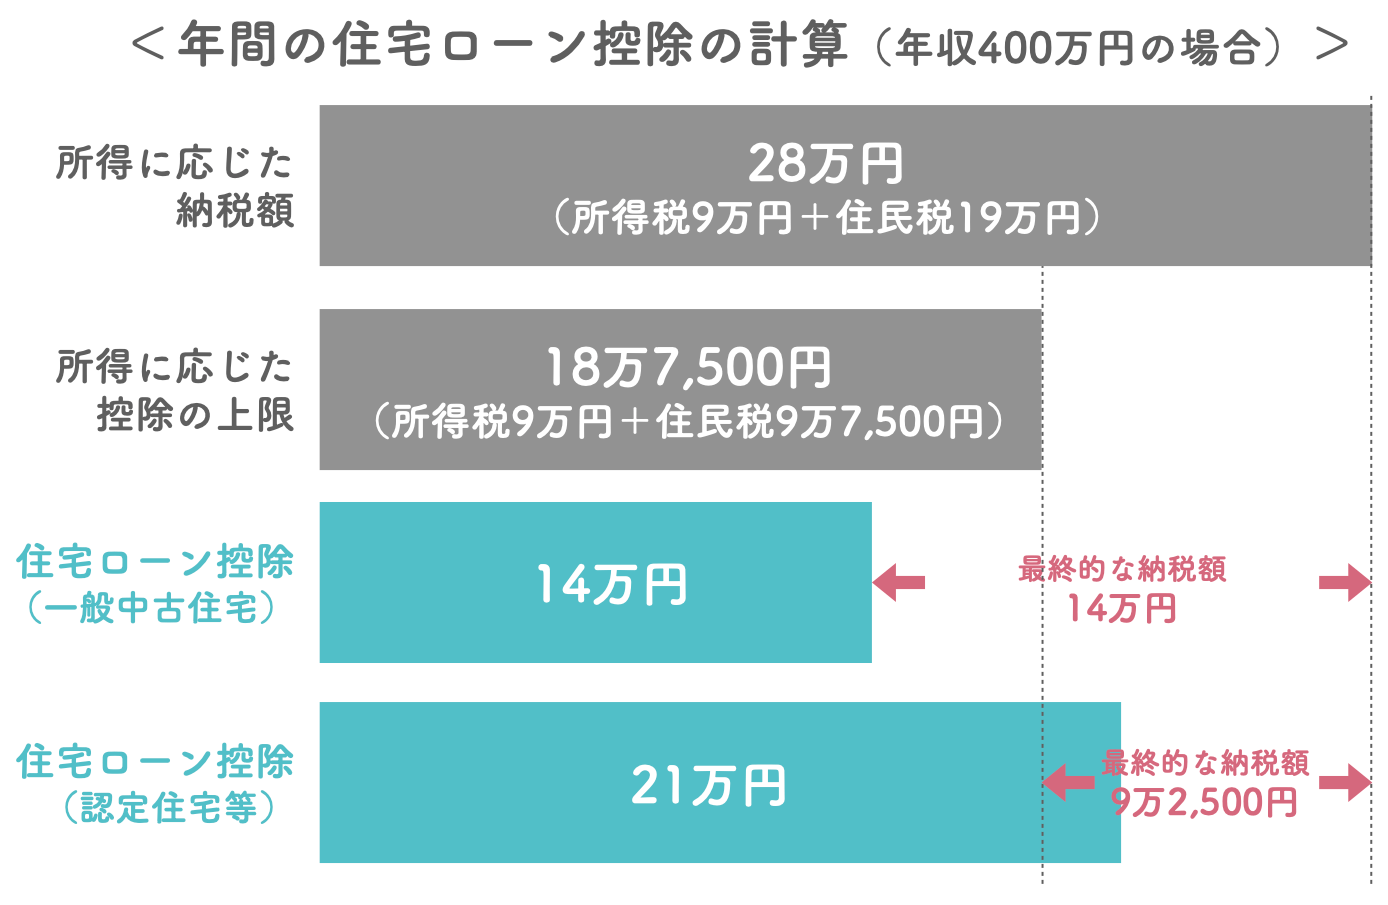
SNSや不動産コミュニティ、Q&Aサイトを調査すると、住宅ローン減税をめぐる一般ユーザーの痛切な後悔や戸惑いの声が数多く見受けられます。
「仲介営業から『住宅ローン控除が使えますよ』と口頭で言われていたのに、確定申告の時期に税理士から登記簿面積が49.2㎡だから無理だと言われた」「省エネ枠が使えると信じて3,500万円フルローンを組んだのに、証明書が取れず一般枠の2,000万円分しか控除されなかった」というリアルな体験談は氷山の一角です。仲介会社の営業担当者は売買取引のプロであっても、税務の法的責任を負う立場にはありません。契約書面の「重要事項説明」に減税の成否が保証されていない点には厳重な警戒が求められます。
さらに、購入翌年に待ち構えているのが住宅借入金等特別控除の申請手続き詳細まとめに基づく初年度の確定申告です。2年目以降は勤務先の年末調整で完結しますが、初年度だけは納税者本人が税務署へ申告しなければ減税の権利を行使できません。
申告漏れや添付不備を防ぐため、中古マンション住宅ローン控除の確定申告必要書類を確実に揃えておきましょう。
- (特定増改築等)住宅借入金等特別控除額の計算明細書(国税庁HPの作成コーナーで出力可能)
- 住宅取得資金に係る借入金の年末残高証明書(融資先の金融機関から10〜11月頃に郵送)
- 建物の登記事項証明書(法務局で取得。専有部分の内法面積が明記されたもの)
- 売買契約書の写し(購入価格・契約日を証明)
- 耐震基準適合証明書または既存住宅売買瑕疵保険の付保証明書(昭和56年以前の旧耐震物件のみ)
- 住宅省エネルギー性能証明書等(省エネ基準適合枠の3,000万円を適用する場合のみ)
国税庁の「確定申告書等作成コーナー」を利用すれば、画面の指示に従って数値を入力するだけで控除額が自動計算され、マイナンバーカードを用いたe-Tax申請で税務署に並ぶことなく提出できます。書類集めは年明けから動くのではなく、物件引き渡し直後に仲介会社から受領した書類をファイリングしておく段取り力が問われます。

