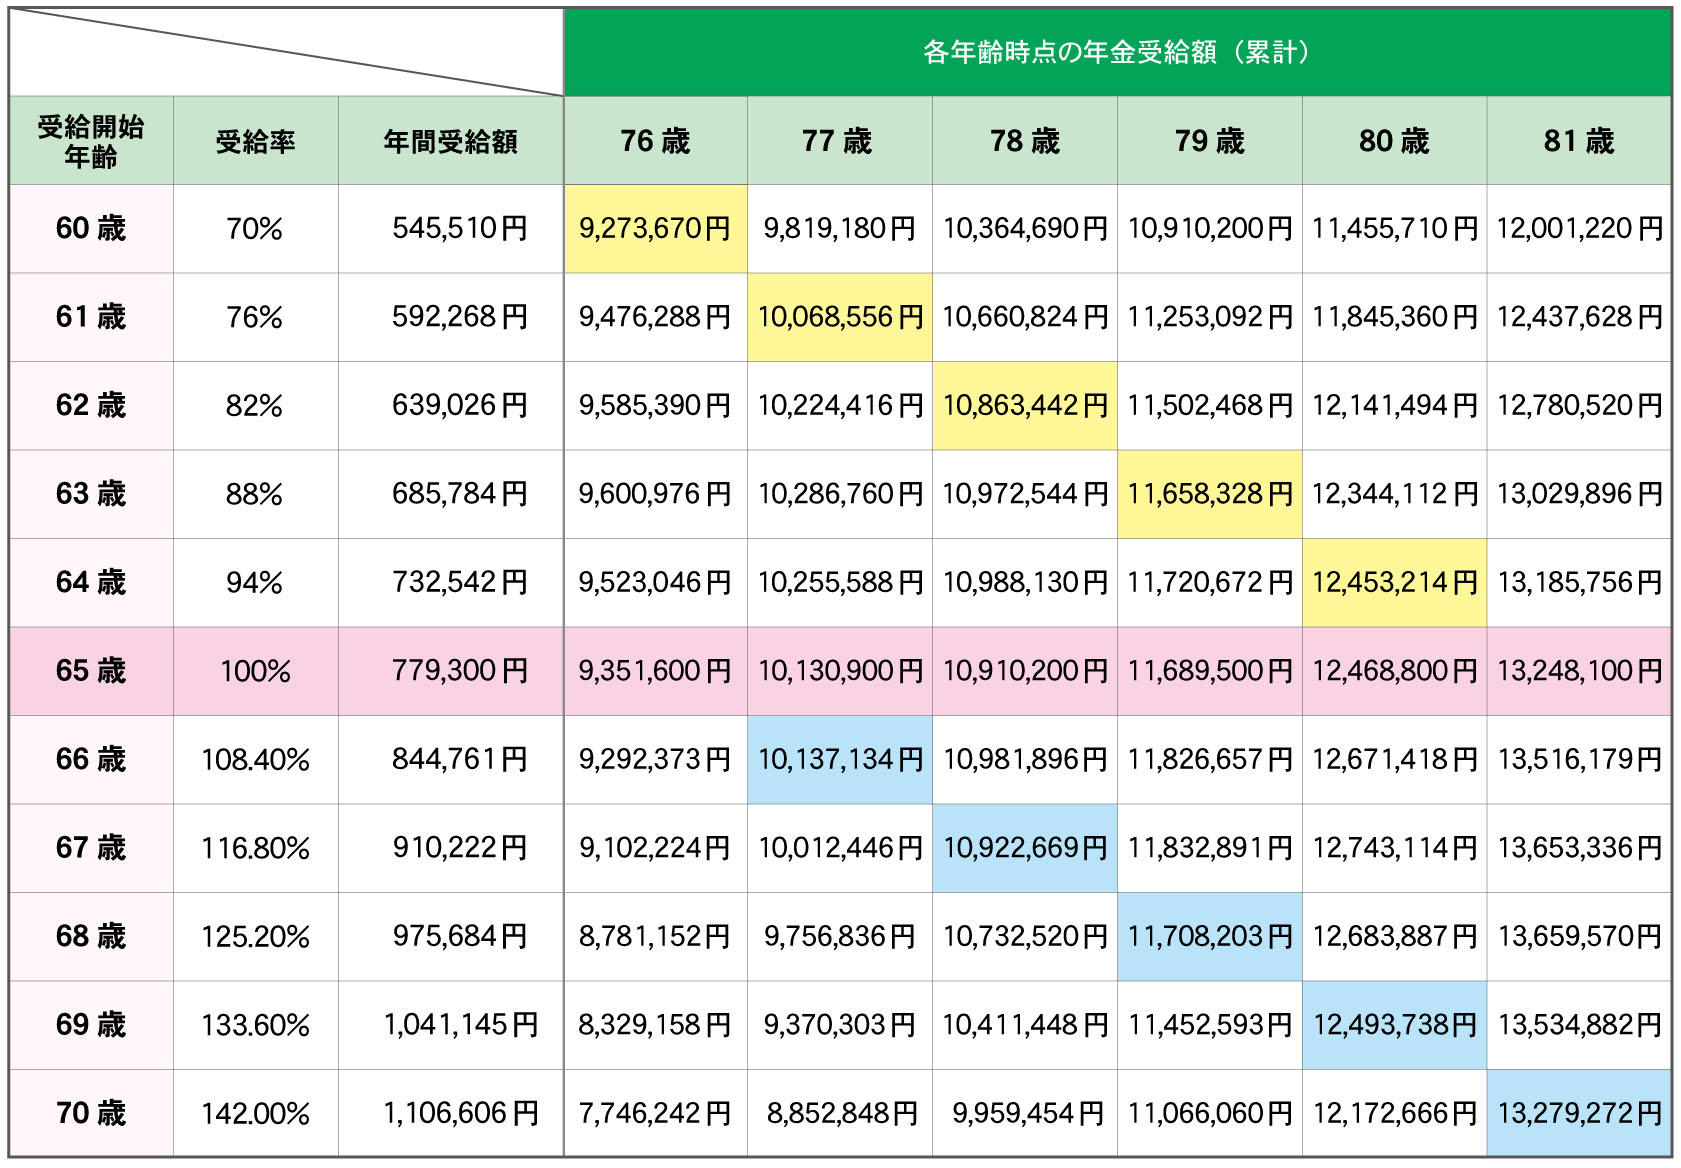
ここでは具体的な数字で損益分岐点を検証する。仮に65歳から受け取る老齢基礎年金が満額で年間78万円、老齢厚生年金が年間100万円、合計178万円のモデルケースを想定しよう。60歳0ヵ月で繰り上げると、減額率24.0%が適用され、年間受給額は178万円×76.0%=135万2800円となる。65歳からの受給に比べて年間42万7200円少ない。
一方で、60歳から65歳までの5年間、135万2800円×5年=676万4000円を先に受け取れる。この「先取り分」を65歳以降の減額分で相殺されるまでにかかる年数を計算すると、676万4000円÷42万7200円≒15.8年となる。つまり65歳の15.8年後、おおよそ80歳10ヵ月が損益分岐点になる。80歳より長く生きるなら、繰り上げない方が総受給額は多くなる。
厚生労働省が公表している最新の簡易生命表によると、日本人の平均寿命は男性が約81歳、女性が約87歳で推移している。この数値をそのまま当てはめれば、男性は平均寿命ギリギリ、女性は明らかに繰り上げない方が得という計算になる。しかも、これは平均値であり、長生きする人ほど損益分岐点を超えて受け取る期間が長くなる。繰り上げ受給の損得は、まさに「寿命との賭け」だ。

