年収の増加と手取り額の推移は比例しません。所得税の累進課税や給与所得控除の上限設定が影響するためです。以下に一般的な単身会社員を想定した所得と収入の違い早見表を提示します。
上表の通り、年収が上がるにつれて「給与収入」から「手取り」へ目減りする落差が加速度的に広がります。このギャップを埋めるための実効的な手段が、配偶者控除、扶養控除、小規模企業共済等掛金控除(iDeCo)、生命保険料控除などの適用による課税所得の圧縮です。
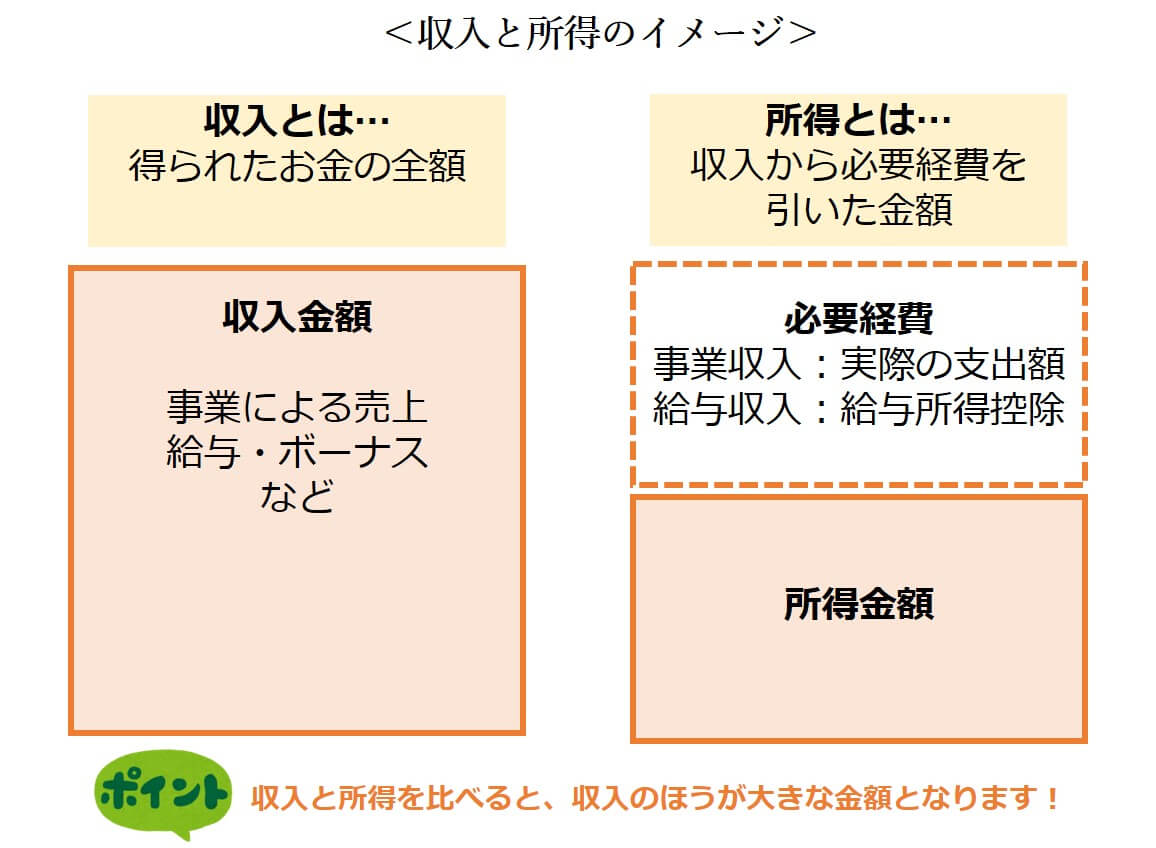
年収の増加と手取り額の推移は比例しません。所得税の累進課税や給与所得控除の上限設定が影響するためです。以下に一般的な単身会社員を想定した所得と収入の違い早見表を提示します。
上表の通り、年収が上がるにつれて「給与収入」から「手取り」へ目減りする落差が加速度的に広がります。このギャップを埋めるための実効的な手段が、配偶者控除、扶養控除、小規模企業共済等掛金控除(iDeCo)、生命保険料控除などの適用による課税所得の圧縮です。

