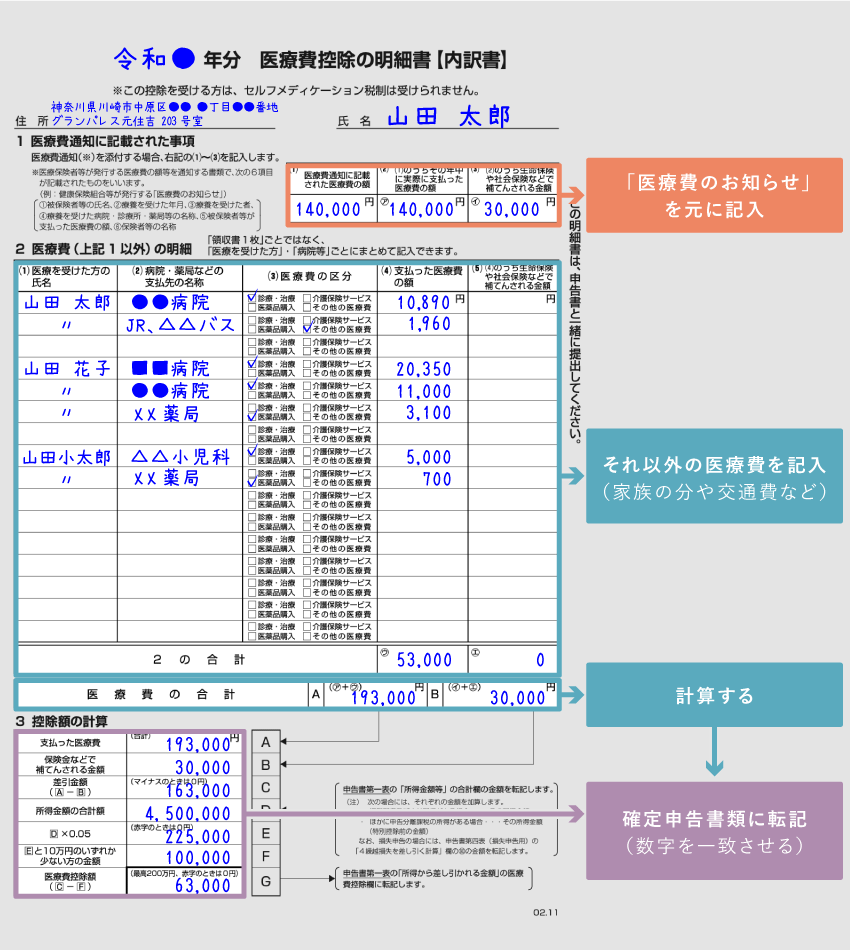
2026年の確定申告戦線において、劇的な進化を遂げたのがマイナポータルの医療費情報連携です。国税庁のe-Taxシステムとマイナポータルを接続することで、1年間の保険診療データが一括で取得され、e-Taxの医療費集計フォームに自動入力される仕組みが標準化されました。
しかし、DXが進展した2026年最新の環境においても、機械任せの申告には厳格な注意が必要です。システムが自動で吸い上げるのは「保険適用分のデータ」に限定されているため、控除対象として認められている以下の費用は、自身で追加手入力しなければ反映されません。
- 通院のための公共交通機関運賃:電車代やバス代(領収書が出ないため、乗車区間・日付・金額のメモが必要)。
- 薬局で購入したOTC医薬品(治療目的):風邪薬や頭痛薬、湿布などの代金。
- 医師の処方による装具代:コルセットや義肢などの購入費用。
- 出産に伴う通院・入院費用:保険適用外の定期健診料や分べん費用。
一方で、誤って申告に含めてしまい税務調査で否認される「医療費控除の対象外費用」の選別も極めてシビアに行われています。2026年現在、税務当局が重点的にチェックしている主な対象外費用は以下の通りです。
- 自己都合による差額ベッド代:病院側の管理上の理由ではなく、患者自らの希望で入った個室等の差額代金。
- 健康増進・疲労回復のためのビタミン剤・サプリメント:医師の治療目的の処方箋がない市販品。
- 予防接種・無症状時の人間ドック費用:検査の結果、重大な疾患が見つかり直ちに治療を開始した場合を除き全額対象外。
- マイカー通院のガソリン代・駐車場代:自家用車での移動コストは全額自己負担となり控除対象外。
自動連携データにこれらの費用が無差別に混入していたり、逆に申告可能な費用が漏れていたりする場合、照合のための唯一の物証となるのが医療費明細書です。画面上の数字を鵜呑みにせず、紙の明細と突き合わせる作業こそが、完璧な確定申告を完遂するための防壁となります。

