医療費控除で駐車場代は落とせる?領収書があってもダメな理由

医療費控除で駐車場代は落とせる?領収書があってもダメな理由

医療費控除で駐車場代は落とせる?領収書があってもダメな理由について徹底解説いたします。最新の情報をチェックしてください。

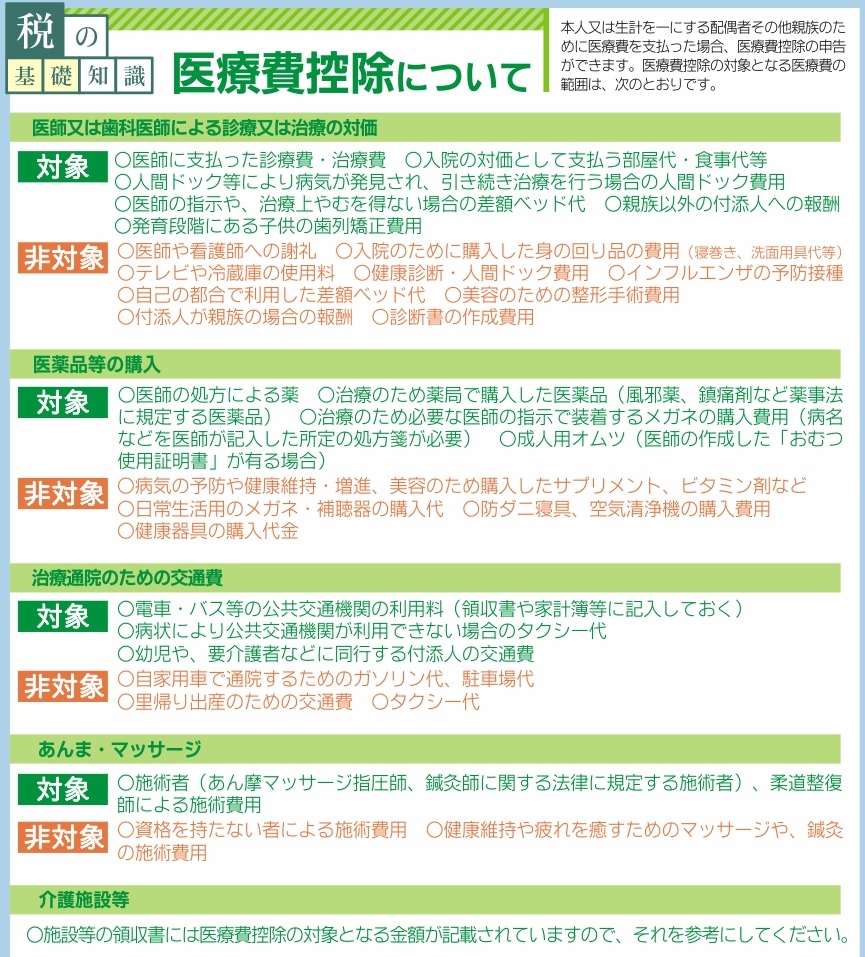
通院にかかる費用を適正に申告するためには、何が認められ、何が排除されるのかという法的な境界線を整理しておく必要があります。交通手段ごとの取扱基準を把握しておくことで、余分な計算の手間を省き、税務署からの指摘を未然に防ぐことが可能です。

交通手段・項目控除可否の判定税務上の要件・判断基準領収書保存の要否電車・路線バス原則全額〇最も経済的かつ合理的な経路による通院運賃不要(家計簿やメモで乗車履歴を管理)タクシー代例外的に〇骨折・急病・深夜等で公共交通機関が利用困難な場合のみ必須(利用日時・区間・理由のメモを推奨)病院の駐車場代全額✕人的役務の対価ではなく、施設利用料とみなされるため保管していても申告不可周辺コインパーキング代全額✕病院敷地外であっても理由を問わず控除対象外保管していても申告不可ガソリン代・高速道路代全額✕自家用車の維持管理費に該当し、通院専用とみなされない申告対象外のため不要患者付添人の交通費条件付き〇小児や重症者など、単独通院が困難な場合の付添人1名分不要(公共交通機関利用時の明細記録)

表から明らかな通り、通院交通費の医療費控除の範囲において、マイカーに関わる支出はすべて厳格に排除されています。一方で、タクシー代が医療費控除として認められるケースには一定の余地があります。突然の陣痛による産院への搬送、骨折や高熱による歩行困難、深夜の急病で電車やバスが運行していない時間帯など、客観的に見て他の交通手段が使えない緊急性が認められれば、人的役務の対価として控除対象に組み入れることが可能です。

ただし、単に「雨が降っていたから」「バスを待つのが億劫だったから」といった利便性目的の利用は否認されます。税務調査の対象となった際、当時の病状や医師からの指示があったことを論理的に説明できるよう、利用日時と病状の記録を残しておく姿勢が求められます。

林 結菜
著者

林 結菜

エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。