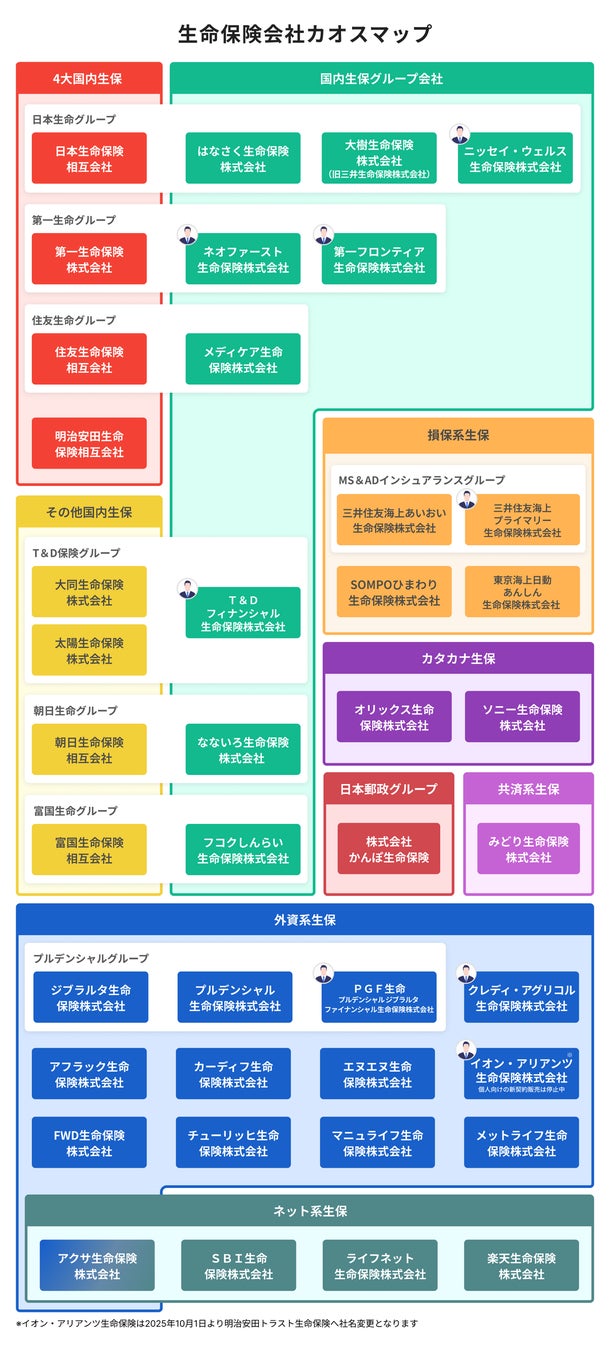
「外資系だから日系より絶対に保険料が安い」「外資系だから常に解約返戻金が多い」という言説は、部分的な真実に過ぎません。年齢や性別、必要な保障期間によっては、国内の大手損保系生保(ひまわり生命、東京海上日動あんしん生命など)やネット専業生保の方が保険料を低く抑えられるケースも多々あります。
また、外資系生保が販売する「低解約返戻金型」の商品は、保険料払込期間中の解約返戻金を意図的に抑えることで月々の保険料を安くしています。つまり、途中で支払いが困難になり早期解約した場合は大きな損失を被る設計になっている点を見落としてはなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これらを踏まえ、外資系保険会社の活用において後悔しないための明確な判断基準を示します。
▼ 外資系保険会社がおすすめな人:
- 公的保障や自社の福利厚生を理解した上で、足りない保障だけをピンポイントで割安に備えたい人
- インフレや円安に備え、米ドルなど外貨建て資産や変額保険で長期的な資産形成を図りたい人
- 相続・事業承継対策など、高度なファイナンシャルプランニングを必要とする経営者・個人事業主
▼ 加入に慎重になるべき人:
- 為替変動や元本割れのリスクを極力避け、円建てでの確実な元本保証・貯蓄を最優先したい人
- 担当者に一生涯専属で身の回りの世話を焼き続けてほしい、担当者の変更に強いストレスを感じる人
- 短期で生活環境が変わりやすく、保険料の支払いを途中でストップ・解約する可能性が高い人

